前几天还一度强劲反弹的新易盛、中际旭创等AI硬件龙头,在黄仁勋离任后快速且又巧合的重返下跌。对于英伟达,市场还在关注另外两个焦点,其一,美股13F三季度调仓中投资人对英伟达的态度。其二,接下来的英伟达最新财报。
把这些因子串联在一起,或对已经自高位大幅下跌的CPO、PCB等AI硬件与A股英伟达产业链构成新的影响。但A股也屡次在“极端处”迎来转机,如11月17日尾盘的突然拉升以及华虹宏力、江丰电子等半导体的大涨……接下来,是看“危”还是看“机”?
调仓英伟达
段永平、摩根等有不同态度
11月17日,市场一度低开高走,在上午收盘时达到相对高点,但下午又重返下跌。板块的分化在进一步延续,AI算力、人形机器人等有较大调整,部分半导体细分方向与龙头重复上涨。而之前已经翻倍的“羊”“阳”字辈概念股九阳股份,则逆市斩获“地天板”。
弱市、投机与板块分化正映射出当前市场“想上涨”与“有抛压”之间的尖锐矛盾点。与此同时,一些外在因素的影响也在带来新的不确定性,11月16日,美股科技股承压,闪迪下跌8.58%,英伟达下跌4.12%,黄仁勋离任对市场情绪以及A股相关产业链的影响还在持续。
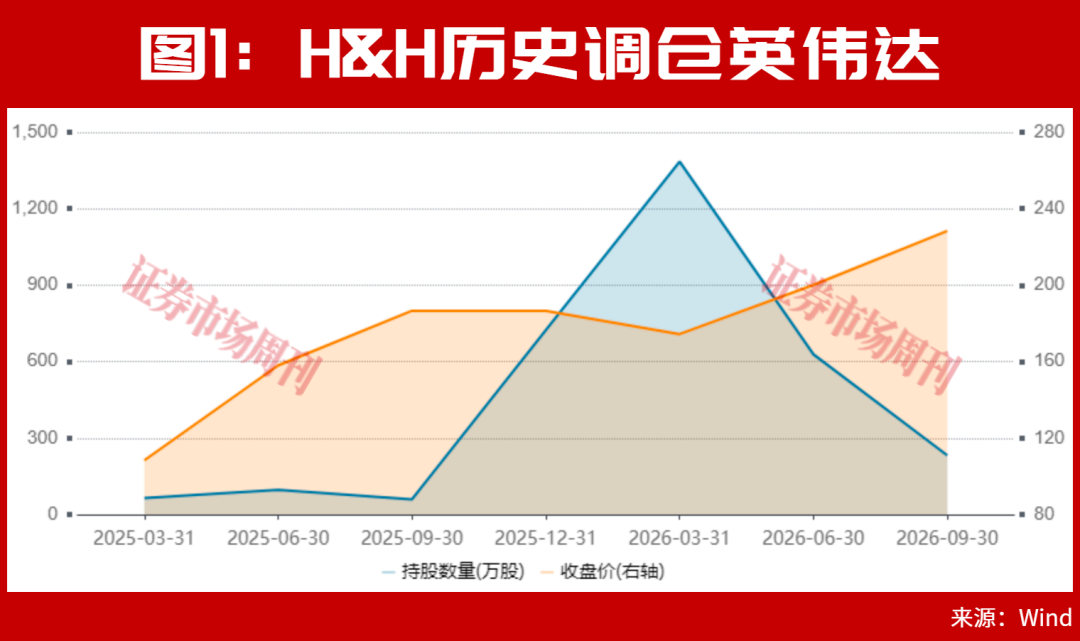
在这之前,投资人已经有不小的分歧。最新披露的美股三季度13F报告显示,知名投资人段永平旗下的H&H International Investment(以下简称“H&H”)大笔减仓英伟达。具体来看,截至9月30日,H&H共持有16只美股标的,总市值超170亿美元。其中,对英伟达减仓396万股至231.9万股,减持幅度约63%。持仓市值由此前一季度的12.56亿美元降至5.30亿美元。
回顾来看,H&H曾多次调仓英伟达。2025年前三个季度,H&H对英伟达持仓均为相对小仓位,2025年四季度与2026年一季度的持仓均迅速提升。在此之后的2026年二季度、三季度连续减持(见图1),该期间,英伟达股价高位筑顶,进入四季度之后掉头下跌。10月以来已累计下跌超30%。
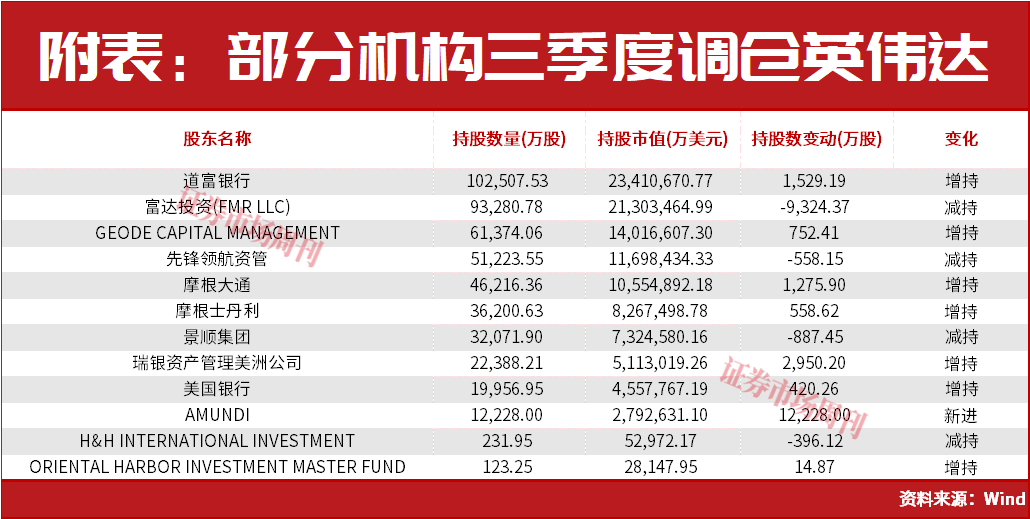
H&H之外,其他机构有不同态度,有加仓,也有新进建仓。如道富银行、摩根大通等均加仓,之前的内容里提及的但斌的东方港湾海外基金(ORIENTAL HARBOR)也同样为增仓。AMUNDI则新进建仓,截至季度末持仓12228万股(见附表)。
紧接着的另一个焦点,是英伟达将在北京时间周三凌晨发布的季度财报,这也是黄仁勋离任后的首份财报。市场预计,英伟达第三财季营收将达到1090亿美元,盈利将增长90%。
A股的转折。此前几天,11月9日~11月11日,CPO、PCB等AI硬件板块一度展开反弹,源杰科技、新易盛、中际旭创等均一度上涨超20%。但黄仁勋离任事件之后,AI硬件随即重返调整。而近日,国产芯片相关个股的上涨又在演绎另一种逻辑。
多公司回应英伟达事件影响
A股中的英伟达产业链或合作商主要集中在算力硬件制造、光通信、PCB、散热以及服务器等多个方向,黄仁勋离任对相关公司的影响在不同供应链中差异明显,这并非简单的利空或利好。且A股公司也会因为业务份额的差异存在受影响程度的不同。
CPO等AI硬件再度承压背后,除了市场在交易英伟达核心人物突然缺位或对产业链构成影响的隐忧,似乎更多的也在交易情绪焦虑。再进一步来看,是对A股产业链短期情绪冲击与长期基本面影响的两重维度。短期,供应链预期等不确定放大情绪波动,中长期来看,直接给英伟达做代工、供应零部件的环节,若出现订单转移,相关公司或将存在份额流失压力。
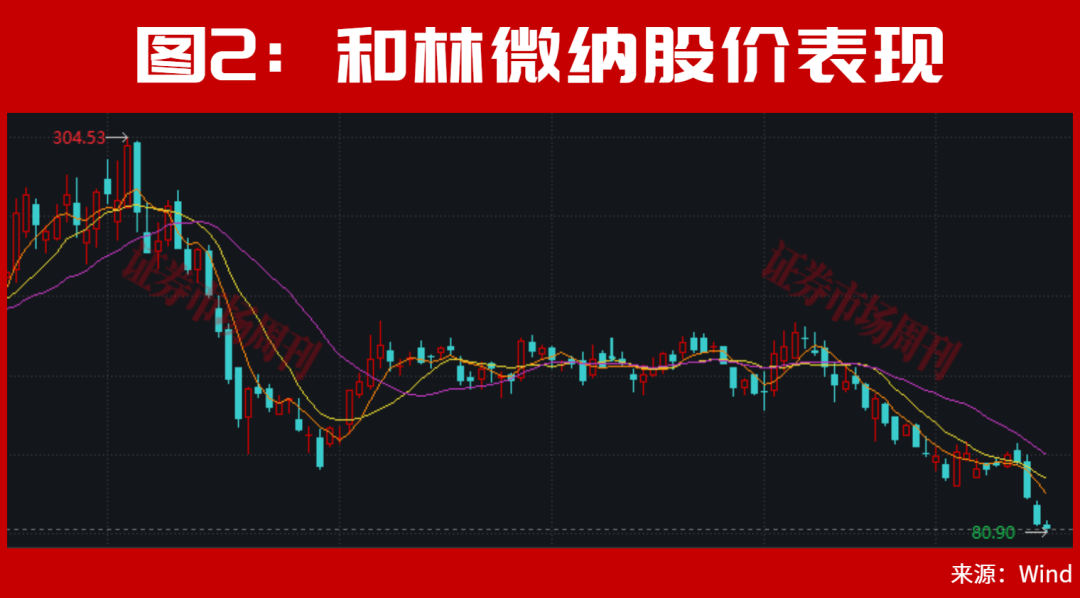
近期,投资人对英伟达事件的关注度也在增加,一些公司均对此进行了“一切正常”的回应。和林微纳主营半导体测试探针,对于投资人的“英伟达黄仁勋事件对公司探针订单影响有多大?是否存在失去英伟达这个客户的可能”这一问题,其表示,英伟达为公司重要客户之一,公司与其保持良好业务关系,当前公司与其业务正常开展。
协创数据子公司已取得英伟达NCP高级别云合作伙伴认证,对于投资人关注的“是否会受到英伟达(NVDA)事件影响?对后面拿卡是否有影响?”问题,其表示公司算力业务有序推进,相关设备采购正常。其另外表示,公司持续推进多元化供应链布局,积极拓展包括国产算力方案在内的多种路径,应对外部环境变化。
但受市场调整等影响,和林微纳、协创数据也同样出现了承压调整,11月12日~11月17日,两家公司股价分别下跌了34%(见图2)与27%。
英伟达事件之外,A股AI硬件的几大“压制点”仍在,如北美数据中心建设不确定性加剧、美联储12月加息预期扰动等。但站在一个对立面来看,AI硬件赛道,60%甚至更高跌幅的公司批量出现,虽然之前的数倍甚至十倍以上的主升行情已成为过去,但股价已经渐渐从山顶到山腰甚至更低……
这轮调整,更像是对AI产业的第一次大筛,被筛掉的是情绪的透支溢价与过期筹码,留下的是一个值得认真思考的现实问题——当情绪退潮,有多少公司能真正的把订单和利润留在报表上。
(文中个股仅为举例分析,不做买卖建议。)