铜企三季报业绩普增,出海与国际化布局推进,长期资金持续配置,板块估值处于历史低位区间。
铜企三季报业绩普遍增长,盈利韧性凸显。在铜价高位震荡与产能释放的双重驱动下,紫金矿业、洛阳钼业、江西铜业等龙头前三季度归母净利润均实现两位数以上增长,白银有色更是成功扭亏。但与强劲基本面形成反差的是,板块估值却持续回落,江西铜业、铜陵有色等PB(LF)已跌至1.2倍—1.6倍的历史低位区间,部分个股股息率突破3%,长期配置价值逐步显现。
铜企三季报业绩高增
资产减值计提同步加大
业绩普遍增长,是铜企三季报的共同特征。Wind显示,铜(中信)板块下的18家上市公司中,今年前三季度有15家实现归母净利润增长,龙头企业表现更优。
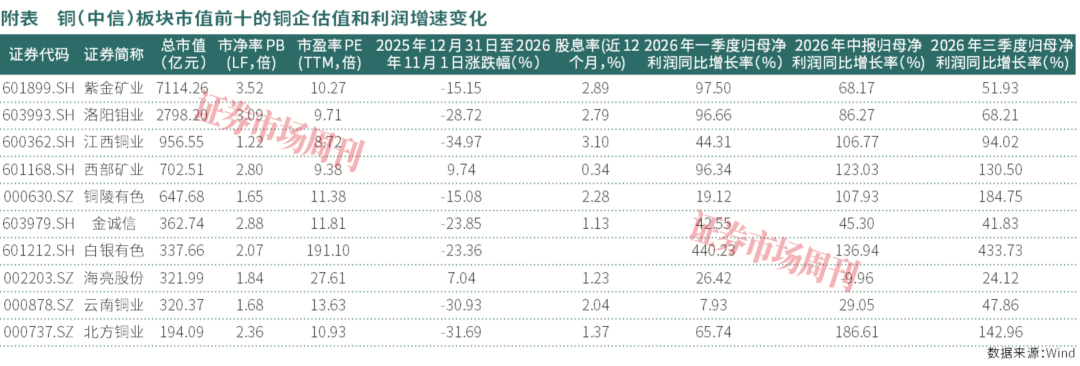
具体来看,紫金矿业(601899.SH)三季报显示,今年1月—9月,公司实现营收2834.53亿元,同比增长11.51%;实现归母净利润575.26亿元,同比增长51.93%。其中,第三季度实现营收892.74亿元,同比增长3.22%;实现归母净利润183.56亿元,同比增长25.97%。
洛阳钼业(603993.SH)今年1月—9月实现营收2072.90亿元,同比增长42.48%;归母净利润240.20亿元,同比增长68.21%。其中,第三季度营收719.71亿元,同比增长41.92%,环比增长4.43%;归母净利润78.67亿元,同比增长40.28%,环比下降6.25%。
江西铜业(600362.SH)旗下有全球单体规模最大的铜冶炼生产基地贵溪冶炼厂。三季报显示,今年1月—9月,公司实现营收4424.2亿元,同比增长11.71%;归母净利润116.87亿元,同比增长94.02%;扣非后归母净利润102.39亿元,同比增长63.56%。
铜陵有色(000630.SZ)今年1月—9月的营收为1844.63亿元,同比增长51.33%(调整后);归母净利润50.47亿元,同比增长184.75%。其中,第三季度实现营收627.48亿元,同比增长36.96%(调整后);归母净利润20.54亿元,同比增长516.76%(调整后)。
另外,云南铜业、西部矿业、北方铜业等企业前三季度也普遍实现较大幅度增长。
在铜(中信)板块下的18家上市公司中,白银有色(601212.SH)成功实现扭亏为盈。财报显示,其2025年前三季度还亏损2.15亿元,今年前三季度实现盈利7.17亿元。白银有色的第一大股东是中信国安实业集团,持股占总股本比例为30.39%。
值得一提的是,在发布三季报的同期,有很多铜企发布了计提资产减值准备公告。比如,北方铜业公告称,基于谨慎性原则,对截至2026年9月30日合并会计报表范围内各项资产进行了减值测试,1月—9月计提各项资产减值准备合计11.53亿元,对应1月—9月的总利润减少11.53亿元;云南铜业1月—9月计提各项资产减值准备共19.55亿元,其中存货跌价准备计提19.58亿元(同期转销/核销资产准备15.66亿元);铜陵有色1月—9月共计提21.29亿元,其中存货跌价准备21.13亿元(同期转销或核销准备12.03亿元)。
江西铜业目前尚未发布三季度计提公告,截至今年6月末,江西铜业计提了29.05亿元,其中存货跌价准备为24.94亿元。
板块估值持续回落
机构预期分歧加大
相较于业绩的普增,铜企股价自1月30日以来持续调整。统计铜企股价表现,紫金矿业相对跌幅较小,1月30日以来至10月末的跌幅为34.73%,同期北方铜业、铜陵有色,分别下跌了49.92%、46.40%,而洛阳钼业、江西铜业、云南铜业的区间跌幅同样均在50%左右。
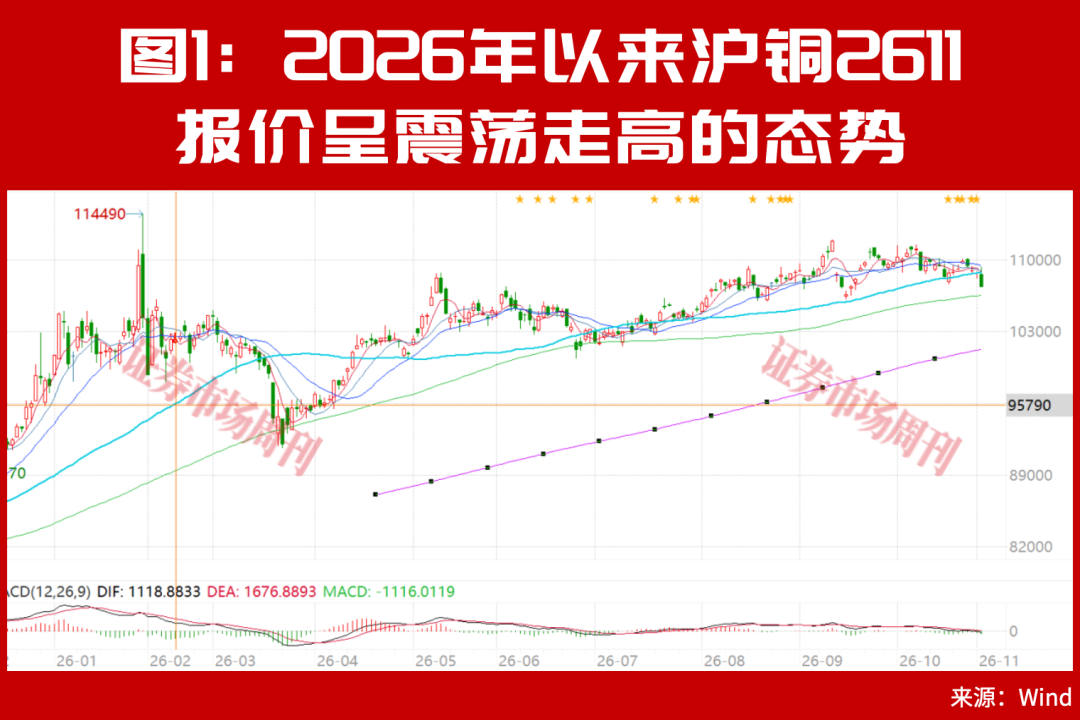
部分铜企股价已经跌破前期支撑位,创出一年多来新低。比如云南铜业的股价在近期创年内新低,跌回2025年8月中旬的低位;北方铜业的最新股价则创出2025年7月以来的新低(复权价)。尽管从铜期货价格变动来看,同期跌幅并不大。据Wind数据,沪铜2611在1月30日创出114490元/吨报价后出现回调,至3月24日重新展开上攻行情,11月2日收盘报价为108720元/吨。
在高铜价的吸引下,中国铜企加快海外并购,为铜产能的扩张打下基础。中信证券金属行业分析师涂耀廷今年9月在研报中提醒,预测中长期铜矿供应增速仅为2%—2.5%,不宜高估2028年—2029年的供应高峰,但应充分重视中资企业主导增产所带来的量增弹性及价值。另外美联储加息预期持续升温也是压制铜价走势的重要因素。
有分析师下调了部分铜企的业绩预期。比如银河证券有色首席分析师华立今年3月预期紫金矿业的2026年—2028年归母净利润预期还分别为843亿元、997亿元、1171亿元,而到了10月末的最新研报中,将紫金矿业2026年—2028年的业绩预期下调到764亿元、940亿元、1108亿元。也就是说,紫金矿业今年的归母净利润预期减少约79亿元。
从估值角度,江西铜业、铜陵有色估值垫底。Wind显示,江西铜业的最新PB(LF)为1.22倍,PB不足今年1月末高点的一半。其次是铜陵有色,最新PB(LF)为1.65倍,云南铜业的1.68倍PB(LF)也处于偏低水平。
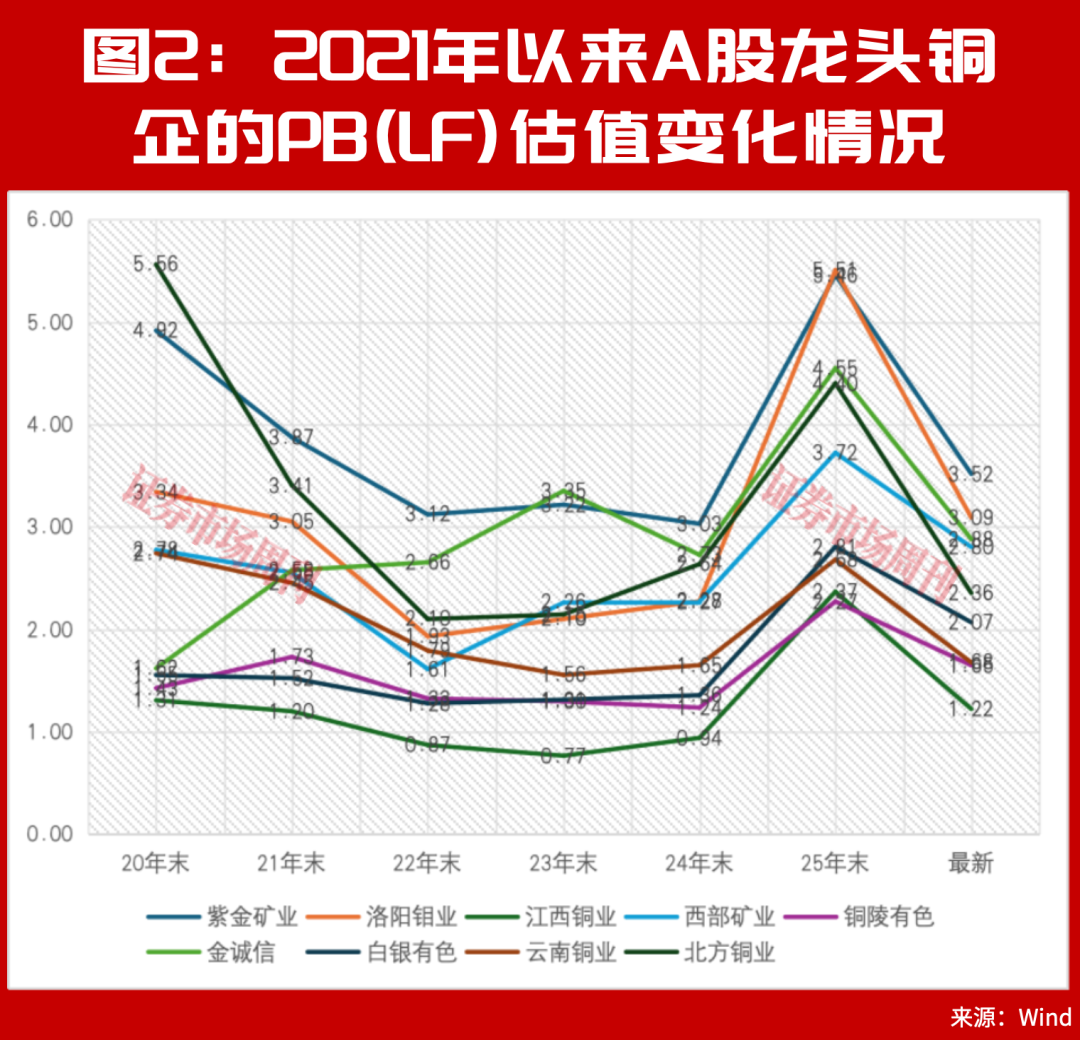
铜陵有色还控股了铜冠铜箔(301217.SZ),最新持股比例为72.4%,两家公司市值差距不大。换言之,仅铜陵有色持有的铜冠铜箔上市公司股权,就相当于其自身的大部分市值。关于铜陵有色估值过低的情况,在今年9月17日的投资者接待日活动上,有股东询问铜陵有色总经理文燕,“铜陵有色持有铜冠铜箔72%多的股份,折合浮动市值近700亿,扣除这部分市值,铜陵有色市值仅仅不足150亿,请问是否合理?”文燕表示:铜陵有色持有的铜冠铜箔股权采用“成本法”计算,而非简单的市值折算。
长期资金逆势布局
外资与港资偏谨慎
随着股价的回撤,铜企的股息率相对走高。Wind显示,紫金矿业、洛阳钼业的股息率(最近12个月)均达到2.8%左右,江西铜业的股息率(最近12个月)最高,达到3.1%,长期投资价值凸显。
对于估值偏低的铜企,部分长期资金在下跌过程中持续加仓。以行业龙头紫金矿业为例,今年4月—6月,港资、中国人寿、瑞士联合银行等大规模增持紫金矿业,三季报显示7月—9月增持还在继续。从今年3月末—9月末,港资通过陆股通持续买入紫金矿业A股,持仓规模从12.83亿股增到13.13亿股,9月末达到16.21亿股;“中国人寿-传统-普通保险产品”同期持有紫金矿业A股的数量从一季度末的2亿股增至二季度末的2.26亿股,9月末为3.04亿股,为第三大流通股东,占流通股总股本的比例为1.48%;三季度末,瑞士联合银行持有的紫金矿业A股股票从1.1亿股增加到1.2亿股,从第七大流通股东跃居第五大流通股股东。
当然,也有部分机构特别是私募和外资减持紫金矿业。比如阿布达比投资局持有紫金矿业A股数量,由一季度末的1.41亿股增至二季度末的1.55亿股后,三季度末又减持到1.49亿股。同样,知名私募高毅资本旗下的“高毅晓峰2号致信基金”持股数量也从二季度末的9278万股减少到三季度末的7800万股,从第八大流通股东变更为第九大流通股东。
中国人寿还“抄底”另一家头部铜企。今年二季度末,中国人寿-传统-普通保险产品加仓洛阳钼业,持股数量在6月末达到4824万股,位列第六大流通股东。9月末,其持股增长到7286万股,跃居第五大流通股东。社保基金103组合也在三季度买入洛阳钼业,持股数量为5700万股,位列第六大流通股东。
公募基金方面,部分知名基金经理三季度同样在择机加仓铜企。比如景顺长城周期优选三季度买入铜陵有色,9月末成为第六大流通股东,持股数量为6462万股。值得一提的是,三季度末,景顺长城周期优选还减仓了第一大持股紫金矿业。
景顺长城周期优选的基金经理邹立虎在三季报中表示,“支撑本轮有色行业景气上行的长期逻辑并未改变:全球主要经济体在大财政推动下,未来或会进入高名义增长,伴随高利率、高通胀的过程,或利多上游资源。AI的基建浪潮、全球能源转型、海外的再工业化及全球国防开支增长四股大的结构性长期力量很可能在未来5年推动全球进入一轮超级投资周期。”但他也提醒:中短期来看,海外能源危机有强化的迹象,可能加速货币政策收紧,给经济复苏带来较大的不确定性,“如果紧缩周期和幅度强化,那么需要考虑对应的调整策略。”
邹立虎在三季度还大规模加仓铜陵有色,持股数从2149万股增至6462万股,增幅达200%,从第十六大重仓股跃升为第六大重仓股;同样大举加仓的还有江西铜业股份(0358.HK),持股数量从270万股增到1314万股,跃居第七大重仓股。
在洛阳钼业身上,三季度,景顺长城周期优选也进行了加仓。其中,A股持仓从1281万股增到1676万股,H股持仓从530万股增到1651万股,H股增仓幅度达211%,高于A股31%的增仓幅度。
就陆股通资金来看,三季度对A股铜企整体偏减持。据Wind数据,三季度末,陆股通资金持有洛阳钼业A股的数量从4.7亿股降到4.2亿股,占A股流通盘的比例从2.69%降低到2.41%;铜陵有色也是如此,陆股通资金三季度减持铜陵有色A股约1.17亿股,从3.82亿股降到2.65亿股,占流通盘的比例从3.43%降到2.38%。
铜陵有色启动H股IPO
海外项目进展受关注
在业务加快出海、海外并购频繁的背景下,铜企搭建A+H双上市架构成为“必答题”。不少龙头铜企已实现A+H双上市。今年9月初,铜陵有色公告正式启动港股IPO,目的是为深入推进公司国际化发展战略、优化资本结构,提升国际化经营能力和资本市场影响力,更好地支持公司全球资源配置及业务发展。但部分股东担心港股上市会进一步稀释股东权益。对此,在今年9月的投资者接待活动上,铜陵有色总经理文燕回复:“本次H股发行上市能否通过审议、备案和审核程序并最终实施具有较大不确定性。”
自启动港股IPO公告发布以来,铜陵有色股价持续回撤,至10月末跌幅超过28%。股价短期跌幅较大,对其IPO发行价定价和募资或造成一定影响。
铜陵有色的部分海外项目进展也低于预期。公司控股子公司中铁建铜冠投资有限公司投资和开发的厄瓜多尔米拉多铜矿二期工程是公司重点项目,原定2025年6月建成,2025年7月—12月进行试生产,2026年初正式投产,但实际进展屡屡延期。公司此前回复投资者称:由于厄瓜多尔政治局势波动,人事变动频繁,导致《采矿合同》签署进度受影响,正式投产工作需待《采矿合同》签署后方可实施。
今年9月有投资者询问:米拉多二期已完全具备投产条件,但因《采矿合同》未签不能生产,比原计划延期8个月,“与厄瓜多尔政府的谈判卡在哪个条款——权益金比例、税制,还是合同期限?公司目前能给出新的时间指引吗?”铜陵有色高管回应:“正定期、不定期积极主动与厄瓜多尔政府主管部门进行沟通,尽最大可能促进谈判工作推进”。今年10月底,公司再次回复投资者:“正努力主动与厄瓜多尔政府主管部门进行沟通,尽最大可能促进谈判工作推进,推动米拉多铜矿二期工程《采矿合同》签署落地”,但没有给出明确的投产时间预期。
(本文已刊发于11月7日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)