氢能试点政策落地,制氢、储运、燃料电池等产业链企业加速布局,规模化发展启航。
氢能产业迎来重磅政策落地。2026年10月,工业和信息化部等三部门联合印发《氢能综合应用试点工作管理办法》(以下简称《管理办法》),为长三角、京津冀等国内五大城市群试点划定执行标尺,标志着氢能综合应用正式进入实质性实施阶段。政策将技术装备攻关、工业应用、燃料电池汽车推广、加氢站建设列为核心任务,推动制氢、储运、终端等环节装备迭代与场景拓展。随着国家与地方政策红利持续释放,氢能产业规模化进程有望提速,能源转型与绿色低碳发展再添强劲动能。
绿氢产能快速扩张
海上风电制氢项目加速落地
据《中国氢能发展报告(2026)》数据,截至2025年底:全国氢气产能超5100万吨/年,当年产量超3900万吨,同比增加7.3%,保持全球领先水平,可再生能源制氢建成投运产能超25万吨/年,较2024年底翻倍,占全球比重超50%,建成在建合计超100万吨/年,东北、华北为2025年主要增长极;我国绿氨建成投运产能约70万吨/年,约占全球的80%,绿色甲醇约38万吨/年,约占全球60%,绿色航空燃料产能约170万吨/年,全国绿色燃料总产能约800万吨/年油当量。另外,截至2025年底,我国建成加氢站超590座,6个港口具备绿氨、绿甲醇加注能力,2025年绿氨、绿甲醇累计加注量超3万吨。
绿氢产能的快速扩张,离不开供给端的技术突破与工程落地。近期,有多个海上风电制氢标志性项目进入工程验证阶段。据欧洲海上风电公众号消息,2026年10月13日,全球首座半潜式风电制氢平台“申海氢能1号”在广东江门下水。该平台由中集集团旗下中集来福士承建,是国内首个取得中国船级社入级检验及海事法定检验的同类项目。
财信证券认为,平台下水不仅验证了海工结构、电解制氢、储氢和智能运维的一体化集成能力,也通过把海上风电直接转化为绿氢,实现从“送电上岸”向就地生产绿氢的转变,为后续进一步验证海风制氢规模化积累工程经验。
此外,据北极星风力发电网消息,长乐B区(调整)海上风电场项目EPC总承包工程开标,该项目总容量不超过102MW,拟安装6台海上风电机组。该项目的体量虽然较小,但招标方案明确拟在其中一台风机基础过渡段平台安装一套制氢及综合利用技术验证设备,通过制氢设备与海上风机基础同步设计和建设,有望推动海上风电由单一发电单元向“发电+制氢”综合能源单元延伸,并为后续规模化开发积累工程经验。
海上平台、风机一体化两条路线并行测试,代表绿氢供给端正在从规划走向工程落地。顺着产业链往下,国内一批企业已经在制氢、储运、终端应用环节持续布局,响应试点政策要求。
央企领衔一体化布局
风光氢氨醇项目加速推进
在一众氢能概念股中,华电科工(601226.SH)是华电集团氢能战略的核心执行主体,承担着氢能产业“创新技术策源地、核心装备制造商、工程建设主力军、产业培育推进者”四大使命。2026年半年报显示,公司实现营业收入45.73亿元,同比增长18.54%;归母净利润7639.49万元,同比增长41.23%。其中,氢能业务因受益于风电制氢项目EPC订单的执行,实现营业收入2.03亿元,同比增加1453.72%。
在氢能项目建设方面,华电科工先后承建青海德令哈光伏制氢项目、内蒙达茂旗新能源发电与氢能“制储输用”全链条示范项目、辽宁铁岭风电离网制氢项目、华电乌鲁木齐风电制氢一体化项目等。
今年上半年,华电科工重点建设辽宁华电调兵山45万千瓦风电制氢耦合绿色甲醇一体化示范项目,探索拓展氢能下游氨醇等绿色化工产品,推动氢能分布式能源供应、工业领域绿氢低碳化替代、燃机掺氢、煤机掺氢(氨)等试点示范,促进绿氢的多场景应用,跟进内蒙、辽宁区域新能源制氢(氨醇)一体化示范项目,开拓绿氢消纳市场。
华电科工在9月份接受机构调研时表示:“公司此前已推出‘华臻’‘华瀚’系列电解槽产品,形成覆盖50Nm3/h—3300Nm3/h碱性电解水制氢产品和10Nm3/h—500Nm3/h PEM电解水制氢产品的产品谱系,攻克质子交换膜、气体扩散层等‘卡脖子’难题,实现氢燃料电池和质子交换膜电解水制氢设备核心材料国产化。2026年,公司自主研制了华晟5MW级IGBT制氢电源样机、千吨级撬装式绿氨合成装置等核心装备,第二代碱性电解槽完成升级并实现首台套验证。公司持续推进产品技术迭代与降本增效,推动业务规模稳步扩大,已成为行业内有力的竞争者。”
国金证券在研报中指出:华电科工围绕风光氢储氨醇投建营一体化赛道攻坚,完成千吨级绿色合成氨工艺包和万吨级二氧化碳加氢制绿色甲醇成套工艺包,适配风光电力波动工况。《可再生能源发展“十五五”规划》提出2030年全国可再生能源制氢达200万吨,公司具备卡位优势,氢能业务有望进入持续增长通道。
华电科工在一体化项目上高歌猛进,而另一家央企平台则把目光投向了全国布局与海外输出。
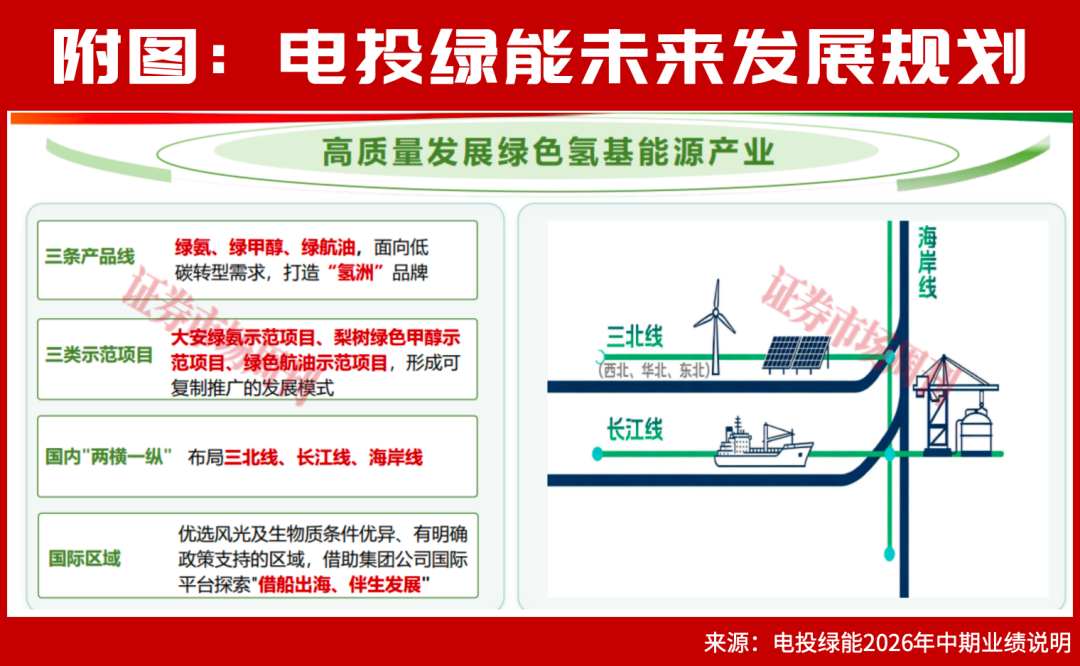
电投绿能(000875.SZ)明确绿色氢基能源作为核心战略方向和第二增长曲线。其在今年9月举行的半年度业绩说明会上指出:公司作为国家电投集团唯一“绿色氢基能源平台”,依托吉林省风光资源禀赋和公司在新能源领域多年积累的产业基础,在保障国家能源安全、破解新能源消纳难题、助力高耗能行业深度脱碳的进程中,按照“示范—复制—规模化”的路径稳步推进绿色氢基能源业务。
公司在业绩说明会上还透露:“十五五”期间将加快“三线”布局——三北线抓资源与成本、长江线抓内需与消纳、海岸线抓出口与高端市场。三条线联动形成“两横一纵”全国开发格局,支撑绿氨、绿甲醇、绿航油三大产品线规模化落地与全球拓展。
关于从“示范”到“规模化”的节奏,电投绿能表示已有清晰的时间表:2026年是大安项目产能爬坡与市场拓展的关键年;2027年底梨树项目建成试运行,2028年绿色甲醇产品线正式贡献收入;未来2年—3年内,随着产能利用率持续提升、国际碳政策逐步落地,绿色氢基能源业务将逐步进入规模化发展阶段。
在海外市场拓展方面,电投绿能在说明会上也给出答案。其指出:目前海外市场拓展正在加速推进。公司已与韩国企业签署绿氨采购谅解备忘录,与法国电力、日本伊藤忠签署合作协议。目前公司已与欧盟、日本、韩国等地区意向用户深入洽谈,重点争取绿色溢价,加快推进绿氨国际销售工作。绿色甲醇方面,公司已与中远海运等国际远洋运输企业达成市场消纳合作;绿色认证方面,大安项目绿氨产品按照最严格的欧盟ISCCEU进行绿色认证,获得的全球首张“非生物来源可再生燃料氨”认证证书。
储运加注装备补短板
核心部件国产化提速
上游制氢与一体化项目如火如荼,中游的储运加注装备则是打通产业链堵点的关键。
在氢存储领域,中材科技(002080.SZ)的储氢气瓶、CNG气瓶等高压复合气瓶产品综合市场占有率居国内首位,是气瓶产业龙头企业。其大容量储运气瓶组突破欧洲市场,轻量化CNG气瓶进入印度市场,高端工业瓶巩固扩大北美市场,影响力进一步提升。
资料显示,2026年4月,中国航空发动机集团研发的全球首台兆瓦级氢燃料航空发动机装配的无人运输机实现成功首飞,其所用70MPa大容积IV型储氢气瓶便是中材科技的产品;由其开发的35MPa高压IV型450L大容积储氢气瓶完成型式试验,准备装车验证。
除了气瓶等固态储氢装备,加氢站与压缩机等基础设施同样不可或缺。目前,厚普股份(300471.SZ)已形成覆盖制氢、储氢、加注、应用全链条的产品与服务体系。其以天然气、氢能成套装备制造、工程EPC总承包及运维服务为主业,覆盖天然气净化、液化及加注装备、氢能制储加用装备、船舶清洁能源动力燃料供应系统及加注装备等核心产品。在加氢站领域已形成从系统设计、关键部件研发生产、成套设备集成到安装调试、技术服务的全产业链综合能力。
近年来,厚普股份持续加大研发投入,推进核心技术迭代,自主研发的高压氢气流量计、加氢枪、紧急切断阀等核心部件全面实现国产化替代,产品性价比优势持续迭代加强;固态储氢系统在工业园区备用电源、可再生能源消纳并网等场景实现商业化推广。在氢能应用领域,绿氢制备、工业脱碳、交通应用、储能调峰等多元场景加速渗透,公司国内稳步拓展各类示范项目,海外持续推进产品标准化、系列化开发,完成多区域产品认证与属地化适配,构建覆盖欧洲、中亚、东南亚、非洲等区域的全球营销与服务网络。
在今年9月份举行的半年度业绩说明会上,厚普股份明确表示:“公司近期迭代推出的第三代碱性电解水制氢装备、标准化加氢成套装备、固态储氢系统等氢能新产品,在技术性能和成本优势上,获得了客户认可度的持续提升。”
除了上述公司,在氢的储运领域,京城股份(600860.SH)生产四型高压储氢瓶,冰轮环境(000811.SZ)产品包含氢气压缩机、真空泵等,汉钟精机(002158.SZ)也生产氢气压缩机、真空产品等。
燃料电池与多元场景落地
无人机及重卡应用拓界
当中游储运加注网络逐步完善,下游的燃料电池与多元应用场景也在加速落地。《管理办法》明确将燃料电池汽车推广应用列为四大核心任务之一,同时鼓励工业、储能、低空等创新场景落地。
雄韬股份(002733.SZ)的三大主营电池品类就包括氢燃料电池。目前,公司在氢能产业链上已实现制氢、膜电极、燃料电池电堆及系统、整车运营等关键环节布局,产品涉及公交车、重卡、物流车、环卫车等车型,并在通信基站、叉车系统、工程车辆、港口机械、无人机和船舶等领域积极布局。
在氢储能技术方面,雄韬股份推出了三款核心产品,包括PEM电解槽、兆瓦级氢燃料发电模块和高倍率锂电储能模块。其自主研发的500kW氢储能发电系统,功率密度高达900W/L,综合热电效率80%,与传统柴油发电系统相比,氢耗可降约20%、综合热电效率85%,显著优于柴油机组;整机满足IP67防护、抗震性能符合SAE-J2380,可在海拔3000m及-40℃低温环境下稳定运行,支持远程监测和电网断电自启;运行过程中无噪声、无颗粒物排放,产物仅为水,符合绿色数据中心建设要求。
在2026第二届中国氢能源无人机技术创新大会上,雄韬股份发布了氢-锂-钠一体化混合动力系统,这是全球首创氢-锂-钠三能协同混动架构。该系统采用氢燃料电池作为能量主力,质量功率密度达5.7kW/kg,重量较传统液冷电堆降低45%,能量密度为锂电池3倍—5倍,相比同规格纯锂电无人机续航提升5倍至10倍,单架次可完成70公里长距离巡检作业,加氢仅需3分钟,可实现全天候不间断连续作业。该系统完成多重严苛测试:零下30℃低温自启动、海拔3000米高海拔满功率无衰减、沙尘高湿环境稳定运行。
同期,雄韬股份还发布了“吉量”氢混无人机动力系统,采用阴极开放式金属风冷电堆,设计寿命达2500小时,系统额定功率3kW、峰值功率12kW,支持-30℃至40℃宽温域稳定运行,换氢仅需3分钟,在承载5kg载荷条件下续航时间达150分钟,整体作业效率相比锂电方案提升3倍。
此外,雄韬股份开发的“极致混动”系列产品,整合了氢锂结合技术,功率范围覆盖5千瓦到1000千瓦,适应多种场景。在交通领域应用案例中,以武汉某钢铁厂项目为例,49吨氢能重卡百公里氢耗降低30%以上,每日节省400元运营成本,全生命周期可节省50万元以上。
除了雄韬股份,潍柴动力(000338.SZ)也前瞻布局了甲醇、氢能等替代燃料发动机,并完成国内首款氢内燃机国六法规认证。其在新上马的“氢燃料电池及关键零部件产业化项目”已累计投入3.51亿元,完成项目规划投资的七成以上。
当然,在燃料电池关键部件领域,电机驱动企业同样在悄然发力。
大洋电机(002249.SZ)是电机及驱动控制系统绿色智能解决方案提供商。在氢能技术领域,公司聚焦氢燃料电池核心部件与系统开发,已形成涵盖质子交换膜燃料电池(PEMFC)关键零部件(BOP)、固体氧化物电池(SOC)及储放氢技术的多元布局。在PEMFC方向,公司已成功开发氢燃料电池多合一控制器、高速离心式空压机、高压屏蔽水泵、氢气循环系统、高压散热风机等一系列关键零部件,并持续构建自主知识产权体系;SOC方向,公司以研发为导向,聚焦热喷涂制备工艺,覆盖基础材料、单电池制备及电堆模组开发等关键环节。2026年,公司成功完成2.5kW级SOEC(固体氧化物电解槽)原型机研制,目前正进行长期稳定性验证。
(本文已刊发于10月31日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)