创新药出海正从签约阶段迈入业绩兑现期。
过去两年市场讨论的是中国创新药“能不能卖出去”,现在更多要回答“卖出去了能赚多少”的问题。对此,上市公司2026年三季报给出了初步答案。
Wind数据显示,截至2026年10月27日,A股医药生物板块已有192家公司披露三季报,净利润增长的公司占比接近五成。但比增幅更值得注意的是利润结构:多家药企此前落地的海外权益授权款项开始集中入账,成为拉动利润的重要增量,这意味着创新药出海或正从签约阶段迈入业绩兑现期。
交易端:BD提速,量价齐升
中国创新药的对外授权合作(简称BD)为何显著提速?一个较为直接的理由是:中国创新药研发又好又快,推动了BD交易显著提速。景顺长城基金2026年发布的《中国企业的“大航海时代”》出海报告中也给出了类似的观察:本轮创新药出海提速已从单点突破走向体系性释放。在交易笔数、单笔金额与买方结构三个维度上同时提速,背后是海外大药企专利悬崖压力与国内研发质量、效率、成本三重改善的共振。
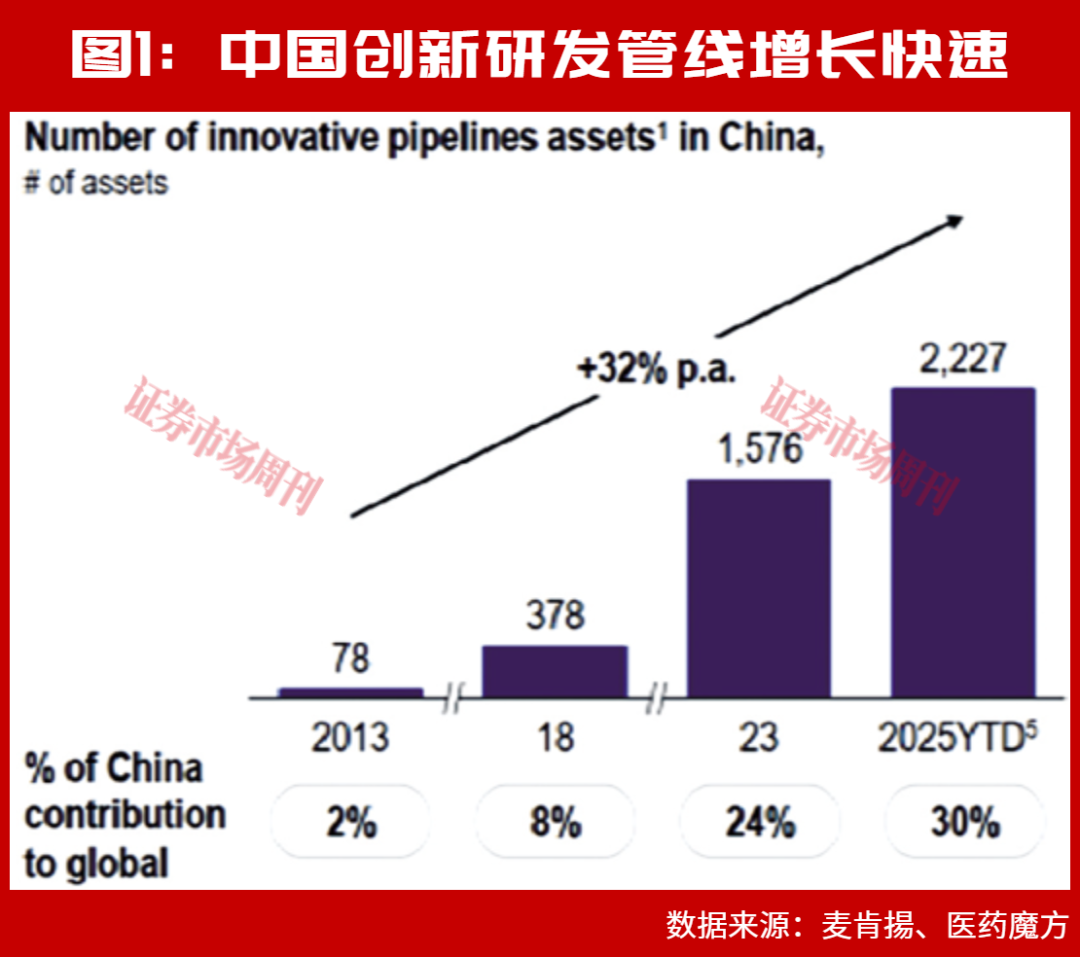
数据上更为直观。截至2025年,中国贡献了全球创新研发管线的约1/3,随着国内高质量研发的持续兑现,叠加海外大药企面临专利悬崖的压力,共同加速推进中国创新药的出海授权合作。
量在增,价增得更快。截至2025年12月初,国内创新药BD事件数为340笔,相比2024年增长21%;BD总金额接近1300亿美元,相比2024年接近翻倍,表明单笔BD对应的金额快速提升。而最新数据同样亮眼:据中国医药创新促进会介绍,2026年前三季度中国创新药累计获批60款,对外授权交易总额超过1300亿美元,已经达到2025年全年水平。
同时,买方结构也有变化。从交易对象看,海外大药企(MNC)是中国创新药资产的主力买方,2024年与海外前20大MNC达成的BD占中国创新药出海BD总金额的比例为48%。DealForma的数据也显示,在MNC主导的5000万美元以上预付款的BD合作中,来自中国创新药项目的占比从2020年的低于5%提升至当前的超过40%。
而交易笔数与总金额的同步跳增,实质上是全球创新药产业链分工的一次重构:跨国药企需要持续补充管线,中国创新药企则需要借助外部资本与全球渠道加速资产变现。
产业端:效率、成本与技术三项验证
之所以中国创新药出海近两年明显提速,背后不只是单一产品突破,而是研发效率和成本优势正在系统性释放。
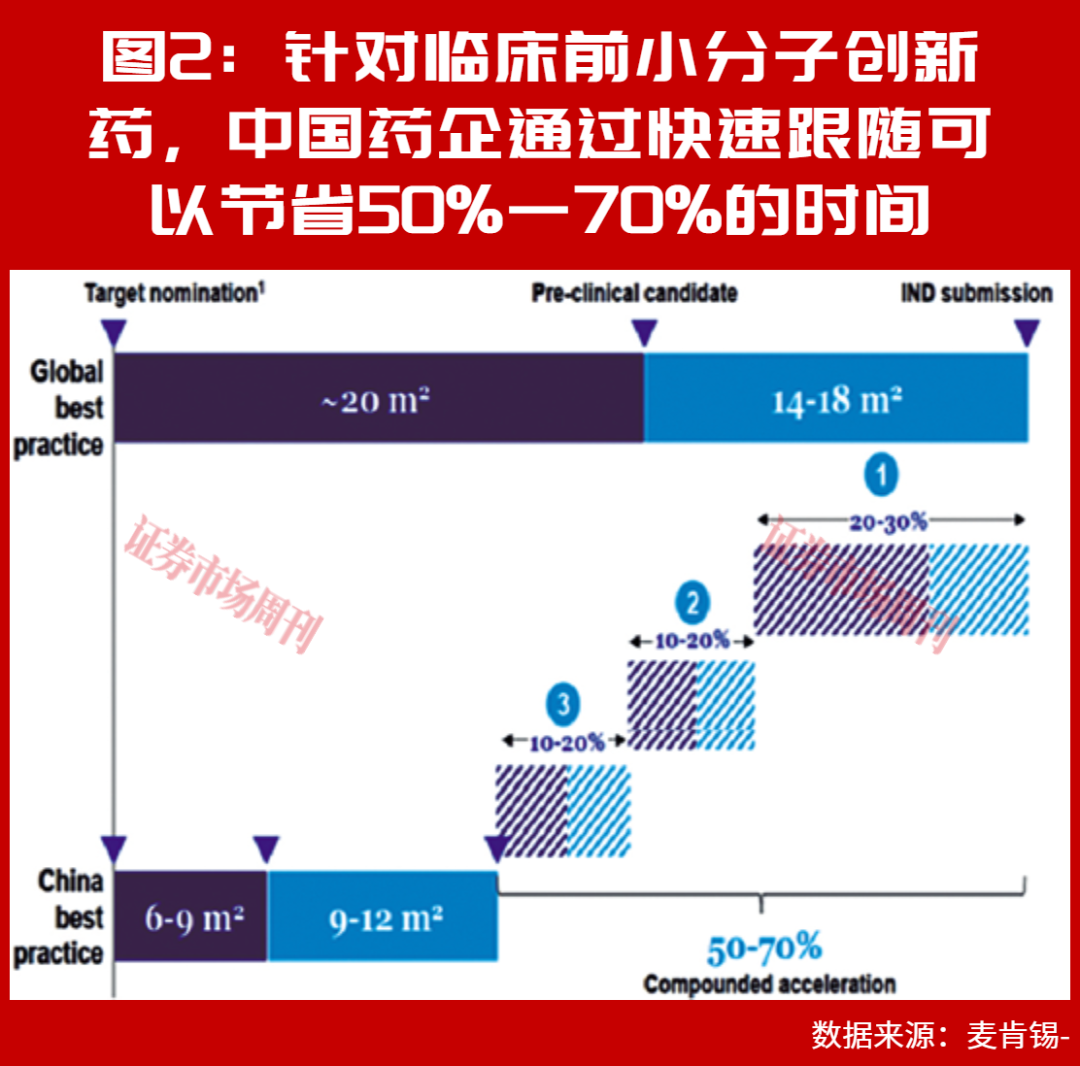
临床前阶段,中国药企整体开发速度通常比海外快2倍—3倍、成本可低至其1/2—2/3;对于快速跟进的小分子项目,从靶点筛选到提交IND的全流程,时间成本往往还能再缩短50%—70%。临床阶段,中国创新药开发速度也普遍快2倍—5倍,而成本通常不足欧美的一半。
效率与成本优势解释了“为什么中国药企的资产更便宜、迭代更快”。但能否被海外大药企真正接受,还取决于技术本身与全球领先水平之间的差距。
目前能看到的是,中国创新药正持续缩小和国外的差距,部分新兴技术实现领跑。以肿瘤研发最核心的IO和ADC方向为例,早期单靶点药物上市时间,中国药企往往落后海外3年—4年以上,但随着对药物机制理解加深以及本土研发效率持续提升,中国企业在双靶点药物和差异化分子设计上的进展正在明显加快,部分方向甚至已走到全球前列。
当效率、成本与技术三项要素同时得到验证,中国创新药的出海就不再依赖个别爆款,而是具备了可复制的产业基础。
路径端:出海的四种模式
实际上,BD并非单一动作,而是一组动作。它交换的并不是整家公司,而是一项资产在不同阶段、不同区域上的权益切分:谁出资产、谁出资金与渠道、利润怎么分、风险谁承担。切分方式不同,就形成了不同的出海路径;而路径差异,也影响了报表兑现节奏与收益弹性。
不同企业基于资源禀赋与战略诉求的差异,走出了四条路径。
其一是“借船出海”,即转让或深度授权核心资产,把技术优势尽快转化为现金流。丹麦的Genmab多次与跨国药企合作,由强生等MNC负责商业化落地,自身专注技术输出与管线迭代。其产品Darzalex在2012年与强生合作后仅用3年即获批,成长为百亿美元级重磅单品,截至2025年累计为Genmab贡献超过90亿美元分成。这一模式的价值在于锁定现金流、分担开发风险,代价是让渡部分长期收益。
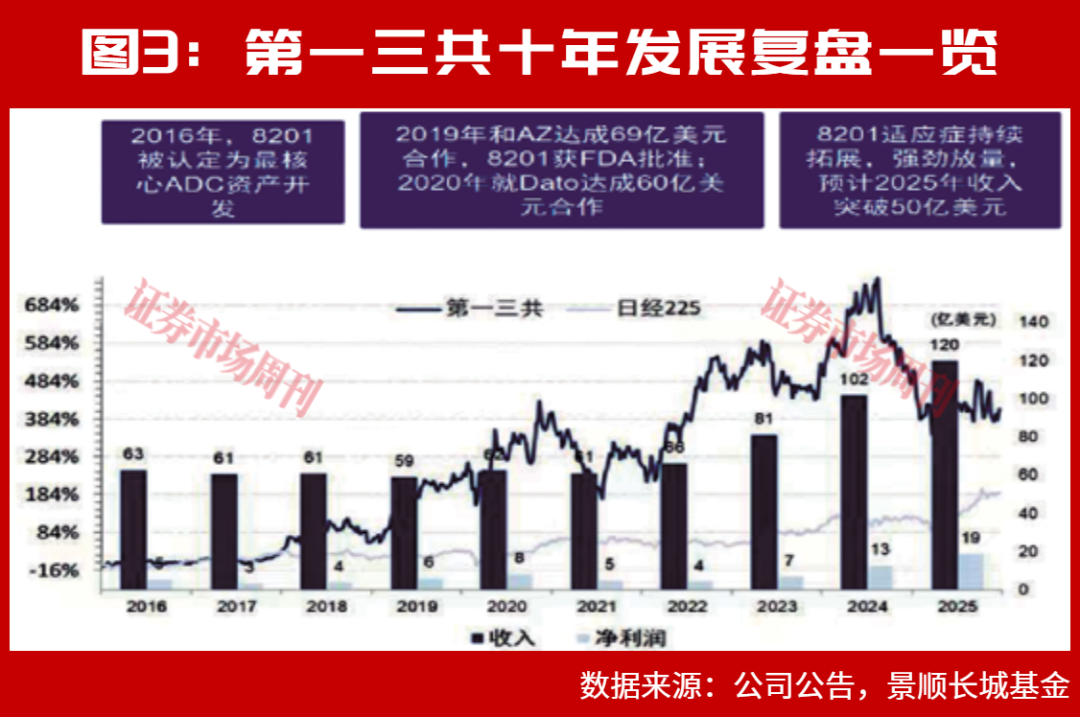
其二是“造船出海”,把产品合作升级为全球化能力共建。第一三共与阿斯利康围绕核心ADC资产“共研共推”,在全球范围内共享利润、分工推进就是典型案例。核心产品放量后,第一三共从2021年至2025年收入和利润复合增速分别达18.3%和20.5%,海外收入占比由6%升至约73%,这一打法随后复制到与默沙东总对价220亿美元的深度合作中。此类合作换来的不只是一笔授权收入,更是借助全球药企的商业化能力,把研发优势转化为全球市场地位。
其三是“联手出海”,帮助MNC处置非核心资产。Versanis Bio曾以7000万美元的价格受让诺华剥离的Bimagrumab作为核心管线,两年后以最高19.25亿美元现金对价被礼来收购。这类模式为MNC盘活非核心资产提供了新路径,也为资本创造了“资产+团队+资金”的孵化回报。尽管目前中国药企出海还未涉及资产重组的案例,但其背后的机制仍然值得关注。
其四是平台型合作,可视为新形式的研发外包。国内一批公司与全球大型药企达成平台型合作,以体系化的研发能力承接对方的持续需求,而非依赖单点品种的一次性变现。早研本身是一门利润空间极高的生意,这类交易能够达成,本身就是对中国药企创新能力跻身全球第一梯队的印证。
四条路径分别适配快速变现、全球化能力共建、资产重组、体系化早研承接不同诉求,共同拓宽了国产创新的变现通道。理解这一点,才能回答下一个问题:这些交易什么时候、什么形式进入报表。
兑现端:出海兑现的节奏、估值与选股
出海正在进入报表兑现的密集期,这是理解当前配置价值的核心。创新药出海固然呈现报表兑现周期长、估值波动区间大的特点,但随着前期出海授权的品种在海外临床推进,全球年销售额有望超百亿美元的潜力品种将陆续进入收获期,相关公司将在接下来1年—3年报表中得到显著改善。当前行业处在一个具备确定性的全球产业优势阶段,产业竞争力极强,而全球市场份额仍处在极低水平,未来有望成为资金在医药板块配置的重要选择。
与此同时,官方的产业政策,也可以作为判断出海创新领域成长性的有效参考。例如,在《医药工业发展“十五五”规划》中提出,到2030年规模以上医药工业企业营业收入超过3.5万亿元、首创新药(FIC)占全球比例达到25%以上、创新药产业规模年均增速达到20%以上;从2025年约2.96万亿元的营业收入基数出发,对应超过5400亿元的增量空间,而其中相当部分要靠创新药在定价更高、市场更大的全球市场来贡献。
从市值和估值空间来看,出海兑现有望带来一批公司的快速增长。随着出海授权逐步走到临床后期和上市销售阶段,能够找到一批未来3年—5年市盈率快速消化的公司,其弹性体现在海外品种获批的里程碑收入与商业化销售分成;以终为始,行业出海和创新的时代,有望带来一批公司的非线性增长。而当下医药板块可以找到一批市值空间和确定性都极高的投资标的。
实际上,真正赚大钱的机会并不在博弈,而在选股。药物研发周期长、估值区间宽,必然要面对短期市场博弈与股价宽幅波动,阶段性波动放大的贝塔行情仍会反复出现;但创新出海的阿尔法挖掘机会非常确定。
综合来看,中国创新药出海已形成“多层次、可复制”的新格局。交易层面,2025年国内BD事件数与总金额双双提速,海外大药企仍是最主要买方,单笔金额中枢的抬升说明国内资产的创新含金量和竞争力正在增强。产业层面,研发效率、成本结构与技术追赶共同构成中国资产的全球竞争力,并且仍在强化。路径层面,借船出海、造船出海、联手出海与平台型合作分别适配快速变现、全球化能力共建、资产重组与体系化早研承接四类诉求,共同拓宽了国产创新的变现通道。
随着国产新药研发持续突破,后续BD无论在质量还是规模上都有望维持高景气。但真正决定超额收益的,是能否在报表兑现的密集期到来之前选出那些已经跨越验证拐点且份额仍有数倍空间的标的;这正是把产业趋势落到选股上的落点——在板块分化与波动放大之中,选出真正具备产业竞争力、兑现路径清晰可验证的标的,才能抓住出海从交易走向报表的确定性红利。
(本文已刊发于11月7日出版的《证券市场周刊》。作者系景顺长城基金基金经理。文中提及个股仅为举例分析,不作投资建议。)