储能需求高增,22家公司近七成业绩向好,鹏辉能源、新宙邦等细分龙头爆发。
在海内外需求共振下,储能赛道盈利分化加剧。据Wind数据,截至10月27日,22家披露三季报或预告的储能公司中,有15家业绩同比增长或扭亏,向好比例达68.2%。其中,鹏辉能源以928.82%的增速领跑,新宙邦、亿纬锂能均增超86%;恩捷股份扭亏为盈。但万里扬、骆驼股份等公司业绩下滑,库存与产能过剩待解。目前来看,储能行业的投资逻辑正由“政策催化”转向“订单—盈利兑现”。
海内外需求高增长
储能公司业绩分化
据Wind数据,截至10月27日,Wind储能板块共有22家公司披露了2026年三季报或前三季度业绩预告,其中披露正式季报的公司达21家,业绩预告公司有1家(德业股份)。在净利润表现上,22家公司中有15家实现业绩同比增长或扭亏为盈,业绩向好公司占比68.2%。此外,21家披露正式季报公司合计实现归母净利润798.35亿元,相比去年同期的579.05亿元增长了37.9%。
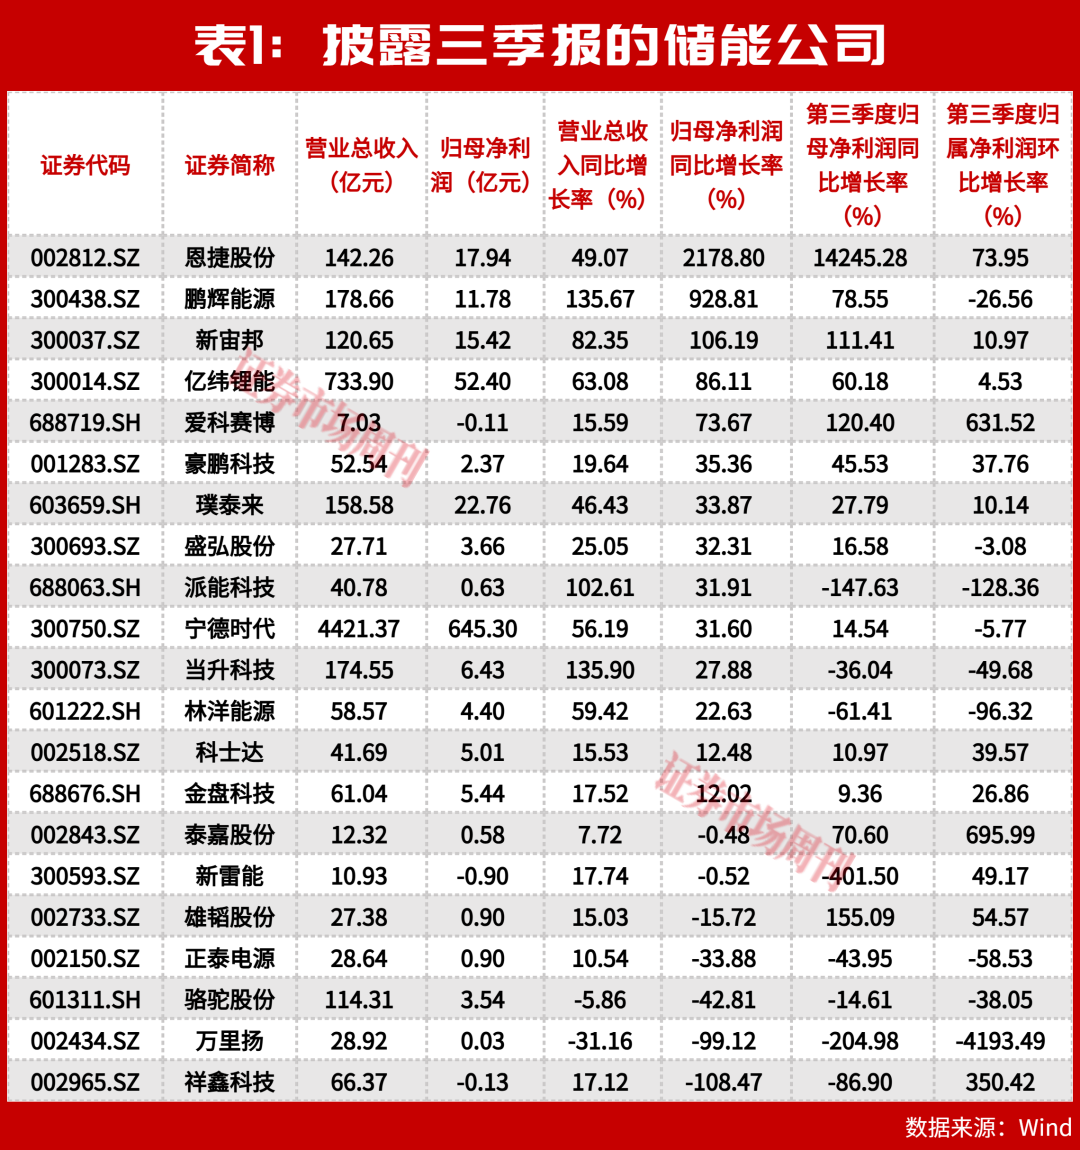
在披露正式三季报且去年同期业绩为正的公司中,鹏辉能源业绩增长最快,今年前三季度归母净利润同比增长928.82%。排在其后的是新宙邦和亿纬锂能,归母净利润分别同比增长106.19%和86.11%。而豪鹏科技、璞泰来、宁德时代等公司也同比增长30%以上。恩捷股份扭亏为盈,由去年同期亏损0.86亿元转为盈利8.2亿元。
储能行业业绩稳定增长,与近年国内外储能需求不断提升有关。据国家能源局《中国新型储能发展报告(2026)》统计,截至2025年底,全球已投运新型储能累计装机规模达2.8亿千瓦,较2024年增长67%。2025年,中国、美国、欧洲、澳大利亚新增装机分别为6200万千瓦、1800万千瓦、1500万千瓦、500万千瓦,市场扩容势头强劲。另据东吴证券研报数据,2026年1月—9月,国内大储EPC累计招标、中标容量为377.4GWh、286.2GWh,同比增长107%、104%;国内大储累计并网102GWh,同比增长6%。海外市场方面,据EIA数据,美国大储2026年1月—8月累计装机10437.3MW,同比增长10%。备案量中,计划2026年9月并网规模为1.1GW,EIA预计年内新增装机22.8GW。长城证券援引欧洲储能协会报告称,截至2026年第二季度,欧洲累计部署储能系统装机容量突破105GW,超过同期核电装机;报告预测至2030年底当地将新增153GW/485GWh储能系统,较年初预测上调约185GWh。
其实,储能装机不仅今年乐观,其未来发展前景同样乐观。根据EVTank预测,2026年全球储能电池出货量超过900GWh;预计全球储能电池出货量在2030年将达到2TWh,市场整体维持中高速增长,2026年—2030年复合增速为25.7%。
储能龙头亿纬锂能在2026年中报中也曾指出:全球储能行业将迎来高速增长期,在碳中和与新能源高渗透驱动下,装机规模持续攀升,技术路线多元发展,长时储能加速落地,应用场景不断拓宽,行业迈入万亿级市场的长期高景气周期。
在10月23日召开的电话会议上,亿纬锂能也指出:“2027年动力和储能业务预计均将实现较大增长。随着国际客户交付增加,在2027年储能电池业务海外占比将大幅增加。”其进一步表示,目前公司储能电池产品需求旺盛,大方型电池备受青睐,公司将全力协调资源,尽力满足交付。“公司大圆柱电池已量产的工厂均处于满产状态。国际客户需求远超预期,国内客户也陆续实现交付。”
据三季报,亿纬锂能2026年前三季度营收达733.90亿元,同比增长63.08%;归母净利润52.40亿元,同比增长86.11%;扣非归母净利润40.95亿元,增速达111.38%。若结合其半年报数据,公司第三季度实现营业总收入同比增长64.56%,环比增长10.74%;归母净利润同比增长60.18%,环比增长4.53%;扣非后归母净利润同比增长110.64%,环比增长22.97%。在单季业绩表现上,亿纬锂能自2025年三季度以来归母净利润已连续第5个季度实现同比、环比增长。
同时,2026年前三季度,亿纬锂能动力电池出货66.17GWh,同比增长91.30%;储能电池出货67.52GWh,同比增长39.46%。根据SNEResearch数据,2026上半年,公司储能电池出货量排名全球第二。
在前述的电话会议中,亿纬锂能透露:“四季度产能已确定订满。2027年一季度的情况目前尚未完全确认,公司还在细化2027年分月出货安排。”
从行业龙头宁德时代来看,公司三季报披露:2026年前三季度实现营收4421.37亿元,同比增长56.19%;归母净利润达645.30亿元,同比增长31.60%;扣非净利润578.76亿元,同比增长32.68%。结合中报数据,宁德时代第三季度的单季归母净利润环比下滑了5.77%,扣非后归母净利润更是环比下滑了9.84%。
交银国际在最新研报中指出,宁德时代盈利承压主要受产品结构变化影响,三季度附加值较低的产品及项目交付占比提升;同时,出口退税率由9%降至6%的影响在当季体现,9月起恢复征收的2%电池消费税及存货减值增加,亦拖累利润表现。“公司长期竞争优势仍然稳固,维持买入。但短期盈利压力尚待消化,后续关注税负传导及2027年行业供需变化。”
与上述两家储能龙头公司的业绩增长相比,同样披露正式三季报的万里扬、骆驼股份、正泰电源、雄韬股份等公司业绩表现却不佳,归母净利润分别同比下滑了99.12%、42.81%、33.88%、15.72%。从这些公司的总市值来看,均不足百亿元,而亿纬锂能和宁德时代的最新总市值则分别约为1000亿元和1.1万亿元。
结合中报数据进一步分析,万里扬、骆驼股份、正泰电源的第三季度经营数据还出现进一步下滑迹象,第三季度归母净利润同环比数据均出现明显下滑。以万里扬为例,其第三季度归母净利润分别同比、环比下滑了204.98%、4193.49%。
锂电材料与电池化学品高景气
细分龙头业绩爆发
在储能公司中,鹏辉能源是目前披露2026年三季报公司中业绩增长最快的,前三季度实现营收178.66亿元,同比增长135.67%;归母净利润达11.78亿元,同比增长928.81%;经营性现金流由负转正,净流入9.13亿元,同比大增8032.76%。
据鹏辉能源三季报,营业收入增长主要系公司深耕储能主业,把握市场机遇,推动收入快速增长;经营活动产生的现金流量净额增长主要为公司储能业务快速增长,销售回款增加,经营现金流由净流出转为净流入。
不过,若结合一季报和中报数据分析单季业绩增速,则今年第三季度业绩增速相较第二季度表现有一定幅度减缓,第三季度归母净利润同环比增长分别为78.55%、-26.56%,而第二季度同环比分别为1239.99%和52.40%。在二级市场,公司股价自5月20日以来出现明显回撤,至10月26日收盘,回撤了54.43%。
中信建投证券在研报中指出,当前户储需求保持较好景气,鹏辉能源户用储能电芯上半年出货量位居全球第一;境外收入同比增长157.3%,海外终端需求占比持续提高,高价值场景拓展有望继续改善产品结构。AIDC方面,瀚海85Ah电芯已通过针刺测试,公司在UPS备电等算力储能场景具备产品储备;随着产能释放和应用场景扩展,有望打开中长期增长空间。
新宙邦的三季报业绩增速排在鹏辉能源之后。前三季度,公司实现营业收入120.65亿元,同比增长82.35%;归母净利润达15.42亿元,同比增长106.19%;扣非净利润15.42亿元,同比增长115.62%。
电池化学品是新宙邦的主要收入来源,据其半年报披露,电池化学品收入贡献在营业总收入中占比77.06%。据Wind数据,2024年中期至2026年中期,电池化学品收入分别同比增长4.44%、1.24%、22.77%、30.57%、104.27%(半年报和年报数据)。也正因电池化学品业务的稳定增长,新宙邦2025年以来几期财报均表现出色,归母净利润保持着两位数或三位数的同比增速。
除了传统电池化学品业务,在10月12日—13日的路演活动中,新宙邦透露:公司积极布局数据中心液冷场景,已完成各场景全技术路线的液冷产品与解决方案布局,覆盖单相、两相全系列冷却工质。其中,两相浸没式冷却液依托公司氟化工核心技术优势,开发了拥有自主知识产权、低全球变暖潜能值(GWP)的绿色环保型产品,已完成核心技术研发,正在重点客户端开展样品测试与应用验证;单相液冷相关产品已在国内部分数据中心实现试点应用。
此外,新宙邦还透露:参股公司新原邦已构建覆盖氧化物、硫化物、聚合物等主流技术路线的研发和生产能力,已实现批量生产并销售。在钠电领域,公司已拥有钠离子电池电解液的技术储备,相关产品总计已实现千吨级别交付。
机构近期密集调研
部分公司获基金增持
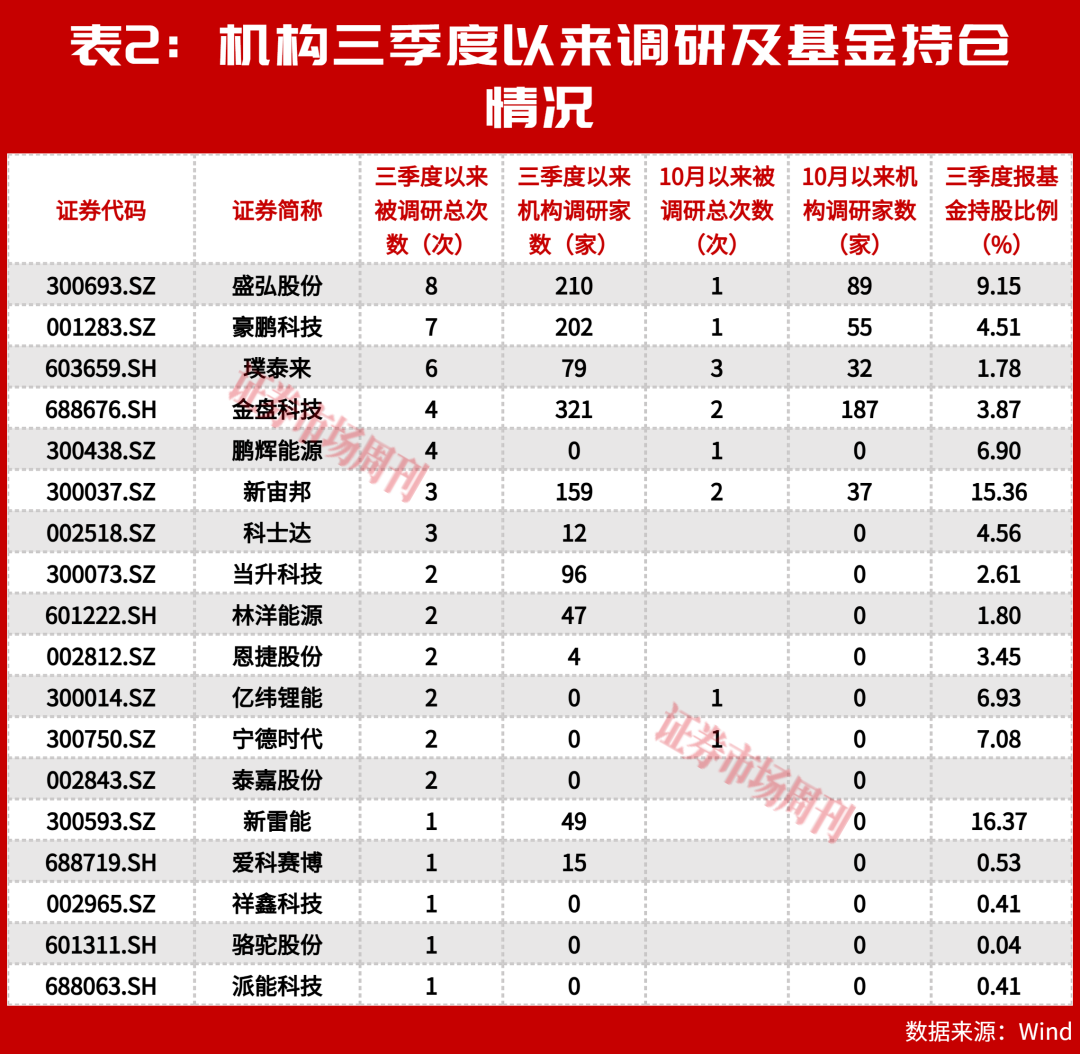
整体看,在披露正式三季报的21家储能公司中,有8家公司在10月份获得了投资人调研,其中璞泰来、新宙邦、金盘科技分别被调研了3次、2次、2次,参与调研的机构家数分别达到32家、37家、187家。此外,调研次数在1次的豪鹏科技和盛弘股份,也分别有55家、89家机构参与了调研。若从三季度以来的调研情况看,则有18家公司获得调研,调研次数超过2次的有13家。
璞泰来是全球涂覆隔膜加工龙头,其涂覆隔膜全球市占率在36.45%左右,连续7年世界第一。10月21日,公司接受美国银行、新加坡政府投资公司、高毅资产等10家机构调研。在调研中,公司透露:“2026年第三季度公司涂覆加工出货量超过43亿㎡,前三季度累计实现出货量约123亿㎡,同比增长67%。随着自产涂覆、基膜设备的产效提升,基于当前市场需求增速及公司产能利用率情况,预计2026年第四季度出货量有望延续高增长态势。”“截至目前,公司已形成近30亿㎡的基膜产能,另一方面,公司新增的四川20亿㎡基膜涂覆一体化建设项目部分产线已进入试生产阶段,部分产线处于安装调试阶段,预计2026年第四季度陆续投产并贡献增量。”
对于未来基膜行业的供需格局走势,璞泰来在接受调研时介绍:据行业预测数据,受益于新能源汽车及储能系统对新能源电池需求的持续扩张,全球湿法隔膜需求量有望由2025年的265.2亿平方米提升至2030年的664.4亿平方米,其间年均复合增速约20%,行业市场规模具备较大的增长空间。供给端,自2026年起湿法隔膜供需关系逐步呈现阶段性偏紧态势,基膜价格呈现企稳回升态势。
值得一提的是,虽然储能行业自今年5月下旬以来出现了持续调整,储能指数(884790.WI)跌幅超过36%,但就近期陆续披露的基金三季报来看,部分披露正式季报的储能公司,基金持股比例相比一季度末有一定幅度提升。比如新宙邦,其今年一季度末基金持股比例为10.8%,而到了三季度末则提升为15.36%。同样,新雷能的基金持股比例由一季度末的11.81%提升至16.27%。此外,正泰电源、豪鹏科技也均有提升。前文中的璞泰来在三季度期间则获得了华夏能源革新基金的增持,增持股数达204.51万股;鹏辉能源获得易方达国证成长100、易方达国证储能电池、景顺长城策略精选新进。
(本文已刊发于10月31日出版的《证券市场周刊》。文中个股仅为举例分析,不作买卖推荐。)