更高的资本成本,可能为那些现金流久期较短的价值股带来新的助力。
在近年来由AI主导的市场中,盈利兑现期较远的公司一直备受资本市场青睐。但更高的利率可能改变这一格局,并为价值股创造出新的优势——这些企业的现金流往往在短期内更为清晰可见。
2026年末,股票投资者正面临两大挑战。其一,AI的渗透性影响正将越来越多的公司和行业纳入其版图;其二,持续的通胀以及对货币进一步紧缩的预期,正在推高债券收益率。这些趋势正在考验传统多元化配置策略的有效性。
美联储加息 重置股票门槛收益率
在关于多元化配置的新一轮讨论中,利率依然是最值得关注的变量之一。自美联储于9月因通胀升温而上调政策利率以来——这也是自2023年年中开启后疫情下行轨迹以来的首次加息——利率在市场讨论中的重要性进一步凸显。其他主要央行也正处于紧缩模式。
历史经验表明,利率上升时期价值股往往更具韧性。我们的历史研究表明,在加息周期启动后的3个月、6个月和12个月,美国和全球的价值股均跑赢成长股。
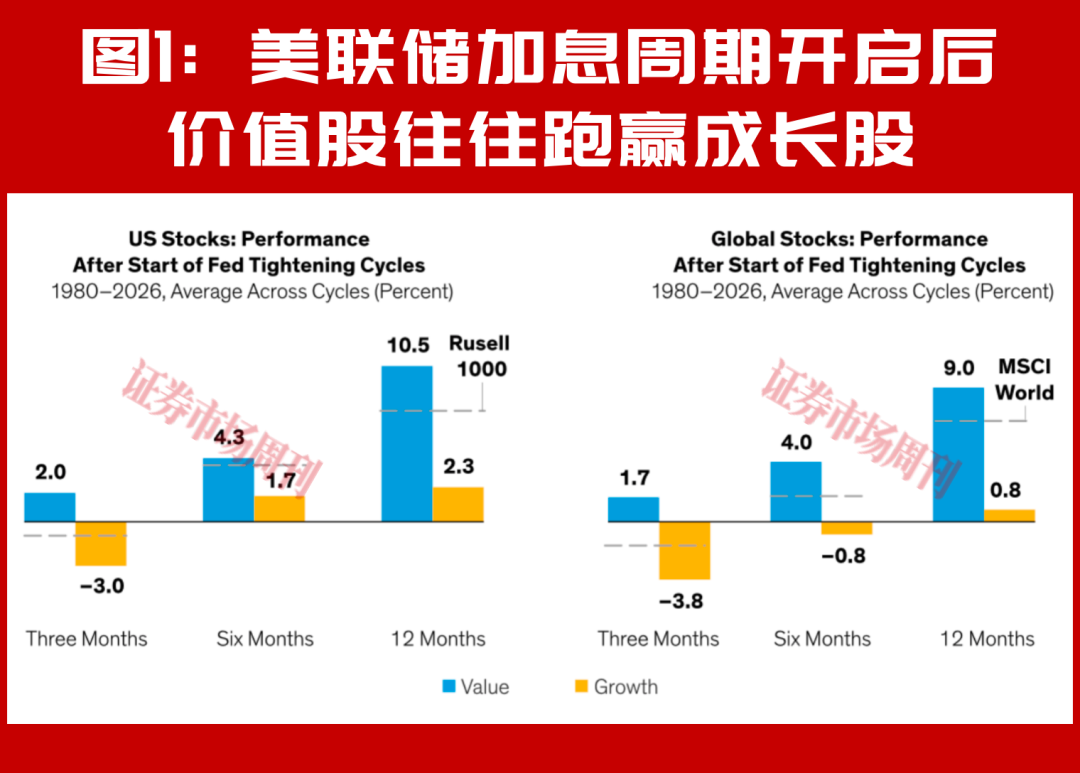
美国股票数据基于罗素1000风格指数,全球股票基于MSCI全球指数。
分析覆盖1980年以来六个持续时间至少六个月的紧缩周期,且政策利率上调至少50个基点。周期起始时间分别为:1988年3月、1994年2月、2000年2月、2004年6月、2016年12月与2022年3月。
股票回报自首次加息当月末算起。
数据截至9月30日。
数据来源:FactSet、FTSERussell、MSCI与联博
为什么更高的利率会利好价值股?
更高的利率对股票投资者而言并非理想的环境。随着债券收益率上行,债券相对股票的吸引力增强,这可能对股票估值和回报都构成压力。
但这种影响对不同类型股票来说不尽相同。较低的利率会压低未来现金流的贴现率,从而提升未来现金流的现值,这往往有利于成长股——因为它们的估值通常更依赖于预期在更远期实现的“长久期”利润。利率上升则扭转了这一态势。更高的贴现率对远期现金流的影响更大,使长久期成长股对利率和资本成本的变化更为敏感。相比之下,许多价值股未来三至五年的短期现金流则变得更为清晰可期,使得其估值对远期假设的依赖度有所降低。
更广泛配置价值股的理由
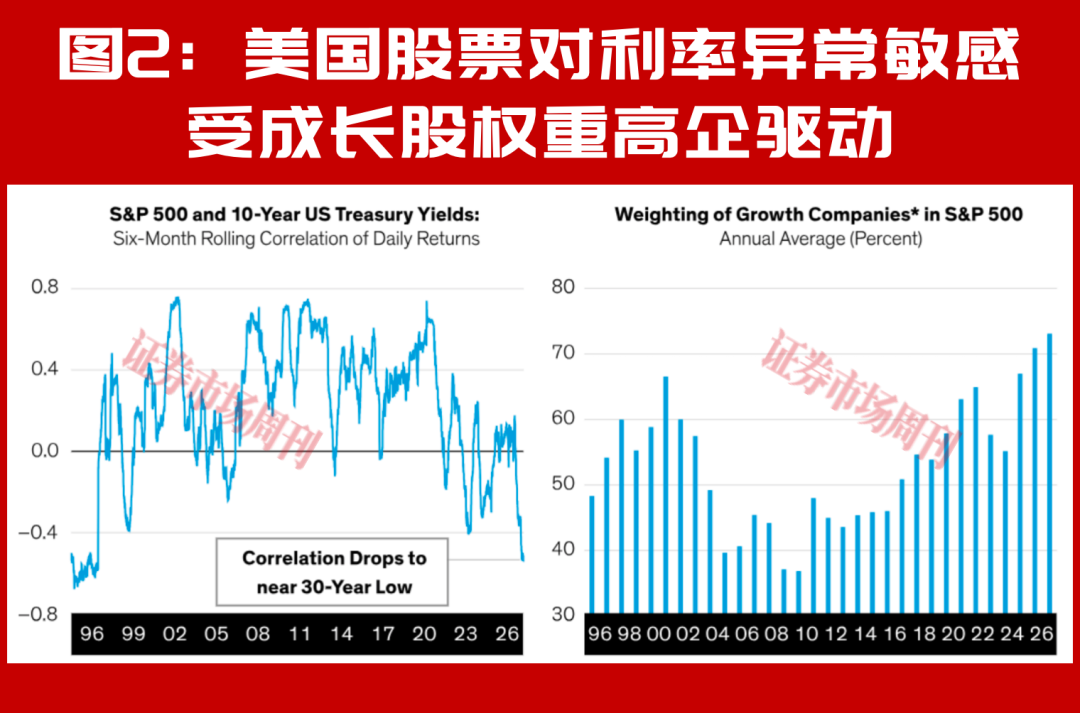
当前市场对利率的敏感度,可能超出许多投资者的认知。近几十年来,标普500指数常常伴随利率上行而走高,尤其是在周期性板块占指数中权重较大的时期。如今,成长股在标普500中的权重远高于以往,利率变化对市场动态和估值的影响因此更为显著。在我们看来,这有助于解释:如果利率维持高位或较当前水平进一步上行,价值股为何可能发挥更重要的多元化配置作用。
过往业绩并不预示未来结果。
*指长期每股收益(EPS)增长率高于中位数的公司。
左图截至2026年10月8日。右图截至2026年10月1日。
来源:Bloomberg, FactSet和AB
然而,尽管市场环境不断演变,主动型价值投资者面临的研究挑战并未改变。要捕捉具有长期回报潜力的标的,需要的不仅仅是识别统计意义上的“便宜”股票。我们相信,一套纪律严明的价值投资流程,应建立在扎实的基本面研究之上,旨在识别那些当前股价低估了其自由现金流持续性、实现时点与再投资潜力的企业。在我们看来,当资本成本更高时,更早到手的现金权重更大,而依赖远期盈利的商业模式则面临更高的举证压力。
在AI驱动的世界中平衡风险敞口
这一视角同样有助于评估其他正在重塑市场格局的力量。为AI提供动力的基础设施正在推升对电力、数据中心、半导体产能及其他实体基础设施的需求。这为两类企业创造了机会:一类是直接参与AI基建扩张的公司,另一类是为AI基础设施长期运营提供所需资产和服务的公司。重资产企业将从中受益,其中包括价值股领域内那些拥有长寿资产的公司——这些资产复制成本高昂或耗时漫长。与此同时,值得注意的是,价值股对“AI颠覆”更具抗冲击能力。这些公司并非对AI免疫,但许多价值股所处的行业,要么为AI基建扩张提供供给,要么与技术替代直接接触较少——比如农业或航空航天业等。
综合来看,我们认为最近的这些动态强化了扩大价值股配置的理由。我们在医疗保健、金融、房地产和工业等多个行业均看到了颇具吸引力的价值机会,这些板块在加息环境与AI驱动的市场动态中处于有利位置。在我们看来,主动型价值投资者尤其擅长评估这类机会,因为他们长期关注正常化盈利与现金流持续性。这一标准有助于区分两类企业:具备可持续盈利能力的周期型企业,与仅受益于暂时性条件的企业。
商业模式稳健的成长公司,在多元化配置中仍占有一席之地。但在低利率时代严重偏向长久期成长股的组合,或许可以选择配置一些价值股,并有望因此获利——这些价值股以清晰的自由现金流、纪律严明的资本配置和可信的正常化盈利为支撑。基准利率的提升或许已经改变了投资方程式——并让价值股在股票配置中发挥更重要角色。
(本文由联博集团全球及国际价值股票首席投资官和联博集团美国大盘价值股票投资组合经理原创撰稿,本刊编译。文章仅代表作者个人观点,不代表本刊立场)