商业航天概念股中报业绩分化明显,新兴赛道大规模盈利为时尚早。
2026年以来,国内商业航天板块行情持续走弱,行业指数自年初创下历史新高后转头下行,目前仍处于调整阶段。不过,从2026年上半年财报来看,板块内部分公司基本面已出现反转的积极信号,其中,中国卫星(600118.SH)营收同比增长超四成,归母净利润成功扭亏为盈,宇航制造与卫星应用双轮驱动成效显现;航天电器(002025.SZ)营收、利润双双增长,其中第二季度单季净利润更是同比增长近九成。
与此同时,可复用运载工具迭代、低轨星座高密度组网、太空算力场景落地、宇航新材料国产替代等衍生赛道加速突破,为产业打开长期成长空间,多家上市公司已提前布局前沿技术,不过,新兴赛道大多尚处于投入期,商业化变现仍需时间。
中国卫星发射规模创新高
利润同比扭亏
2026年上半年,中国卫星实现营业收入18.85亿元,同比增长42.72%,归母净利润为3457万元,较上年同期的-3049万元扭亏为盈。上半年公司卫星研制业务半年度达到验收条件的合同履约进度节点较上年同期增加,收入利润相应增加,同时公司卫星应用业务保持平稳发展,是公司业绩扭亏的主要原因。
上半年,中国卫星宇航制造与卫星应用两大板块齐头并进。宇航制造方面,公司巩固小卫星研制优势,成功发射空间环境监测卫星、阿尔及利亚遥感三号卫星等11颗卫星。前者由公司自主投入研制,实现探测数据在轨实时处理,可提供天地一体化全链条服务;后者是中阿航天合作的实质性成果。
核心产品上,公司的导航接收机拓展极低轨、地月空间等场景,高轨高灵敏、授权信号导航等技术实现型号应用,指标国内领先;导航接收机、星上时敏网络组件等核心产品持续获得型号订单;星载路由组件通过客户白名单验收,获得相关星座配套订单;商业模组产品完成首飞验证,并实现广泛应用;批量空间太阳电池按期交付,保障了神舟飞船等数十个型号近百颗星船的综合需求。
中国卫星的护城河在于“设计—研制—集成—运营”天地一体化全链条能力。卫星应用方面,公司发挥天地一体化资源优势,加速空间信息规模化应用;卫星通导遥终端、大型地面系统集成与无人机系统集成三个子板块齐头并进。
具体而言,上半年,公司在卫星通导遥终端制造领域交付高通量终端数千台套,在轨信关站与入网终端稳定运行;低轨一代增强信关站馈电基带产品完成研制交付,满足电信级运营需求,并启动二代升级开发。机载北斗导航产品完成蓝标件交付与系统联调,正在推进上机试验;北斗三号民航追踪监视终端开展装机适配性更改,为国产大飞机批量装机奠定基础。低空飞行服务站投入试运行,正与用户开展升级论证。面向未来星座布局,公司提前研制下一代基带虚拟化系统及高中低轨融合通信系统与终端。此外,公司在大型地面系统集成、无人机系统集成、卫星综合运营服务等领域亦形成竞争力。
上半年中国卫星虽然业绩扭亏为盈,但其股价表现并不好,从2026年1月13日的阶段性高位算起,截至10月13日,区间跌幅达54.66%。对于公司业绩走势与股价走势相背离的情况,中国卫星董事、总裁朱楠在10月14日举办的业绩说明会上表示:“公司二级市场股票价格受产业政策、经济形势、行业发展、市场情绪等众多因素综合影响,由市场多方共同决定。公司将始终坚守合规底线,以提升公司内在价值为核心,专注主业经营,不断提升核心竞争力,同时严格按照市值管理制度要求,持续做好现金分红、投资者沟通、信息披露等工作,规范开展各项市值管理工作,推动公司市值与内在价值实现良性匹配。”
商业航天业绩分化明显
航天电器持续盈利
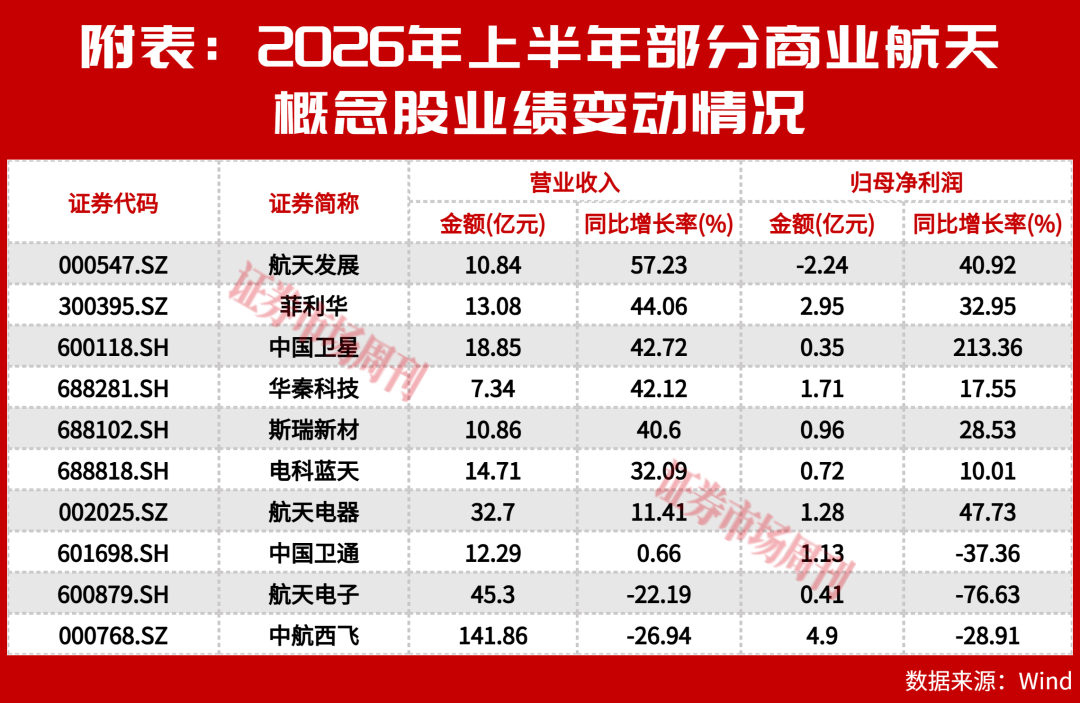
中国卫星的业绩扭亏是板块基本面分化的一个案例,2026年上半年,商业航天板块上市公司盈利表现冷热不均。营收层面,航天发展营业收入同比增幅达57.23%,菲利华、中国卫星、斯瑞新材、华秦科技同比增速也均超过40%;部分企业营收承压,中航西飞、航天电子营业收入同比均出现超20%的下滑。盈利端表现差异更为突出,中国卫星归母净利润同比大幅增长213.36%,航天电器、菲利华保持稳健增势;中国卫通、航天电子净利润同比分别下降37.36%和76.63%,航天发展则处于亏损状态,行业盈利态势分化明显。
与中国卫星的扭亏为盈不同,航天电器是在前期盈利的基础上再上一个台阶。Wind显示,2026年上半年,航天电器实现营业收入32.7亿元,同比增长11.41%,实现归母净利润1.28亿元,同比增长47.73%。分季度来看,2026年第二季度实现营业收入16.56亿元,同比增长12.73%,环比增长2.59%,归母净利润为7585万元,同比增长88.98%,环比增长45.21%,二季度业绩比一季度再上一个台阶。
航天电器主营业务为高端连接器与互连一体化产品、微特电机与控制组件、继电器、光电器件等产品的研制、生产和销售,以及为客户提供系统集成互连解决方案。公司主导产品用于航天、航空、电子、兵器、船舶、通信、商业航天、数据中心、半导体测试设备、新能源汽车、低空经济、深海装备、能源装备、轨道交通等高技术领域配套。目前公司业务正从单一互连元器件向系统级互连、驱动控制整体解决方案提供商转型升级,形成多领域、多赛道协同发展格局。
商业航天的中报业绩分化明显,二级市场的整体表现不佳,Wind显示,商业航天指数(8841877.WI)自1月12日录得历史高位之后持续回落,截至10月13日的区间跌幅接近40%。
不过,券商研报对于部分行业公司则给予了积极的评价。Wind显示,截至2026年10月13日,菲利华获得12个买入评级、2个增持评级;航天电器获得10个买入评级、3个增持评级;电科蓝天获得5个买入评级、2个增持评级。
衍生赛道开启想象空间
诸多公司加速布局
从行业背景来看,2026年全球商业航天正式迈入技术突破与规模放量的关键发展阶段。可复用运载工具技术快速迭代,持续推低发射成本,为卫星批量组网和太空场景商业化落地奠定基础;低轨卫星星座高密度组网全面推进,带动星上零部件、地面设备、运营服务全产业链需求持续扩容;太空算力、在轨服务、空间太阳能等新场景逐步从技术验证走向商业化探索;与此同时,宇航新材料、新一代电源、星载电子等环节的国产化进程释放出机会,虽然这些赛道当前尚未进入大规模盈利阶段,但是代表了产业未来的核心增长方向,也成为各家上市公司卡位布局的战略重点,部分企业在半年报中披露了前沿业务的进展。
菲利华是全球少数几家具有石英玻璃纤维批量生产能力的制造商之一,也是国内航空航天领域用石英玻璃纤维的主导供应商。公司开展了先进结构与功能一体化防隔热复合材料和高绝缘石英玻璃纤维复合材料的研发工作,已有多个高性能复合材料产品项目研发成功,通过了相关试验的考核,各项指标均满足要求,其中已有1个项目进入批量生产阶段。
上半年菲利华实现营业收入13.08亿元,同比增长44.06%,归母净利润则为2.95亿元,同比增长32.95%。需要注意的是,菲利华上半年业绩大幅增长的主导因素并非全部来自航空航天领域,半导体市场亦是重要的盈利来源。
公司在今年10月份接受特定对象调研时表示,2026年上半年,半导体市场需求稳步增长,公司聚焦大客户与重点市场,产能建设项目有序推进,供应能力持续提升,同时把握国产替代机遇,发挥全产业链优势,加速推进全链条国产化替代下游验证,半导体用石英玻璃材料营收同比增长35%。其中,石英电子布实现销售收入1.53亿元,约占营业收入的11.70%。同时,公司研发的超薄石英电子布产品仍处于客户端测试及终端客户的认证阶段,目前相关项目正在按计划有序推进中,公司将密切跟踪市场状况,合理规划、建设和投放产能,满足市场需求。
电科蓝天是目前商业航天概念股中市值最大的公司,公司于2026年2月10日上市,股价于5月11日达到峰值94.92元,总市值曾一度超过1600亿元。电科蓝天是国内宇航电源领域的核心供应商,其宇航电源业务聚焦航天领域全场景应用,产品主要包括宇航电源系统、单机及砷化镓外延片,用于配套载人航天工程、深空探测、北斗导航、低轨卫星星座等国家重大航天工程,商业航天各类型航天器平台,以及太阳能无人机、飞艇等各类临近空间飞行器。
在宇航电源领域,公司2026年上半年极低轨多结砷化镓太阳电池完成产品鉴定;快速外延、衬底减薄等低成本砷化镓太阳电池技术实现突破;新一代33系列锂离子蓄电池成功完成开发与应用;突破了柔性高压太阳电池阵、空间高压电源调控、高压高比能锂电池等多项关键技术,实现400V母线新体制电源系统国际首次在轨验证。
第三方数据显示,电源系统占卫星平台的价值量可达30%—60%,甚至更高,不过,电科蓝天多次在接受投资者调研时表示,其业务未来的增长受星座组网进度、产能释放节奏、技术迭代、市场需求变化等多方面因素影响,存在不确定性。9月8日,公司再次表示,其掌握了从砷化镓外延片生长、空间高效太阳电池制备到刚性、柔性太阳电池阵集成的完整产业链技术;公司已为千帆星座、国网星座等提供配套电源,具有丰富的配套以及在轨飞行验证经验,且募投项目已在有序建设中。随着商业航天进入大规模组网阶段,上述全产业链技术、在轨工程验证经验、募投项目带来的规模化产能储备,构成公司相对体系内竞争者的差异化优势。不过商业航天项目订单获取受客户选型、方案竞标、预算等多重因素影响,市场拓展存在一定不确定性。
(本文已刊发于10月17日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)