A股三大指数今日冲高回落,截止收盘,沪指跌0.67%,深证成指跌1.68%,创业板指跌2.44%。沪深京三市成交额超过1.9万亿,较昨日放量逾2500亿。行业板块多数收跌,地面兵装板块逆市走强,贵金属、游戏、机器人、影视院线、传媒、软件开发、IT服务、汽车零部件、消费电子板块跌幅居前。个股方面,上涨股票数量接近900只,近40只股票涨停。
第二十三届中国国际半导体博览会开幕式暨第八届IC企业家大会于11月12日举办,众多行业领军企业确认参与,覆盖芯片设计、晶圆制造、半导体设备、关键材料、EDA、先进封装、精密检测、智能制造、存储、科研创新与地方产业集群等全产业链。据SEMI此前发布的报告显示,2026年第三季度全球硅晶圆出货量同比增长13.4%,人工智能与先进封装需求拉动行业增长加速。
此外海外政策的不确定性或进一步刺激国产替代需求。外交部发言人郭嘉昆昨日主持例行记者会。路透社记者提问,在涉及英伟达首席执行官黄仁勋的相关指控出现后,美国国会议员周二再次呼吁收紧对中国获取先进人工智能(AI)芯片的限制。外交部对此有何评论?“中方在美国输华芯片问题上的立场是一贯的。”郭嘉昆说。
而三季度多家国产AI芯片厂商业绩高增也验证了国产芯片加速分食海外份额,据IDC数据,英伟达在华市场份额已降至34%、AI加速器出货量同比降44%。此外,百度昆仑芯M100已如期上市,M300将于明年推出。阿里旗下平头哥也递交独立上市申请,真武系列AI芯片累计出货56万片,已应用于智能驾驶、大模型、具身智能等场景,覆盖20多个行业,国产算力芯片出货量有望持续增长。
招商证券指出,展望后续,AI算力芯片及国产化放量有望继续提速,端侧SoC需求有望在成本压力边际缓解后修复,AI需求外溢亦将带动模拟、功率等成熟制程板块景气改善。浙商证券表示,海外先进芯片供给受限叠加国产产品性能与生态持续完善,国内算力需求正加速向本土厂商转移。
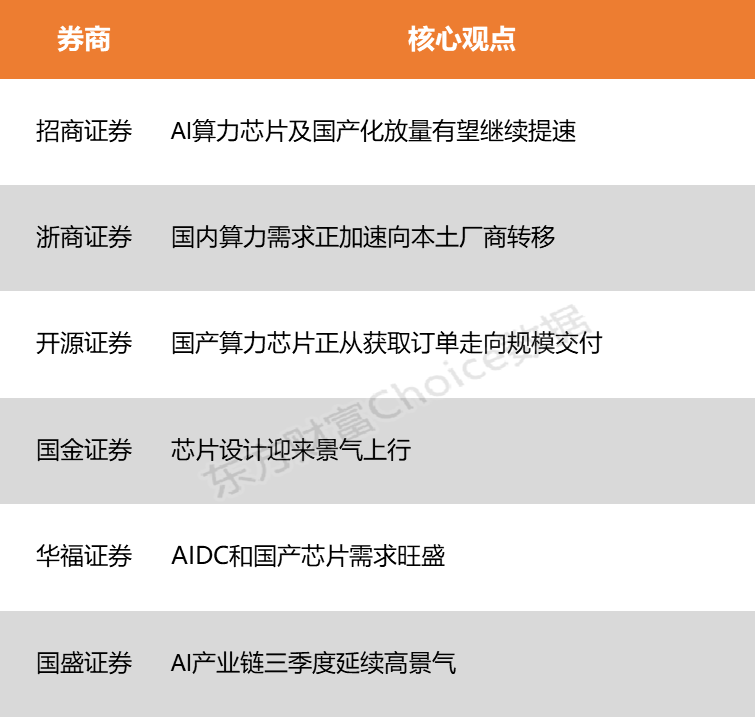
招商证券:AI算力芯片及国产化放量有望继续提速
展望后续,AI算力芯片及国产化放量有望继续提速,端侧SoC需求有望在成本压力边际缓解后修复,AI需求外溢亦将带动模拟、功率等成熟制程板块景气改善;国内存储与先进逻辑持续扩产、工艺升级,将推动设备和零部件国产替代,并支撑材料需求随产能爬坡及品类扩张稳步增长。
浙商证券:国内算力需求正加速向本土厂商转移
2029年中国通用GPU市场规模将达到7153亿元,其中国产通用GPU市场规模将达到2221亿元;海外先进芯片供给受限叠加国产产品性能与生态持续完善,国内算力需求正加速向本土厂商转移。
开源证券:国产算力芯片正从获取订单走向规模交付
国产算力芯片正从获取订单走向规模交付,系统效率、软件生态及稳定交付能力成为竞争关键。存储需求从高带宽内存向服务器内存、企业级固态硬盘延伸,需关注新增供给与企业级需求的匹配情况。随着机柜功率提升,800V高压直流供电及配套功率器件有望迎来增量需求。
国金证券:芯片设计迎来景气上行
AI算力与国产化双轮驱动下,芯片设计迎来景气上行;中国AI加速芯片国产份额从2024年的35%升至2025年的41%,2026年有望首次超过50%,算力产业正迈入主动主导阶段。
华福证券:AIDC和国产芯片需求旺盛
推理放量与云厂资本开支共振,AIDC和国产芯片需求旺盛。截至2026年3月我国日均Token调用量突破140万亿、较上年末增长超40%;头部云厂资本开支高增,腾讯、阿里上半年资本开支分别增长82%、49%,国产算力芯片加速放量、占比持续提升。
国盛证券:AI产业链三季度延续高景气
AI产业链三季度延续高景气,业绩兑现由点及面。国产算力方面,芯片由“可用”转向“规模替代”,产品、客户与生态形成闭环,需求加速向本土转移;超节点把竞争推向系统级效率,运营商集采与万卡池投用标志由试点转入规模部署,整机与ODM作为集成承载方直接承接增量。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)