A股三大指数今日涨跌不一,沪指小幅上涨,深成指与创业板指冲高回落。截止收盘,沪指涨0.32%,深证成指跌0.27%,创业板指跌0.27%。沪深京三市成交额不足1.5万亿,较上一交易日缩量近2000亿。行业板块涨跌互现,煤炭、机器人、稀土、元件、航天装备板块涨幅居前,能源金属、光伏设备、教育、酒店餐饮板块跌幅居前。个股方面,上涨股票数量超过2200只,近60只股票涨停。
当地时间11月6日,马斯克在巴伦投资大会上披露,SpaceX已订购6000个服务器机柜用于2027年太空数据中心,目标2028年实现1GW在轨算力;StarlinkV4单星标配10条10Tbps星间激光链路,远期单星可拓展至约100条,依托超10万颗卫星形成与海底光缆竞争的传输体系。卖方称供应链已接到150万张太空算力卡需求,对应约2万个机柜、3.2GW太空算力,机柜增量来自钛板与84层正交背板,对应约150亿元增量市场空间。
此外近期商业航天发射任务密集推进。11月3日,中科宇航力箭二号遥二运载火箭将千帆极轨21组共18颗卫星送入预定轨道;11月7日,星河动力谷神星二号复飞成功,将4颗卫星送入太阳同步轨道;11月9日4时24分,我国在海南商业航天发射场使用长征十二号运载火箭,成功将卫星互联网低轨29组卫星发射升空,卫星顺利进入预定轨道,发射任务获得圆满成功。SpaceX计划于11月13日进行Starship第15次飞行测试,并尝试一子级和二子级回收。
中泰证券表示,当前太空算力正向天地协同服务延伸,商业航天投资逻辑有望从星座建设拓展至算力运营。中信证券指出,“十五五”时期新一代通信网向“空天地海”一体化延伸,正推动商业航天成为基础设施投资的重要增量。坚定看好商业航天产业长期发展,投资端应更聚焦核心资产。
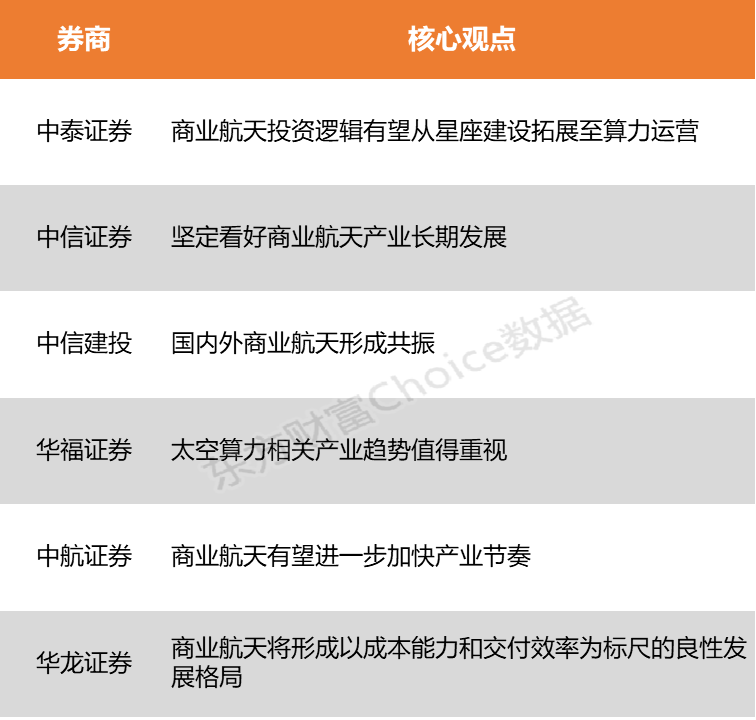
中泰证券:商业航天投资逻辑有望从星座建设拓展至算力运营
当前太空算力正向天地协同服务延伸,商业航天投资逻辑有望从星座建设拓展至算力运营。天地一体化太空算力云平台有望降低用户使用门槛,进而推动调用增长,牵引计算载荷、高速通信及能源热控升级需求,形成应用与基础设施相互促进的发展路径。天地一体化太空算力云平台实现了星地算力资源的统一接入与调度,为星地协同计算提供了有益探索,推动太空算力从技术验证走向规模化供给,应用前景广阔,有望推动产业链加速实现商业闭环。
中信证券:坚定看好商业航天产业长期发展
“十五五”时期新一代通信网向“空天地海”一体化延伸,正推动商业航天成为基础设施投资的重要增量。该研报指出,坚定看好商业航天产业长期发展,投资端应更聚焦核心资产。亚马逊收购Globalstar有望落地,SpaceX加码布局太空算力,全球商业航天竞争正迎来提速,国内可回收火箭也有望迎来突破。
中信建投:国内外商业航天形成共振
国内外商业航天形成共振,商业航天板块后续表现值得期待;在珠海航展、2027建军百年以及大飞机发动机国产化相关催化驱动下,军工板块整体表现也值得关注。中国军工产业正从过去依赖国内单一需求的模式,演进为“内需筑基、外贸扩张、民用反哺”的三轮驱动格局,行业从“周期成长”转向“全面成长”。
华福证券:太空算力相关产业趋势值得重视
太空算力已进入1—10阶段,本轮航天的主线在太空算力,产业已迈过0—1阶段向1—10发展;在算力扩容向太空延伸、监管框架释放制度红利以及国内商业航天订单拓展的推动下,太空算力相关产业趋势值得重视。
中航证券:商业航天有望进一步加快产业节奏
IPO方面,蓝箭航天、中科宇航、微纳星空等企业因更新财报需要,审核状态变更。并购方面,康希通信完成对相控阵T/R芯片制造商知融科技的收购,创远信科、高凌信息等公司持续推进各自的收购事宜。商业航天具备长周期、高壁垒、高附加值、市场空间大的属性,有望持续得到资金加码,并进一步加快产业节奏,一二级市场打通则使得更多优质企业有望通过资本市场实现价值传递和价值重估,形成产业与资本共振的良性发展格局。
华龙证券:商业航天将形成以成本能力和交付效率为标尺的良性发展格局
随着成本结构被逐步重构,单星造价、发射服务、地面测控与终端设备的价格同步下探,行业竞争的核心将从“谁能发射成功”转向“谁能持续、稳定、低成本地交付服务”。最终,商业航天将由技术驱动转向需求驱动,形成以成本能力和交付效率为标尺的良性发展格局。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)