11月5日消息,市场冲高回落,三大股指集体收涨。A股沪深京三市成交额再度突破2万亿元,连续2个交易日成交量在2万亿元以上。
盘面上,新能源方向集体爆发,光伏设备方向领涨,贝特利、时创能源、弘元绿能、钧达股份等多股涨停;贵金属板块延续强势,四川黄金、赤峰黄金、兴业银锡、晓程科技等多股上涨;AI漫剧概念震荡拉升,吉视传媒、引力传媒、博纳影业、浙文影业等多股涨停,芒果超媒大涨9%。下跌方面,高股息红利股调整,煤炭、石油方向领跌,中国海油跌超6%;CPO板块部分下跌,“易中天”集体下跌。总体来看,两市个股呈普涨态势,上涨个股超4800只。
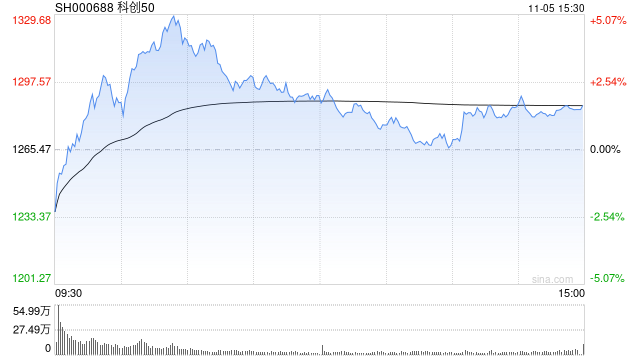
截至收盘,沪指报3689.81点,涨0.10%,深成指报11471.09点,涨1.19%,创指报2566.80点,涨0.87%。
盘面上,光伏设备、BC电池、AI视频板块涨幅居前;煤炭、石油、银行板块跌幅居前。
热点板块:
1.光伏概念
贝特利、时创能源20cm涨停,迈为股份涨超15%,弘元绿能、钧达股份等多股涨停。
消息面上,据国家能源局数据,2026年第三季度中国新增光伏装机约38.76GW,较2025年同期的28.06GW,增长约38%。
2.黄金概念
四川黄金、赤峰黄金、兴业银锡、晓程科技等多股上涨。
消息面上,据新华社,多家美国主流媒体预测,美国民主党在3日举行的中期选举中大获全胜。美元和美国国债收益率走低,黄金、白银期价4日大幅上涨。
对于近期金价走势,中信证券称,基于央行、ETF强韧性的主逻辑买盘延续,中选结果落地有望在流动性扰动释放、中期紧缩预期缓和以及长期经济前景担忧三方面促进金价底部夯实,黄金板块则有望率先迎来反弹。
信息面:
【高盛:美国中期选举结果或推动科技企业资本开支提速至2027年】高盛策略师表示,本次美国中期选举结果反而有可能推动资本开支提速,而非抑制资本投入。高盛指出,科技企业的决策者反而可能把资本投放提前至2027年,趁规划政策调整前抓紧利用当前的审批条件、完成战略性交易。
【机构:三季度全球DRAM营收逼近2000亿美元 同比大增369%】市场研究机构Counterpoint Research发布的报告显示,2026年第三季度全球DRAM市场营收接近2000亿美元,同比增长369%,接近去年同期的5倍。Counterpoint Research指出,此轮DRAM市场增长主要由价格上涨推动,而非出货量大幅增加。当季DRAM单位出货量环比仅增长约4%,每Gb平均售价则达到1.9美元。
【马斯克罕见删帖】多家美国主流媒体发布预测,民主党在3日举行的美国中期选举大获全胜,重获国会参议院和众议院控制权。此前花费数亿美元为共和党候选人助选的马斯克,则在选举结束后悄悄删掉了一条拉票帖文。据美国《华盛顿邮报》11月4日报道,选举日当天,马斯克曾在社交平台X上发帖,呼吁选民 “今天投红色!”然而,到了当地时间11月4日,这条帖文已从马斯克的账号上消失。据此前报道,马斯克在本轮中期选举中的资金投入达4.74亿美元,创下非参选捐赠者单个选举周期政治支出的历史纪录。他不仅利用X平台为共和党拉票,还多次公开攻击民主党候选人。但选举结果并未如马斯克所愿。 (环球网)
【国务院关于金融工作情况的报告:支持中央汇金公司发挥类平准基金作用 巩固完善资本市场稳市机制】中国人大网11月5日发布了《国务院关于金融工作情况的报告——2026年11月3日在十四届全国人民代表大会常务委员会第二十五次会议上》。报告称,稳妥化解重点领域风险,守住不发生系统性金融风险底线。稳步推进重点区域和重点机构风险处置。实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制。维护股票、债券、外汇等金融市场平稳运行。做好金融支持融资平台退出后市场化转型工作。常态化运行房地产“白名单”机制,满足合理融资需求。
机构观点:
招商证券首席策略分析师李昊阳表示,A股上市公司三季度业绩尽管受成本、基数、市场波动等因素影响,仍呈现“结构亮点凸显、盈利质量改善、发展韧性增强”的积极态势,为资本市场平稳运行奠定了坚实的基本面基础。
从整体盈利看,非金融板块前三季度累计净利润同比增长12.1%,保持稳健增长。李昊阳表示,分板块看,结构分化中亮点频现。科技成长板块保持领先优势,信息科技大类行业三季度利润同比增速达32.2%,居大类行业之首;科创板三季度净利润同比增速达69.4%,延续高增长态势。他特别提到,AI(人工智能算力产业链保持较高景气,元件、半导体、电子化学品等细分领域盈利快速增长,尤其是半导体行业前三季度累计净利润实现翻倍增长,新质生产力领域成长动能强劲。
同时,医药生物板块也在夯实上行基础,行业单季度利润同比增速由二季度的12.2%提升至三季度的27.7%,延续年初以来的加速改善趋势。李昊阳认为,创新药投融资回暖、海外授权加速兑现业绩与医疗服务需求改善,共同形成了驱动因素。此外,上游资源品板块盈利韧性突出,三季度利润同比增速26.3%,前三季度累计同比增速达40.6%,有色金属、石油石化、基础化工、煤炭等行业保持20%以上同比增速,呈现“量价共振”态势。