A股主要指数今日展开大反攻,截止收盘,沪指涨2.16%,收报3686.17点;深证成指涨4.22%,收报11335.69点;创业板指涨6.40%,收报2544.73点;科创50指数涨9.92%,收报1265.47点。沪深京三市成交额达到2.05万亿,较昨日大幅放量3366亿。行业板块呈现普涨态势,半导体、贵金属、电子化学品、元件、通信设备、光伏设备、电源设备、机器人板块涨幅居前,白酒、食品饮料板块逆市走低。个股方面,上涨股票数量接近4700只,逾120只股涨停。
11月4日早间,存储器制造龙头长鑫科技大幅提高回购计划上限至50亿元,上限金额较前次方案增加30亿元。这是科创板目前单笔金额最大的回购交易。据不完全统计,按方案上限口径,截至11月4日,年内已有42家科创板半导体公司披露回购方案,合计130亿元。其中,24家为10月以来新增方案,上限合计为106.5亿元,突破百亿元大关。增持方面,今年以来,科创板半导体公司股东及高管增持金额上限合计12.5亿元。
而业绩方面,据市场数据统计,14家半导体设备公司前三季度营收合计759.38亿元、同比增长19.3%,归母净利润176.60亿元、同比增长59.5%。订单端同样饱满,盛美上海在手订单170.73亿元、同比增长88.2%,头部设备企业交付周期已排至2027年上半年。
此外第二十四届中国半导体封装测试技术与市场年会于11月4日至6日在南京举行。本届大会以“AI启新程,封测铸‘芯’基”为主题,聚焦先进封装、AI芯片封装测试、玻璃基板及关键设备材料等领域,汇聚华天科技、长电科技、通富微电、台积电(南京)等产业链企业,围绕先进封装技术创新、关键设备国产化及产业链协同展开交流,为半导体装备产业升级提供新的交流合作平台。
SEMI预测2026年全球半导体设备销售额达1659亿美元,同比增23.2%,设备需求增长为板块提供产业景气支撑。此外,2026年1-7月国内集成电路产量累计3341.6亿块,同比增长23.1%,出口2160亿美元,同比增长99.5%,国内产业链供需与全球贸易活跃度同步提升。
东海证券认为,AI驱动的算力投资仍是四大厂商资本开支主线,存储业务全面放量且资本开支持续扩张,我国半导体在AI需求驱动下业绩表现良好。中信证券研报表示,展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量。
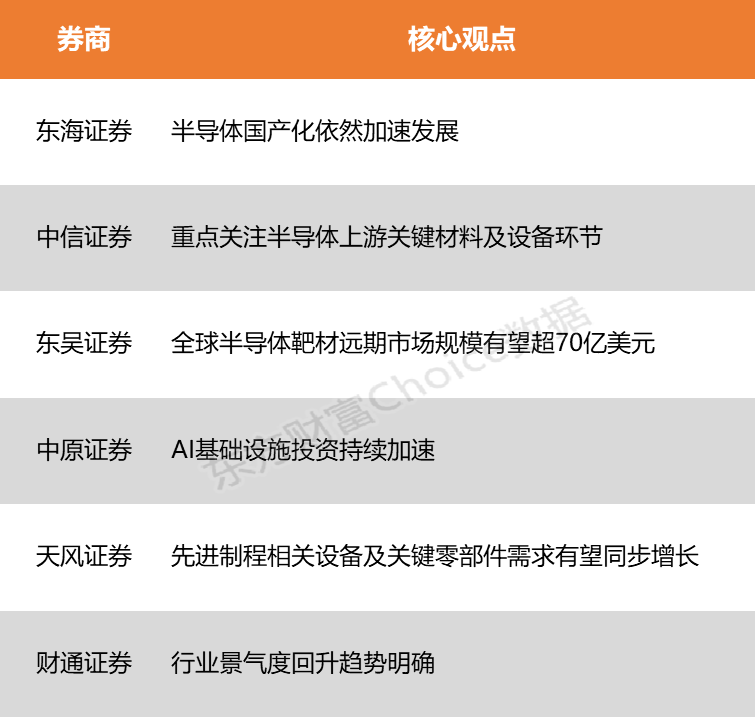
东海证券:半导体国产化依然加速发展
AI驱动的算力投资仍是四大厂商资本开支主线,存储业务全面放量且资本开支持续扩张,我国半导体在AI需求驱动下业绩表现良好;AI基建高景气或持续,半导体国产化依然加速发展。
中信证券:重点关注半导体上游关键材料及设备环节
展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量,建议把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,重点关注半导体上游关键材料及设备环节。
东吴证券:全球半导体靶材远期市场规模有望超70亿美元
溅射靶材是薄膜沉积核心耗材,市场规模持续扩容。需求由晶圆产能扩张与单片用量提升双轮驱动,逻辑芯片向7-3nm迭代、3D-NAND与HBM工艺升级及Chiplet、CoWoS先进封装,共同推升单片晶圆靶材用量与单位价值。SEMI预测2026-2027年中国300mm晶圆厂设备支出维持双位数增长,资本开支向靶材采购传导,全球半导体靶材远期市场规模有望超70亿美元,较当前有翻倍空间。
中原证券:AI基础设施投资持续加速
AI基础设施投资持续加速,推动全球半导体市场强劲增长,WSTS预计2026年全球半导体市场规模达1.655万亿美元,同比增长108%,存储器和逻辑芯片是主要增长动力;SEMI预计2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,并有望于2028年进一步提升至2295亿美元;同时,全球存储龙头加速扩产,三星、SK海力士规划2030年DRAM产能接近翻倍,国内长鑫科技DRAM全球市占率由2025年一季度的3%提升至2026年一季度的8%,国产创新空间巨大,国产半导体设备厂商有望充分受益。
天风证券:先进制程相关设备及关键零部件需求有望同步增长
AI基础设施投资持续向晶圆制造环节传导,半导体设备需求景气度或延续至2027-2028年,先进制程相关设备及关键零部件需求有望同步增长。
财通证券:行业景气度回升趋势明确
全球半导体库存周期已触底反转,2026年第一季度全球半导体大厂库存周转天数降至121天,创近三年最低水平,补库周期一触即发,封测龙头企业平均产能利用率已超过80%,行业景气度回升趋势明确。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)