A股三大指数今日集体回调,截止收盘,沪指跌0.82%,深证成指跌2.92%,创业板指跌4.45%。沪深京三市成交额接近1.6万亿,较昨日缩量近千亿。行业板块多数收跌,航天装备、核力发电、风电设备、银行、保险板块涨幅居前,元件、半导体、通信设备、机器人、消费电子、电子化学品、光学光电子板块跌幅居前。个股方面,上涨股票数量接近800只,近40只股票涨停。
近期商业航天板块迎多重催化。10月27日,证监会官网披露,湖北航聚科技股份有限公司在湖北证监局办理辅导备案登记,拟首次公开发行股票并上市。IPO日报据公开披露信息梳理,截至10月27日,处于IPO进程中的商业航天产业链企业至少有14家。航聚科技开启上市辅导,意味着商业航天IPO的拼图从整机端补上了材料端。与此同时,蓝箭航天、中科宇航已进入科创板审核,星河动力、星际荣耀、天兵科技尚在辅导;卫星环节,微纳星空已获受理,银河航天、天仪空间辅导备案中。
此外10月27日,2026卫星互联网产业生态大会在上海松江举行,正式发布《上海市卫星互联网产业创新发展行动方案(2027—2030年)》。方案明确,到2030年力争实现在轨卫星总数超3000颗、核心产业规模突破800亿元,培育优质企业等主体超100家,建成具有全球影响力的卫星互联网产业创新高地。地方层面把在轨规模与产业规模同时写进量化目标,为卫星制造、发射服务与地面终端打开可测算的需求空间。
而近期国内多次发射任务的成功,也提振了板块人气。10月23日至25日,我国完成遥感五十号03星、长四乙(遥感五十三号07-09星及遥感五十六号19-21星)、卫星互联网低轨28组卫星三次发射,全部圆满成功。其中10月25日10时03分,长八甲在海南商业航天发射场将卫星互联网低轨28组卫星送入预定轨道。
2026年,商业航天正在经历一场从“题材炒作”向“业绩兑现”的深刻切换。据赛迪智库数据,2025年中国商业航天市场规模已达到2.83万亿元。与此同时,产业节奏也在提速——2025年国内航天发射达92次,其中商业发射占比达54.3%。伴随可回收火箭技术的成熟,商业航天的商业化闭环正在加速成型。
华创证券研报指出,2026年航天装备行业高景气周期已开启。行业正从试验验证向常态化组网跨越,产业链上下游将持续受益于政策催化与需求释放的双重共振。中信证券研报表示,“十五五”时期新一代通信网向“空天地海”一体化延伸,正推动商业航天成为基础设施投资的重要增量。该研报指出,坚定看好商业航天产业长期发展,投资端应更聚焦核心资产。
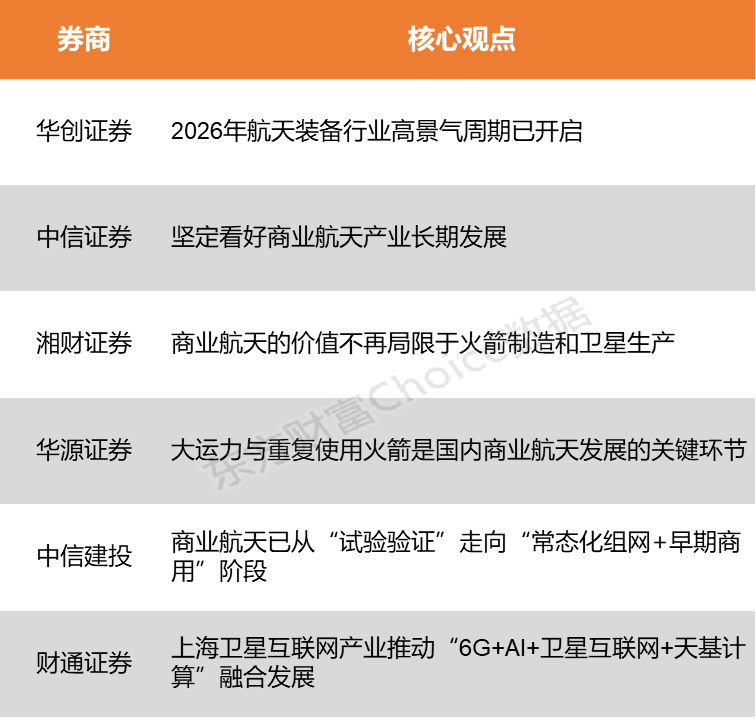
华创证券:2026年航天装备行业高景气周期已开启
2026年航天装备行业高景气周期已开启。2025年我国商业航天发射达50次、入轨商业卫星311颗,朱雀三号可重复使用火箭完成首飞。预计2026年商业航天市场规模将达0.85万亿元,2030年增至1.8万亿元,CAGR超20%。行业正从试验验证向常态化组网跨越,产业链上下游将持续受益于政策催化与需求释放的双重共振。
中信证券:坚定看好商业航天产业长期发展
“十五五”时期新一代通信网向“空天地海”一体化延伸,正推动商业航天成为基础设施投资的重要增量。该研报指出,坚定看好商业航天产业长期发展,投资端应更聚焦核心资产。亚马逊收购Globalstar有望落地,SpaceX加码布局太空算力,全球商业航天竞争正迎来提速,国内可回收火箭也有望迎来突破。
湘财证券:商业航天的价值不再局限于火箭制造和卫星生产
五羊星座规划由3颗先导星和25颗业务卫星组成,重点覆盖低纬度经济活跃区域,提升粤港澳大湾区、华南及“海上丝绸之路”沿线的遥感重访频率。这意味着商业航天的价值不再局限于火箭制造和卫星生产,而是进一步延伸至遥感数据、星载计算及行业信息服务。
华源证券:大运力与重复使用火箭是国内商业航天发展的关键环节
大运力与重复使用火箭是国内商业航天发展的关键环节,国内民营火箭已开始批量承接星座组网任务;随着运力能力提升及卫星组网推进,卫星互联网与终端应用环节的商业化进程值得关注。
中信建投:商业航天已从“试验验证”走向“常态化组网+早期商用”阶段
商业航天已从“试验验证”走向“常态化组网+早期商用”阶段。中国已向ITU申请超20万颗卫星频轨资源,GW星座创下“四天两发”纪录,千帆星座第七批以一箭十八星发射。2024年商业航天产业规模达2132亿元,同比增长32.6%,卫星制造及应用占比58.5%,发射服务与卫星应用两大领域有望保持40%以上增速。
财通证券:上海卫星互联网产业推动“6G+AI+卫星互联网+天基计算”融合发展
上海卫星互联网产业规划拟围绕星座组网、网络承载能力、产业规模及标杆应用场景提出目标,并推动“6G+AI+卫星互联网+天基计算”融合发展。SpaceX首次实现季度盈利,则进一步验证了“低成本发射—星座组网—用户增长—持续现金流”的商业路径。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)