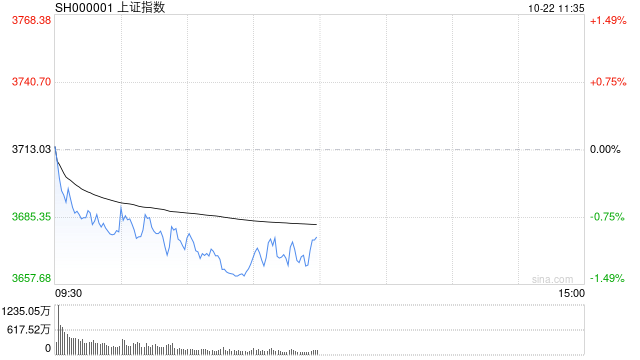
10月22日消息,市场集体走弱,三大股指集体下跌,创业板指低开低走跌超2%。
盘面上,工程机械板块逆势活跃 ,山河智能、南方路机涨停;人形机器人板块部分上涨,奕帆传动20cm涨停,鸣志电器回封涨停,兆威机电、赛福天、大洋电机涨停。下跌方面,影视院线板块震荡调整,博纳影业领跌;CPO板块持续走低,“易中天”大跌,新易盛跌超10%,中际旭创跌超7%,天孚通信跌近7%;CRO概念走低,近岸蛋白跌超14%,灵康药业跌停。总体来看,两市个股呈普跌态势,下跌个股超3900只。
截至收盘,沪指报3679.86点,跌0.89%,深成指报11496.07点,跌1.78%,创指报2620.04点,跌2.77%。
盘面上,电机、兵装重组概念、工程机械板块涨幅居前;影视院线、赛马概念、元件板块跌幅居前。
热点板块:
人形机器人
奕帆传动20cm涨停,鸣志电器回封涨停,兆威机电、赛福天、大洋电机涨停。
消息面上,美东时间周三,特斯拉CEO马斯克在特斯拉财报电话会上表示,他坚信人形机器人整个赛道都将成为全球最大的产业,未来地球上人形机器人的数量甚至会超过人类。他还预计,到明年年末,机器人AI、机电设计、可靠性以及使用寿命等一系列问题有望得到解决。
信息面:
【宇树科技王兴兴:目前物理AI已经看到被击穿的苗头】在2026世界物理AI大会暨宇树合作伙伴生态大会上,宇树科技创始人王兴兴表示全世界几乎所有人,对AI的重视程度和信仰都还不够,包括他自己。随着GPT-6的发布,目前物理AI已经看到被击穿的苗头,很可能最近1-2年或2-3年,目前具身智能迈过ChatGPT时刻的最核心挑战是AI模型的输入输出和真实机器人的对齐。他认为,在商业服务的落地会比家庭、工业领域更快些。 (科创板日报记者 黄心怡)
【马斯克:人形机器人将成为全球最大产业 明年年末有望实现Optimus对外交付】美东时间周三,特斯拉CEO马斯克在特斯拉财报电话会上表示,他坚信人形机器人整个赛道都将成为全球最大的产业,未来地球上人形机器人的数量甚至会超过人类。他还预计,到明年年末,机器人AI、机电设计、可靠性以及使用寿命等一系列问题有望得到解决,“到那个时间点,我们才可以对外向特斯拉以外的企业交付Optimus。”
【八部门:加强产业基础领域通用大模型和行业大模型研发布局 推动工业机理与智能体决策模型融合】工业和信息化部等八部门印发《产业基础能力提升“十五五”规划》,其中提到,推动人工智能赋能产业基础创新。加强产业基础领域通用大模型和行业大模型研发布局,推动工业机理与智能体决策模型融合,发展智能原生的基础产品,培育模型即服务、智能体即服务等新业态。加快人工智能在产品研发、设计仿真、中试验证、生产运营等全环节落地应用,提升过程管理、分析预测、决策执行智能化水平,加快产业基础创新迭代。
【马斯克:储能业务需求十分火爆 正以最快速度扩产】美东时间周三,特斯拉CEO马斯克在特斯拉财报电话会上表示,储能业务需求十分火爆,2027年交付的Megapack储能柜基本已经售罄。我们正以最快速度扩产来满足市场需求,同时预计该业务的毛利率将实现大幅提升。
机构观点:
东方证券:风险主要来自外部,国内不必过分担忧
全球权益市场近日共振调整,主要风险来自外部而非内部,更多是风险偏好和流动性的负面冲击。往后看,海外风险还会进一步加剧,高利率和高油价对经济造成的负面冲击逐渐显现,市场对海外风险的预期仍在升温;国内政策则稳步推进,经济状况也并未出现大幅波动。
作为应对,一方面要小心海外风险发酵对国内的间接负面冲击,可重点关注能化、有色、农业等全球大宗品;另一方面中期维度要坚定信心,国家安全、国产硬科技可逐步布局。
中银证券:外有压制,内有支撑
实际利率主导的估值压缩是本轮调整的核心外因。当前美债实际收益率未见明确顶部,全球成长股的估值压缩压力难以系统性缓解,外部金融条件仍是短期A股风险偏好的主导变量。国内基本面延续外需强、内需弱、价格传导不畅的分化,内需修复斜率仍是基本面定价的核心分歧。
证监会10月10日座谈会提出“持续加强稳市机制建设,进一步拓宽中长期资金来源、渠道和入市方式”,并明确“研究储备更多增量政策工具”,构成潜在托底,但外部冲击主导阶段市场情绪底的形成仍需要时间。
虽然市场短期风险因素尚未完全收敛,但系统性下探空间有限。此外,三季报密集披露窗口期,电子/PCB/算力硬件等预喜集中方向盈利兑现度较高,经过9月的调整,当前盈利因子已经有所超调,10月盈利因子关注度有望得到修复。