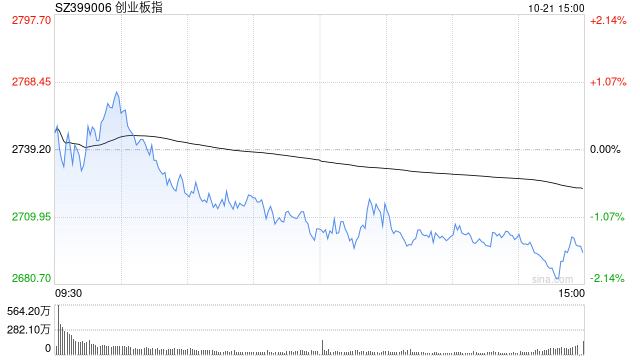
10月21日消息,三大股指集体下跌,创业板指跌1.62%跌破2700点。
盘面上,数据要素概念逆势活跃,南威软件4天3板,海量数据、太极股份涨停;AI漫剧概念反复走强,粤传媒2连板;养殖业板块集体上涨,东瑞股份涨停。下跌方面,电池板块下挫,宁德时代大跌超12%,时代万恒跌停;白酒板块走低,山西汾酒领跌;证券股下挫,锦龙股份跌停。总体来看,两市个股跌多涨少,下跌个股超3300只。
截至收盘,沪指报3713.03点,跌0.60%,深成指报11704.35点,跌0.82%,创指报2694.71点,跌1.62%。
盘面上,猪肉、数据确权、文化传媒板块涨幅居前;电池、能源金属、教育板块跌幅居前。
热点板块:
数据要素概念
南威软件4天3板,海量数据、太极股份涨停。
消息面上,国家数据集团有限公司在河北雄安新区成立,集团成立旨在推进数据资源开发利用、释放数据要素价值、服务人工智能发展、繁荣数据产业生态。
信息面:
【韩国KOSPI指数收涨超3% SK海力士涨近6%】日经225指数收涨0.85%,报64621.24点;韩国KOSPI指数收涨3.29%,报5735.67点。其中,三星电子涨5.67%,SK海力士涨5.8%。
【工信部:开展专精特新赋能中心建设工作】工业和信息化部发布关于开展专精特新赋能中心建设工作的通知,“十五五”期间,在全国范围内按照“先试点、后推广”的模式,建设一批专精特新赋能中心,形成覆盖重点领域、辐射全国的专精特新赋能网络,补齐中小企业高能级技术创新服务短板,提高创新资源要素保障水平,加速提升中小企业创新能力、核心竞争力和产业链配套能力,推动中小企业专精特新发展质量明显提升、专精特新“小巨人”企业持续涌现,为发展新质生产力、壮大先进制造业、构建现代化产业体系提供有力支撑。
【深圳人才房政策放宽:社保满1年,无房记录降至3年】深圳人才住房配售门槛进一步放宽。10月21日,深圳市住房保障署发布配售公告,对比此前批次配售条件发现,本批次申购条件出现明显放宽:90平以下房源由四个队列增至五个;社保最低累计1年即可申购,房产交易记录核查由5年缩短至3年。这意味着,更多社保刚满1年的新市民家庭将获得人才房申购资格,曾有过房产交易、但目前无房且满3年的改善型家庭也重新获得申购机会。
【天津:住房物业费、装修费可提取住房公积金】天津市公积金管理中心发布《市住房公积金管理委员会关于自住住房物业费装修费提取住房公积金有关政策的通知》,天津住房物业费、装修费可以提取住房公积金了,自2026年10月21日起施行。
机构观点:
东方证券:风险主要来自外部,国内不必过分担忧
全球权益市场近日共振调整,主要风险来自外部而非内部,更多是风险偏好和流动性的负面冲击。往后看,海外风险还会进一步加剧,高利率和高油价对经济造成的负面冲击逐渐显现,市场对海外风险的预期仍在升温;国内政策则稳步推进,经济状况也并未出现大幅波动。
作为应对,一方面要小心海外风险发酵对国内的间接负面冲击,可重点关注能化、有色、农业等全球大宗品;另一方面中期维度要坚定信心,国家安全、国产硬科技可逐步布局。
中银证券:外有压制,内有支撑
实际利率主导的估值压缩是本轮调整的核心外因。当前美债实际收益率未见明确顶部,全球成长股的估值压缩压力难以系统性缓解,外部金融条件仍是短期A股风险偏好的主导变量。国内基本面延续外需强、内需弱、价格传导不畅的分化,内需修复斜率仍是基本面定价的核心分歧。
证监会10月10日座谈会提出“持续加强稳市机制建设,进一步拓宽中长期资金来源、渠道和入市方式”,并明确“研究储备更多增量政策工具”,构成潜在托底,但外部冲击主导阶段市场情绪底的形成仍需要时间。
虽然市场短期风险因素尚未完全收敛,但系统性下探空间有限。此外,三季报密集披露窗口期,电子/PCB/算力硬件等预喜集中方向盈利兑现度较高,经过9月的调整,当前盈利因子已经有所超调,10月盈利因子关注度有望得到修复。