A股三大指数今日震荡整理,截止收盘,沪指涨0.12%,深证成指跌0.14%,创业板指跌0.26%。沪深京三市成交额不足1.5万亿,较昨日小幅放量。行业板块涨多跌少,医疗美容、机器人、消费电子、半导体、软件开发、医疗服务板块涨幅居前,航海装备、地面兵装、保险、煤炭板块跌幅居前。个股方面,上涨股票数量接近3800只,逾50只股票涨停。
10月20日,A股物理AI概念股再度走强,消息面上,近期物理AI及机器人迎来密集事件催化,中外科技巨头正在瞄准物理AI和世界模型。近日,智元机器人联合英伟达和多家高校,正式发布全球首个以真实执行为标尺的动作驱动世界模型评测平台WorldOracle,为机器人仿真训练提供统一基准;OpenAI首席执行官萨姆·奥尔特曼则在一档播客节目中确认,将会自研人形机器人,并将研发重心放在AI“大脑”,预计将于2027年进行演示;美光科技副总裁李哲在首尔COEX会展中心举行的韩国半导体展上透露,该公司正在研发专为物理AI应用而设计的边缘推理存储器(EIM)。
此外行业大会密集召开。英伟达GTC柏林大会于10月20日至22日正式召开,物理AI、工业AI及机器人技术被列为核心议题,行业目光再次聚焦实体与AI深度融合的软硬件底座。与此同时,2026物理AI与世界模型大会于10月19日至22日在南京国际博览中心举行。来自世界模型、机器人与具身智能、工业仿真、人工智能、数据、算力芯片等领域的产业力量也将参与其中。
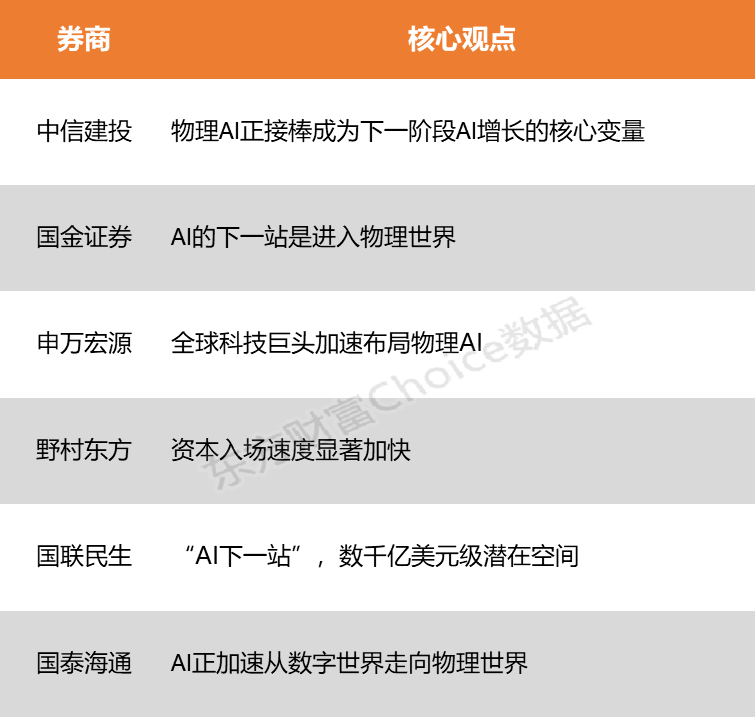
多家券商看好赛道长期机会。中信建投证券提出,物理AI正接棒成为下一阶段AI增长的核心变量。物理世界数据是贯穿从感知到反馈全过程的关键引擎,当前供给存在刚性缺口。国金证券指出,随着模型能力向物理世界延伸,PhysicalAI的竞争也将覆盖空间数据、物理仿真、机器人本体、训练算力和真实场景反馈等完整技术链条,从而为AI创造更大的商业化场景。
中信建投:物理AI正接棒成为下一阶段AI增长的核心变量
物理AI正接棒成为下一阶段AI增长的核心变量。物理世界数据是贯穿从感知到反馈全过程的关键引擎,当前供给存在刚性缺口。受制于保真、规模与成本的“不可能三角”,行业将迎来三重变革:商业模式上发展社会化众包采集数据,技术范式依靠世界模型虚拟生成数据,资产层面物理数据升级为企业高溢价无形资产。供需失衡推动物理数据资产价值重估,资本持续向数据基础设施与评测环节集聚,行业格局尚未定型,掌握稀缺数据与造数闭环能力的企业有望获得溢价。
国金证券:AI的下一站是进入物理世界
AI的下一站是进入物理世界,物理AI还需理解三维空间、物体状态、接触关系和动力学约束,并预测不同动作可能带来的结果。VLA将视觉和语言输入映射为机器人动作,世界模型则为动作选择提供未来状态预测和结果评估。两者逐步融合,有望推动机器人由单步操作走向多步规划、失败识别和自主恢复。随着模型能力向物理世界延伸,PhysicalAI的竞争也将覆盖空间数据、物理仿真、机器人本体、训练算力和真实场景反馈等完整技术链条,从而为AI创造更大的商业化场景。
申万宏源:全球科技巨头加速布局物理AI
AMD82亿美元收购WorldLabs补齐物理AI关键能力,全球科技巨头加速布局物理AI。英伟达已形成物理AI全栈布局,Cosmos持续强化世界生成、视觉推理和动作预测能力,Isaac及Omniverse覆盖机器人开发与仿真,GR00T推进机器人基础模型,Jetson承接端侧推理,Cosmos3Edge进一步验证世界模型向机器人本体侧部署。物理AI竞争正由单点模型能力升级为计算平台、开发工具、仿真体系和端侧生态的综合竞争。
野村东方:资本入场速度显著加快
野村东方国际证券援引PitchBook数据,截至2026年10月8日,全球机器人与物理AI企业年内累计融资接近480亿美元,约合3213亿元人民币,为2025年全年融资额的1.7倍,日均流入资金超过1.6亿美元。对比来看,2022年至2024年,该赛道年度融资规模长期维持在100亿至150亿美元区间,资本入场速度显著加快。
国联民生:“AI下一站”,数千亿美元级潜在空间
“AI下一站”,数千亿美元级潜在空间。物理AI优质数据存在供需缺口,横向对比来看,主流数据库规模显著低于图文与文本数据,且高质量训练数据生产成本仍相对高昂,而物理AI数据标准尚未统一,制约了数据的跨平台流通与复用,NVIDIA等推动的OpenUSD为面向超大规模3D场景的统一描述、组织与仿真框架,已获多家机构参与和支持,有望推动行业标准统一,促进行业数据的积累。我们看好物理AI发展带来的投资机会,参考大语言模型的发展历程,数据在人工智能的早期阶段价值突出,值得优先关注。看好其中与产业优秀公司合作关系密切、已经开始相关业务落地的公司。
国泰海通:AI正加速从数字世界走向物理世界
AI正加速从数字世界走向物理世界。世界模型、具身智能、机器视觉、智能终端等方向,有望推动AI从感知智能向决策智能演进,并在机器人、制造、自动驾驶等真实场景中落地。国泰海通证券认为,中国AI发展的关键并非简单复制海外路径,而是依托制造业场景和产业链优势,围绕物理AI和实体经济,构建“国产算力、行业数据、仿真平台到应用闭环”的系统工程。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)