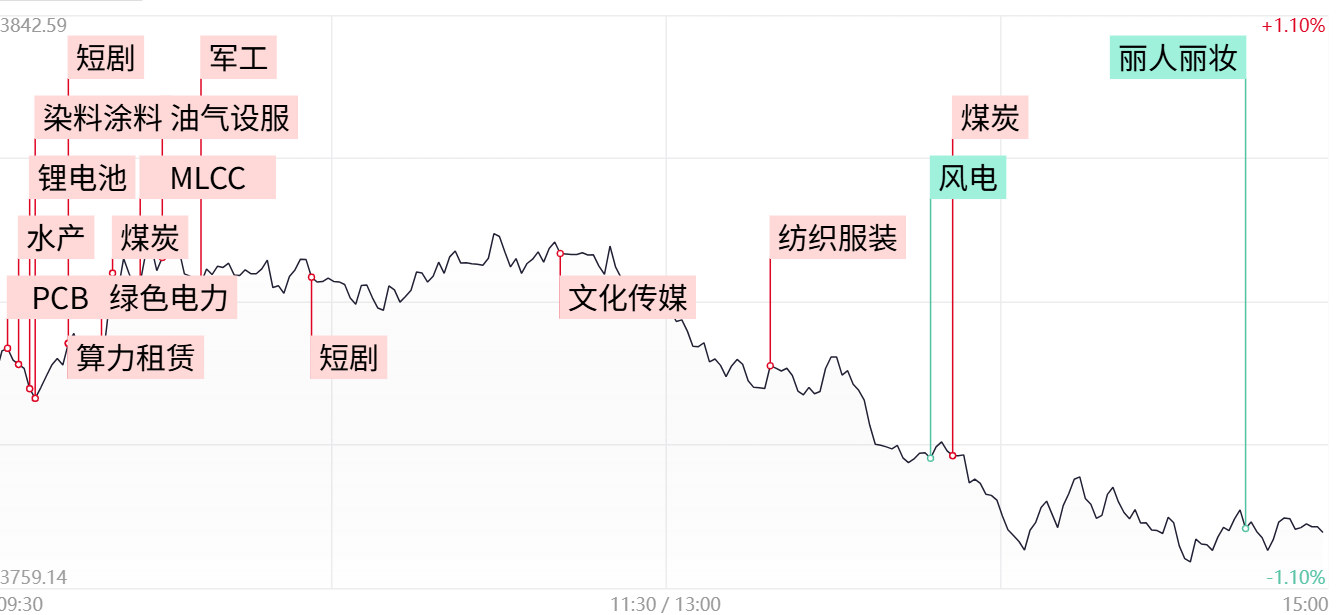
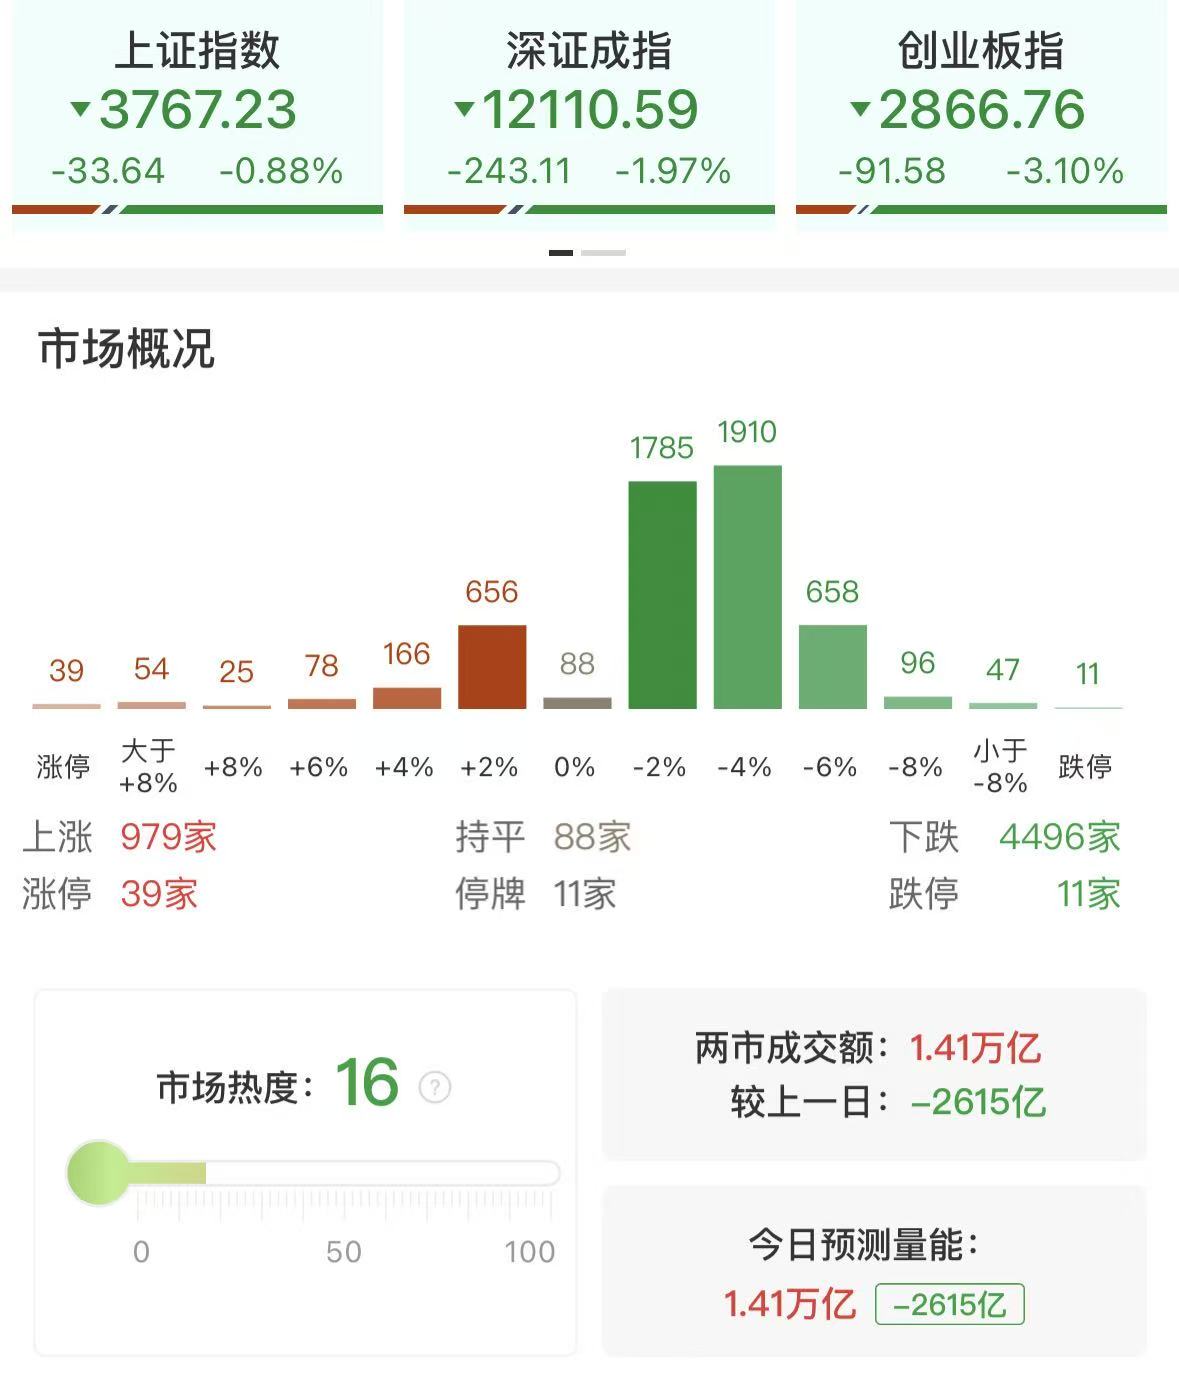
财联社10月14日讯,市场集体走弱,双创指数均跌超3%,深成指跌近2%。沪深两市成交额1.41万亿,较上一个交易日缩量2615亿。全市场超4400只个股下跌。盘面上,传媒板块盘中走高,AI漫剧方向领涨,慈文传媒、新经典走出4连板,掌阅科技7天4板,富春股份回封20cm涨停;PCB概念反复活跃,超声电子2连板,宝鼎科技涨停;煤炭安泰集团5天3板,郑州煤电涨停,陕西煤业创历史新高,中国神华创2007年11月以来新高。下跌方面,风电设备概念走弱,大金重工跌停,威力传动、新强联、双一科技等纷纷下挫;汽车板块震荡调整,江淮汽车、海马汽车跌超7%。截至收盘,沪指跌0.88%,深成指跌1.97%,创业板指跌3.1%。
板块方面
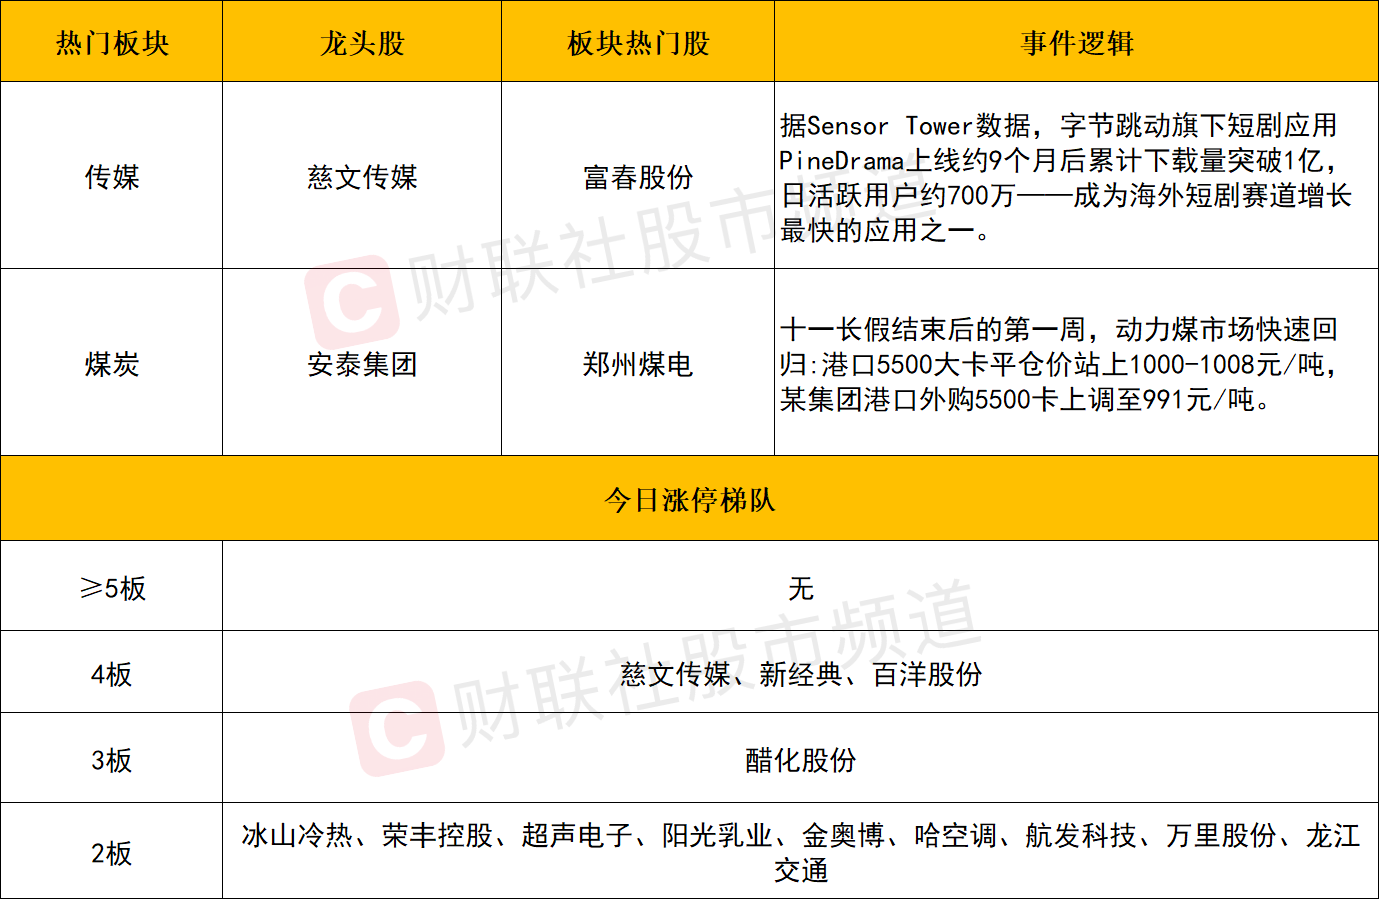
影视传媒延续强势,富春股份、慈文传媒、新经典、掌阅科技、引力传媒、电魂网络、中国科传、新华文轩等个股涨停。
消息面上,据SensorTower数据,字节跳动旗下短剧应用PineDrama上线约9个月后累计下载量突破1亿,日活跃用户约700万——成为海外短剧赛道增长最快的应用之一。国内方面,腾讯在微信端推出主打“免费+广告”模式的短剧小程序“绿泡泡短剧”,加码国内短剧流量阵地,短剧赛道海内外双线共振,持续提振板块情绪。
华泰证券发布研报认为,AI有望重塑影视生产成本与IP开发模式,短期看,AI可通过场景生成、视效制作及后期加工降低制作成本、提升项目效率。中长期来看,研报认为,规模化生产与跨语言内容开发有望拓宽IP商业化边界,催生AI原生内容及制作技术服务等新模式,具备优质IP储备、成熟制片体系与发行渠道的影视公司,有望率先将技术进步转化为内容产能与经营效率提升。
从市场角度来看,以AI漫剧为代表的传媒板块方向,近期持续获得资金涌入,在市场高认识度的情况下后市走势仍值得持续追踪。但从短线节奏而言,板块早盘集体拉升或使得短线情绪趋于高潮,不少中后排标的午后冲高回落,预计后续板块内部分化加剧,更多聚焦前排核心标的为宜。
煤炭板块同样逆势走强,安泰集团5天3板,郑州煤电涨停,陕西煤业创历史新高,中国神华创2007年11月以来新高。
消息面上,十一长假结束后的第一周,动力煤市场快速回归:港口5500大卡平仓价站上1000-1008元/吨,某集团港口外购5500卡上调至991元/吨。国家统计局数据显示,8月全国规上工业原煤产量3.6亿吨,同比下降7.7%,已连续三个月处于近五年同期最低水平。长城证券认为,动力煤价格反弹已破前高,迎峰度冬期间仍有向上空间,仍要格外重视供给端的紧张状态。
此外,科技与煤炭板块之间呈现典型的存量资金跷跷板效应。在海内外科技板块波动加剧、成长股不确定性抬升的背景下,资金避险诉求显著增强,部分前期布局科技赛道的筹码获利了结,持续回流兼具高股息、基本面强支撑的煤炭板块抱团。当前煤炭板块同时拥有煤价上行、供给收缩、冬储旺季三重基本面支撑,安全边际充足,在市场风险偏好偏弱阶段,后续板块行情有望延续。
个股方面
个股层面,传媒板块行情继续保持强势格局,板块内梯队效应清晰。新经典、慈文传媒双双成功晋级4连板;新华文轩再度涨停,走出13天9板。不过午后大盘指数再度走弱调整,板块内部资金分歧开始显现,海看股份、龙版传媒、元隆雅图等后排标的盘中出现较大幅度冲高回落。展望后市,传媒板块内部的结构性分化大概率进一步加剧,高位标的与后排个股行情或将进一步割裂。
科技赛道呈现显著内部分化特征,PCB细分方向部分中小市值标的延续涨势,超声电子拿下2连板;宝鼎科技依托三季报业绩利好催化,直接一字涨停。板块人气龙头澳弘电子虽然午后炸板,尾盘韧性仍存,收盘涨幅维持在6%以上。与之形成对比的是光通信权重集体承压走弱,中际旭创、新易盛、东山精密、天孚通信、工业富联等多只核心标的跌幅均超5%,大市值科技龙头无法止跌企稳或对市场情绪形成持续性拖累。
后市分析
今日市场再度震荡走低,双创指数均跌超3%,量能萎缩至1.41万亿,整体而言,目前市场尚未摆脱震荡走弱的弱势格局。盘面想要扭转短期颓势,仍需后续放量站稳5日均线,形成有效企稳信号。
与此同时,本轮市场调整过程中,风格轮动特征十分突出。前期资金高度抱团的科技板块出现筹码松动,抱团格局逐步瓦解;以银行、煤炭为代表的高红利板块凭借稳定现金流、高股息属性以及基本面利好支撑,走出独立性行情。因此在市场尚未止跌阶段,红利板块有望维持活跃,同时关注三季报业绩超预期的结构性机会。
市场要闻聚焦
1、苹果iPhoneDuo完成大模型备案Apple智能、通义千问等现身
工信部电信设备进网许可信息显示,苹果iPhoneDuo折叠屏手机国行版(型号A3721)在今年9月2日获得试用批文许可证后,于9月29日完成换证,新增了所搭载大模型的备案编号。该设备搭载的大模型备案编号为:Shanghai-AppleZhiNeng-202506160057、Shanghai-TongYiWanXiang-202410090024、ZheJiang-TongYiQianWen-20230901,分别对应Apple智能、通义万象、通义千问。
2、机构:全球智能手机出货量第三季度同比降20%创14年来同期新低
根据CounterpointResearch市场监测服务初步数据,2026年第三季度全球智能手机出货量同比下降20%,创2012年以来第三季度新低。市场降幅基本符合CounterpointResearch的预期,因为DRAM和NAND价格持续上涨在第三季度加剧了存储成本冲击,导致物料清单(BOM)成本显著攀升,并加深了供应短缺,对手机厂商的出货造成了明显影响。为应对零部件成本上涨,OEM厂商将部分成本转嫁给消费者,推动2026年以来全球智能手机零售价格上涨20%,并进一步推高市场的平均售价(ASP)