A股三大指数今日探底回升,截止收盘,沪指涨0.05%,收报3813.79点;深证成指涨0.17%,收报12641.86点;创业板指涨0.22%,收报3043.33点。沪深京三市成交额1.92万亿,较昨日放量2224亿。行业板块涨多跌少,影视院线、传媒、贵金属、广告营销、软件开发、游戏、一般零售板块涨幅居前,元件、风电设备、电子化学品板块跌幅居前。个股方面,上涨股票数量接近3300只,逾70只股票涨停。
A股影视传媒、AI短剧概念股今日持续拉涨。消息面上,国庆档电影市场表现平淡,但AI内容已成影视消费新增长极。红果短剧DAU超越“爱优腾芒”总和,《三星堆:未来往事》作为首部AI院线电影定档10月23日。此外10月7日,博纳影业集团股份有限公司宣布,智能原生科幻电影《计划外:广寒行动》正式开机并进入制作阶段。这也是继《三星堆:未来往事》之后,博纳影业“AI电影矩阵”中第二部推进至制作阶段的影片。
博纳的尝试并非孤例。2026年,AI影视正从“概念验证”走向“产业落地”,头部影视公司和平台密集布局。爱奇艺在2026年秋季悦享会上宣布“AllinAI”赋能影视长片制作战略,推出“燎原计划”,2026年全年计划上线40余部AIGC电影,后续立项制作的项目中AIGC电影占比将达50%。日前,虎鲸文娱集团推出AI人才孵化与培养项目“虎鲸AI人才计划”,并同步启动“鲸锐AI创作大赛”,寻找AI创作者。TVB播出AI短剧《社畜求生101》,并打造配套IP商业模式。光线传媒已内部上线AI工具应用平台,完成十余个自研AI工具的应用落地。
行业研究机构DataEye发布的《2026上半年AI剧漫剧数据报告》显示,今年1月至5月国内AI剧漫剧市场规模已突破220亿元,全年有望冲击400亿元大关,同比大幅增长138%。用户端同步爆发,国内AI短剧用户在今年上半年突破6亿。产能与流量双向井喷。据抖音端原生AI短剧数据,今年1月至6月新增AI短剧总计22.19万部,其中1055部播放量破亿,新增播放量达5157.38亿。
中金公司分析认为,AI直击影视行业试错成本、沟通成本两大痛点,制作环节作为行业70%—80%成本的集中环节,AI降本潜力可观——虚拟拍摄基地最高可削减85%的场景搭建成本,数字人演员原画建模成本降低80%。财信证券指出,多模态能力迭代加速,AI短剧产业链正在经历价值重估。模型能力跨过轻量化内容生产门槛,AI漫剧率先放量,AI仿真人剧成为新增供给方向。
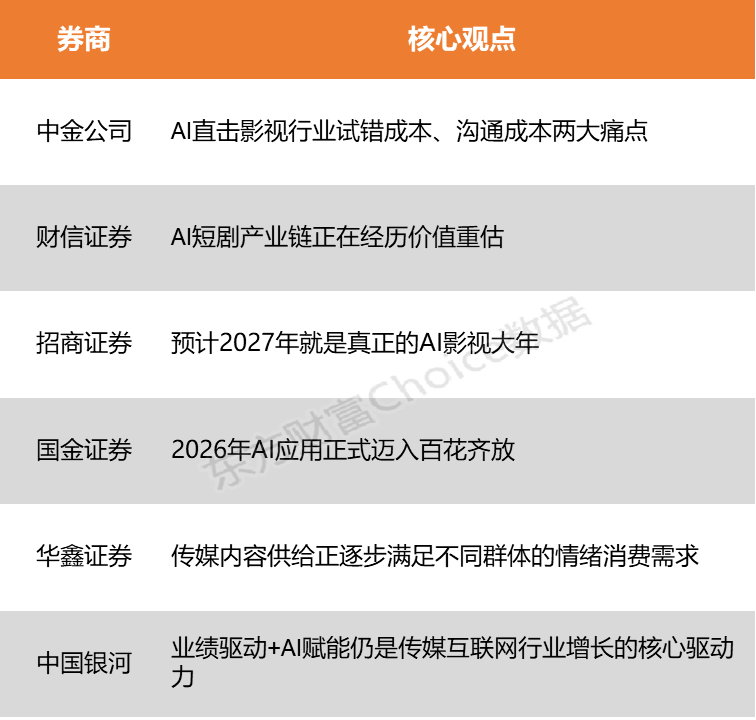
中金公司:AI直击影视行业试错成本、沟通成本两大痛点
AI直击影视行业试错成本、沟通成本两大痛点,制作环节作为行业70%—80%成本的集中环节,AI降本潜力可观——虚拟拍摄基地最高可削减85%的场景搭建成本,数字人演员原画建模成本降低80%。快手可灵AI的数据显示,影视制作成本可降低至传统方法的十分之一,制作时间缩短约60%。《中国AI影视发展报告(2025—2026)》指出,AI已覆盖影视创意、拍摄、后期、宣发、运营全流程,产业主体格局逐步清晰,六个主要商业模式初步跑通,未来将向精品化、IP生态化及人文深度发展。
财信证券:AI短剧产业链正在经历价值重估
多模态能力迭代加速,AI短剧产业链正在经历价值重估。模型能力跨过轻量化内容生产门槛,AI漫剧率先放量,AI仿真人剧成为新增供给方向。AI显著降低了短剧制作成本和生产门槛,但大量同质化内容进入市场后,作品播放表现明显分化,粗放的生产模式难以维持竞争优势,行业竞争将更多取决于优质内容和发行效率的提升。
招商证券:预计2027年就是真正的AI影视大年
AI短剧大火,意料之外,情理之中。吸引观众的最核心因素还是剧本和剧情,AI短剧因为将更多成本用于打磨剧本和剧情,随着内容质量提高,近期受欢迎在情理之中。AI影视是继AI编程后新的爆款AI应用,字节的SD收入持续攀升,AI微短剧已占据短剧行业的95%。预计2027年就是真正的AI影视大年。
国金证券:2026年AI应用正式迈入百花齐放
大模型能力突破、成本降低、开放权重模型加速迭代,推动2026年AI应用正式迈入百花齐放。机构对AI软件应用保持乐观,重点看好四类方向:铲子股/卖水人、Infra、定制化重的IT交付,以及与业务流程深度结合的行业软件。
华鑫证券:传媒内容供给正逐步满足不同群体的情绪消费需求
AI工具的持续迭代正推动内容创作进入新阶段,字节跳动Seedance2.5与MinimaxH3的发布标志着视频生成能力从片段级输出迈向完整创作流程,尤其在长叙事、多模态参考和稳定编辑方面取得突破。随着《桃花潭记》《被裁掉的女孩》等AI原生内容获得大众关注并形成付费意愿,传媒内容供给正逐步满足不同群体的情绪消费需求,契合下半年经济工作会议对内需消费的支持方向。
中国银河:业绩驱动+AI赋能仍是传媒互联网行业增长的核心驱动力
硬件侧AI基建的不断发展,最终将传导至产业链下游板块,业绩驱动+AI赋能仍是传媒互联网行业增长的核心驱动力。未来,随着AI投入不断增加、多重利好长期加持,互联网核心资产、AI赋能不断深化的AI应用及产业链、优质内容不断产出、业绩释放确定性较高的内容板块有望长期受益。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)