沪指今日震荡整理,创业板指冲高回落、盘中一度涨逾2%。截止收盘,沪指涨0.06%,收报3952.13点;深证成指跌0.05%,收报13723.74点;创业板指涨0.01%,收报3399.93点。沪深京三市成交额2.15万亿,较昨日放量1056亿。行业板块涨跌互现,广告营销、传媒、通信服务、IT服务、软件开发板块涨幅居前,旅游及景区、地面兵装、航运港口、航海装备、贵金属板块跌幅居前。个股方面,上涨股票数量接近2400只,逾60只股票涨停。
近期CPU板块迎海内外多重消息催化。隔夜美股CPU龙头股英特尔涨超12%;AMD涨9.95%,创历史新高。消息面上,Meta的智能体Muse在9月8日上线后迅速登上苹果应用商店的免费应用榜首,再次点燃了市场对CPU龙头的热情。分析指出,AI智能体的普及将推高推理和基础设施负载,从而利好服务器CPU需求。
Agent时代,CPU的需求再加强。在智能体(Agent)应用爆发的驱动下,CPU需支持多线程和多进程并行,并根据负载特征进行动态调整,此类任务处理在智能体任务总量中总耗时占比很大,浦银国际证券指出,在Agent驱动下,AI服务器CPU与GPU配比正从过去的1:8收敛至1:1。
此外国内方面,在9月22日举行的2026杭州云栖大会上,平头哥公布倚天服务器CPU的规划,2027年将推出倚天720和倚天730两代服务器CPU,单核性能持续提升。未来,平头哥还将继续推出基于第二代自研核的倚天750,该芯片支持平头哥自研ICN片间互联总线协议,可与真武AI芯片通过ICN总线直接互联,进一步提升CPU与AI芯片的协同效率,满足Agentic时代的算力需求。
湘财证券表示,AI算力的受益面正从GPU向数据中心CPU显著扩散,AI推理与Agent应用的落地正驱动服务器CPU需求进入一轮供不应求的量价齐升周期。国金证券指出,随着个人Agent和企业Agent渗透率提升,CPU需求有望由传统GPU服务器配套进一步延伸至Agent执行层本身。
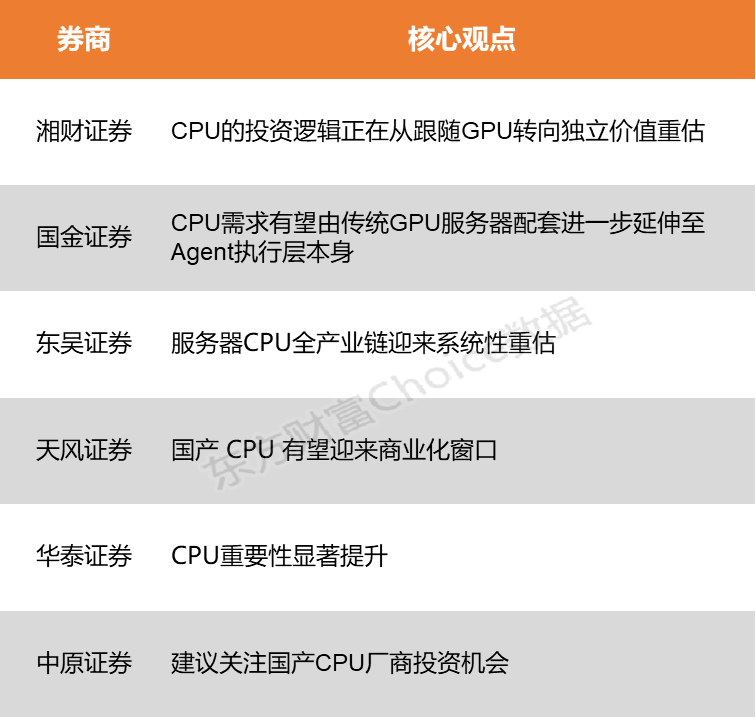
湘财证券:CPU的投资逻辑正在从跟随GPU转向独立价值重估
Agent带来数量级更多、且非人类的调用主体,每一次任务的编排、检索、工具调用都高度依赖CPU算力。AI算力的受益面正从GPU向数据中心CPU显著扩散,AI推理与Agent应用的落地正驱动服务器CPU需求进入一轮供不应求的量价齐升周期。基于Agent时代对CPU需求的深刻重塑以及海外科技公司的明确指引,CPU行业正迎来长周期的景气向上阶段,CPU的投资逻辑正在从跟随GPU转向独立价值重估。
国金证券:CPU需求有望由传统GPU服务器配套进一步延伸至Agent执行层本身
类似Muse的这类Agent需要独立或隔离的云端执行环境承担浏览器、代码执行、工具调用及应用运行等任务,系统需要CPU进行调度。随着个人Agent和企业Agent渗透率提升,CPU需求有望由传统GPU服务器配套进一步延伸至Agent执行层本身。
东吴证券:服务器CPU全产业链迎来系统性重估
Agent需要记忆偏好、调取上下文、工具编排,大量是串行业务、更依赖CPU,配比向1:1演进意味着需求是量级提升而非线性增长,服务器CPU全产业链迎来系统性重估。
天风证券:国产CPU有望迎来商业化窗口
供需缺口扩大,国产CPU有望迎来商业化窗口。需求放量下,海外x86服务器CPU库存、价格和交期同步承压。例如2026年2月Intel和AMD均发出供应警告,Intel部分产品交期最长拉至6个月,AMD部分产品交期拉长至8-10周,Intel服务器产品在中国市场价格也已出现上调。海外CPU缺货和交付不稳定会倒逼下游客户重新评估国产CPU的可获得性和适配价值。若国产CPU在推理服务器、行业服务器和国产超节点中持续验证,当前阶段有望成为国产CPU进入商业化市场的重要窗口期。
华泰证券:CPU重要性显著提升
Agent=LLM+Planning+ToolUse+Memory,CPU承担任务编排、数据调度、沙箱执行、记忆管理等关键环节,随着Agent复杂度提升,CPU重要性显著提升,板块有望迎来量价齐升。
中原证券:建议关注国产CPU厂商投资机会
AI推理与智能体应用正重塑算力结构,CPU重回AI数据中心核心,目前服务器CPU需求旺盛,供给紧张,有望迎来新一轮涨价潮,国产CPU厂商正加速实现国产替代,建议关注国产CPU厂商投资机会。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)