一批出口欧洲的光伏组件进入项目竞标终评,产品全生命周期碳足迹数值成为关键评分项。数值偏高不仅可能导致产品直接失去竞标资格,还会影响后续欧盟补贴与电价收益。
2026年欧盟“碳关税”正式开征以来,碳合规压力正沿着光伏、钢铁、电解铝等多个出口行业持续传导,国内企业的低碳竞争早已跨过“要不要做”的选择题,进入核算精度直接决定市场竞争力与利润空间的实操阶段。
近日,2026全球熊猫伙伴大会·零碳中国论坛在成都举办。出口产品碳足迹核验、碳数据规则互认、海外市场准入等一线企业直面的难题,成为会场关注度最高的议题。
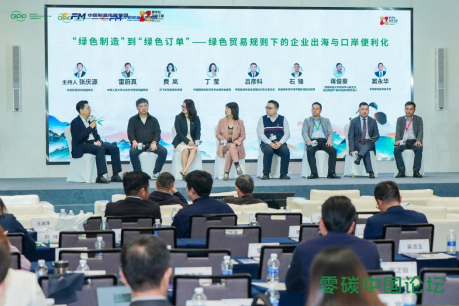
论坛现场,多位行业嘉宾围绕绿色贸易壁垒应对、出口企业碳合规建设等议题展开深度交流
出海企业成本压力有多大?
成都天府智碳新能源技术有限公司首席技术官窦永华在分享中道出企业的真实遭遇:“面向欧洲市场的光伏组件投标,通常要求提供产品碳足迹。若组件碳足迹高于招标规定限值,将存在被否决投标的风险。”他进一步解释说,即便获准参与评审,较高碳足迹也会降低项目在欧盟可再生能源竞拍、激励机制中的竞争力,难以获得优于低碳产品的拍卖电价、补贴溢价,最终削弱项目整体收益水平。
2026年1月1日起,欧盟碳边境调节机制(CBAM)正式开征,业内俗称“碳关税”。简单说,就是进口到欧盟的高碳产品,要为自己的碳排放额外交一笔钱。碳成本由此写入出口订单,全生命周期碳足迹成为跨境贸易新凭证。
这一成本压力还在持续加码。按欧盟碳市场规则,免费配额从2026年起逐步退坡,2034年全部取消;2025年12月欧盟委员会又提议,将碳边境调节机制从目前六大行业扩展至180个下游产品。双重作用下,出口企业的碳成本压力将进一步放大。
“企业能做的就是把数据精确地测算出来,该抵扣的一点都不能少,绝不能使用默认值。”中国环境科学学会碳排放权交易专业委员会委员丁莹在论坛现场表示。所谓默认值,是欧盟针对未提交实测碳足迹的进口产品设定的排放参考数值。
天府智碳梳理的“碳关税”规则显示,欧盟按原产国与产品设定排放默认基准,分配给中国部分品类的基准排放强度整体偏高;同时对钢铁、水泥、铝、氢气设置阶梯惩罚加成,2026年上浮10%,2027年上浮20%,自2028年起上浮30%,化肥加成固定为1%。
企业若无法取得欧盟认可核查机构出具的实测排放数据,申报时必须采用这套默认值核算、缴纳“碳关税”,排放数据的合规性与核查质量直接决定最终碳关税支出。
“碳关税”里有哪些“冤枉钱”?
相比核算能力不足,核算对象混淆是更常见的误区。天府智碳总经理蔡潇在服务重点控排企业时观察到,钢铁、铝、水泥企业容易混淆组织碳与产品碳。
组织碳统计企业整体排放,用于零碳工厂认证;产品碳覆盖单品全生命周期排放,是“碳关税”和海外绿色供应链采购的硬性要求。蔡潇强调,不少企业误将零碳工厂认证当作碳管理捷径,出口申报时才发现相关数据无法直接用于碳关税申报。
破解之道在于把碳核算前置。天府智碳自研“能碳智脑”平台,依托物联网、大数据、人工智能实现能耗与碳排放实时监测、自动核算和预警。
此外,电力来源认证是企业出海的另一重现实壁垒。“‘碳关税’不接受碳信用抵扣,也不采信普通绿证,其认可的绿电,需要能够逐笔溯源电力来源。”窦永华介绍。
他特别提示,不少企业即便已经完成产品碳足迹核算,但用电溯源支撑材料达不到欧盟核查标准,整套排放核算结果将不被采信,最终难以转化为海外绿色订单、满足“碳关税”申报要求。
碳账算清后,碳资产如何盘活变现?
碳核算准确之后,另一重现实命题是如何将碳排放转化为可管理的碳资产。
蔡潇将其拆解为两笔账。第一笔是碳排放配额:纳入全国碳市场的重点排放企业,每年获得政府分配的排放额度,1个配额对应1吨二氧化碳当量。富余配额可在市场出售,超额排放则需回购补足。
另一笔是国家核证自愿减排量,来自林业碳汇、海上风电等减排项目。两者计量单位同为吨二氧化碳当量,但来源不同:配额是政府分配的排放额度,国家核证自愿减排量是项目端的实际减排量。
按照现行规则,国家核证自愿减排量最多只能抵扣全国碳市场中企业应清缴配额的5%,这是政策上限,并非要求企业必须用满。
两笔账的计量规则清晰,但真正落到操作层面,难点不在“算”,而在“管”。配额与国家核证自愿减排量(CCER)交易价格实时波动,而多数企业内部对此权责划分模糊。安环部门侧重排放合规,财务部门负责资金管控,碳资产的交易管理往往落在空白地带。蔡潇解释说:“谁都怕买在高点、卖在低点,责任说不清。”
在全国碳资产管理服务机构当中,天府智碳是较早设立碳金融部的机构,主要为企业规划碳资产交易节奏,辅助研判交易窗口、合理安排配额头寸、统筹富余配额处置以及国家核证自愿减排量的抵扣使用时机。“我们的任务就是推动企业从被动履约转向主动碳资产管理。”蔡潇表示。
不过在他看来,当前整个碳市场体量仍然有限。目前交易主体仍以重点控排企业为主,交易品种集中于配额现货与国家核证自愿减排量,市场流动性不足,不少已经落地的减排成果,受规则、项目开发流程等约束,尚难以转化为标准化、可计价、可顺畅流转的碳资产。
从出海企业的碳合规闯关,到碳资产的价值化盘活,碳管理正在从成本项转变为企业的价值增长点,是企业把握绿色机遇的核心前提。(吕天玲 实习生金奕彤)