智通财经APP获悉,中信建投发布研报称,26Q3,美国四大厂商现金资本开支同比增长108.0%,经营现金流增长10.4%;按经营现金流减现金资本开支测算,合计自由现金流降至-250.4亿美元。微软经营现金流仍覆盖当期投入,其余三家自由现金流为负。AWS、GoogleCloud及Azure合计收入同比增长55.7%,Copilot使用、模型调用与Agent部署增加,SAP及ServiceNow推进AI商业化。算力基础设施投入与企业AI应用形成需求联动,服务器及存储网络、国产芯片与超节点,以及企业数据治理和专业工作流应用构成产业投入的重要承接方向。该行继续看好网安、国产GPU和率先释放业绩的SaaS企业。
中信建投主要观点如下:
北美大厂扩大算力投入,云收入与应用消耗同步增长
云收入增速继续提高,AI需求带动算力消耗。26Q3,AWS、GoogleCloud及Azure收入分别为459.8、307.1和331.7亿美元,同比分别增长39.3%、102.6%和48.2%;三家合计收入1098.6亿美元,同比增长55.7%、环比增长13.9%,合计同比增速由Q2的47.9%进一步提高。企业AI基础设施、模型推理服务及核心云业务共同贡献增长,GoogleCloud还受益于TPU系统销售。模型调用和生产环境Agent部署增加,带动GPU、CPU及数据处理需求,新增容量交付推动需求向收入转化。
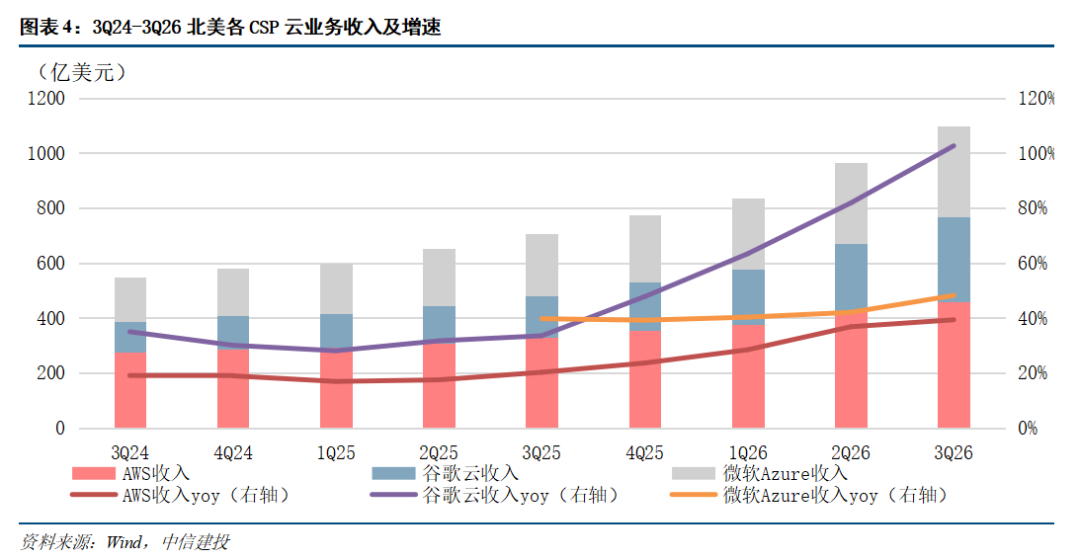
现金资本开支加快增长,基础设施投入保持高位。26Q3,亚马逊(AMZN.US)、Google、微软及Meta现金资本开支合计2005.4亿美元,同比增长108.0%、环比增长22.3%,同比增速较Q2的87.5%继续提高。其中,四家公司现金资本开支分别为758.8、513.6、393.7和339.4亿美元,同比分别增长121.7%、114.4%、103.0%和80.3%。投入覆盖CPU、GPU、存储网络及数据中心,既支持前沿模型训练,也满足模型推理、Agent执行及企业数据处理需求。云业务增长和长期合同储备为产能扩张提供需求基础,服务器、存储、网络设备及数据中心建设需求延续。
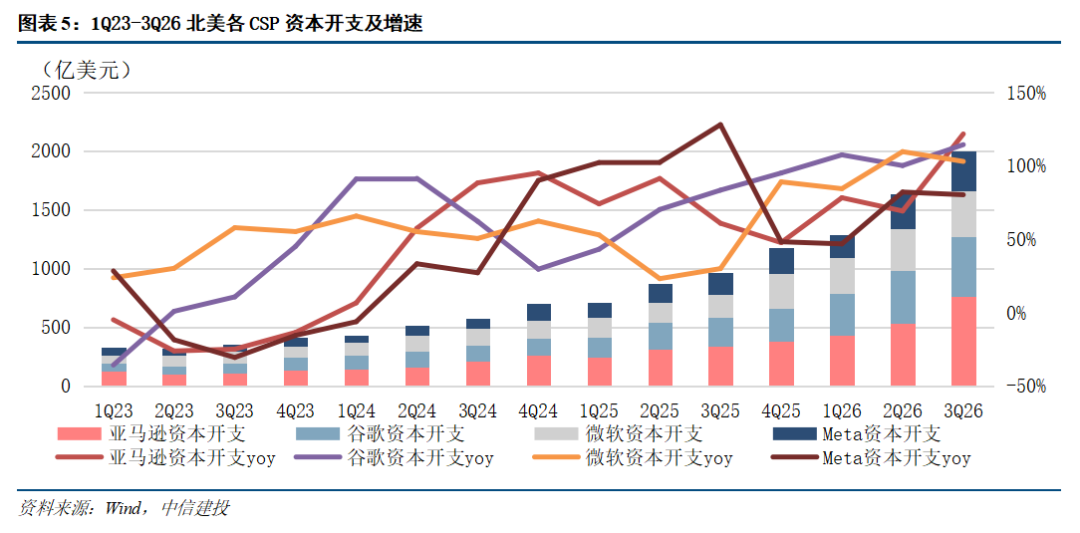
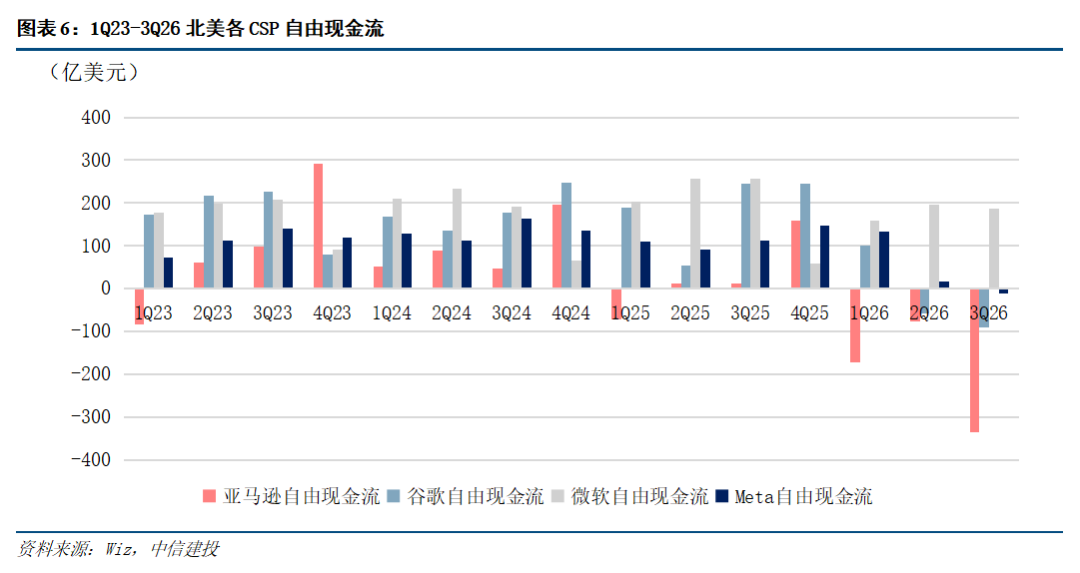
资本开支快于经营现金流,各厂商自由现金流分化。26Q3,四家公司经营现金流合计1755.0亿美元,同比增长10.4%,低于同期现金资本开支增速。按经营现金流减现金资本开支统一测算,四家合计自由现金流由Q2的78.4亿美元降至Q3的-250.4亿美元。其中,微软自由现金流为186.3亿美元,经营现金流仍能覆盖当期现金资本开支;亚马逊、Google及Meta分别为-334.6、-90.7和-11.6亿美元。基础设施采购和建设支出前置,收入与现金回报随产能投放、客户调用及合同履约逐步兑现,高强度投入对当期现金结余形成压力。
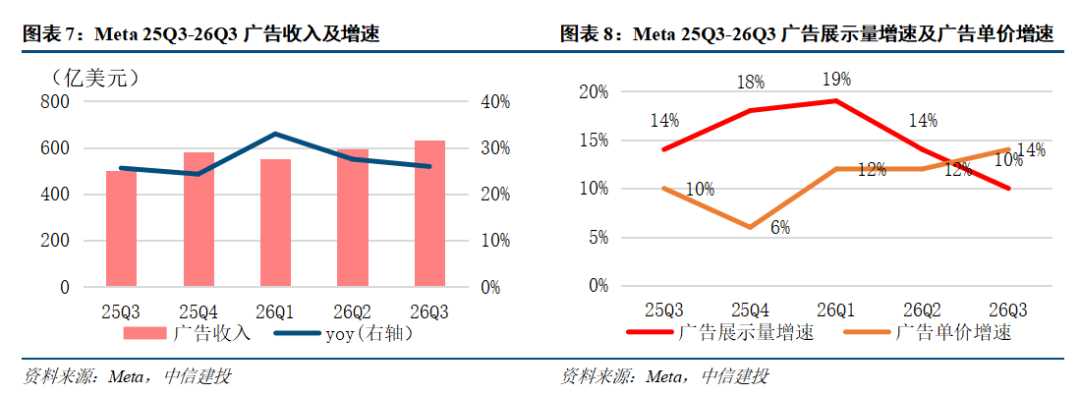
Meta(META.US):广告量价齐升延续,生成式AI工具采用率提高。10月21日,Meta披露26Q3业绩,实现收入646.0亿美元,同比增长26%,较上季度28%增速略有下滑;广告收入630.6亿美元,同比增长约26%,广告展示量与平均单价分别增长10%和14%。产品层面,使用生成式AI广告创意工具的广告主由上季度超过900万家增至接近1000万家,视频生成工具的广告主采用量环比增长25%。公司测算,采纳MetaAI商业助手建议的广告主,在单次转化成本相同的情况下,转化量较同类未采纳者高近5%,广告投入高9%。AI通过创意生产、广告匹配及投放优化改善广告主回报,带动核心业务增长。
算力投入环比增加,年度资本开支下限上调。26Q3,Meta含融资租赁本金支付的资本开支为349.1亿美元,较Q2的310.8亿美元增长12.3%;全年指引由1300亿-1450亿美元收窄至1350亿-1450亿美元。同期经营现金流327.9亿美元,自由现金流由Q2的7.8亿美元降至-21.2亿美元。公司将算力资源用于推荐广告、模型训练及新产品运行,核心广告业务提供当期收入支持,Muse等新应用则增加后续推理需求。
微软(MSFT.US):Azure增速提升,Copilot使用与按量付费扩张。10月28日,微软披露FY27Q1业绩,对应自然年26Q3,实现收入922.8亿美元,同比增长19%;营业利润459.2亿美元,同比增长21%。MicrosoftCloud收入639亿美元,同比增长30%,较上季度提高3个百分点;Azure收入增速由42%升至48%。应用侧,Copilot日活用户环比增长近50%,自动化任务量较7月接近翻倍;通过按量计费实际消耗额度的Copilot客户数环比增长超过75%。企业采购由席位订阅向实际任务执行延伸,使用强度提升为ARPU增长增加来源。
合同储备保持高位,算力交付节奏影响当期投入。季度末商业RPO为6770亿美元,同比增长73%,与上季度6780亿美元基本持平,其中约30%预计在未来12个月确认收入。本季度含融资租赁资产确认的资本开支为452亿美元,上季度为410亿美元,约四分之三投向CPU、GPU等短周期资产。受部分第三方算力交付推迟影响,公司将2026自然年资本开支预期由约1750亿美元调整至约1700亿美元,相关交付移至下半财年;同时预计下一季度Azure固定汇率收入增长49%-50%,客户需求仍高于可用供给。
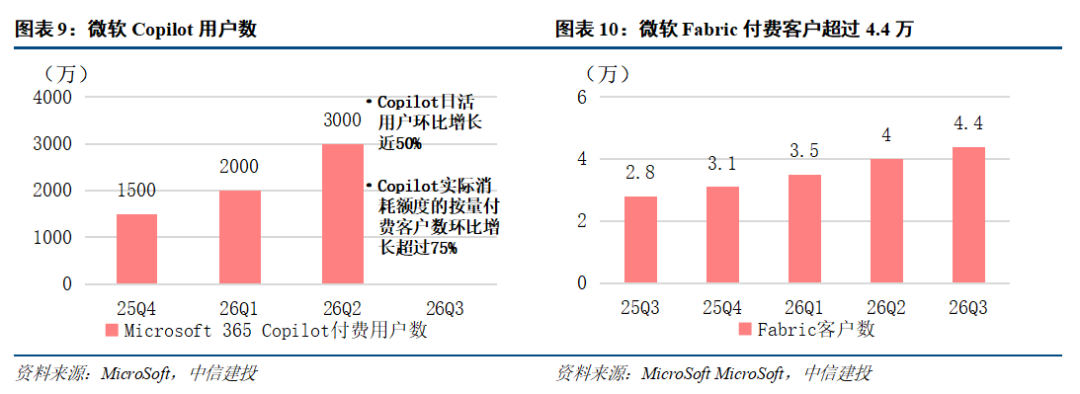
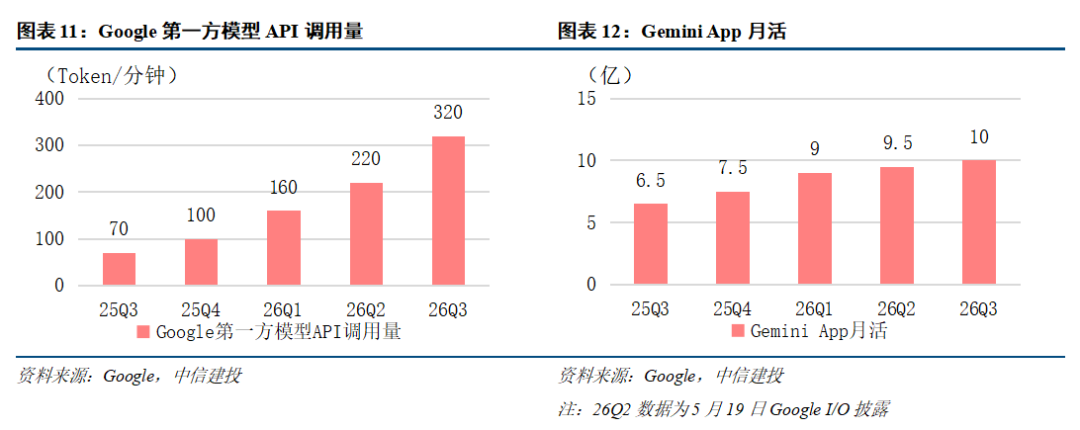
Google(GOOGL.US):云收入增速突破100%,模型调用量环比提高。10月28日,Alphabet披露26Q3业绩,实现收入1275.8亿美元,同比增长25%。GoogleCloud收入307.1亿美元,同比增长103%,上季度为82%;营业利润111.2亿美元,经营利润率由上季度35.6%提高至36.2%。增长来自企业AI基础设施、AI解决方案、核心GCP服务及TPU系统销售。使用量方面,第一方模型API每分钟处理近320亿Token,环比增长40%,达到上年同期的四倍以上。模型能力更新与企业调用增加共同带动云服务消耗。
云订单储备继续增加,基础设施建设与第三方采购并行。GoogleCloudbacklog由上季度5139亿美元增至5610亿美元,环比增长约9.2%,公司预计未来24个月确认其中略高于55%的收入。季度资本开支513.6亿美元,环比增长14.3%,技术基础设施投入约65%用于服务器和网络设备、35%用于数据中心。公司维持全年1950亿-2050亿美元资本开支指引,并预计2027年显著增长。为缓解供给约束,Google于Q3末开始使用第三方过渡算力,Q4将扩大使用,短期云利润率承受相应成本压力。
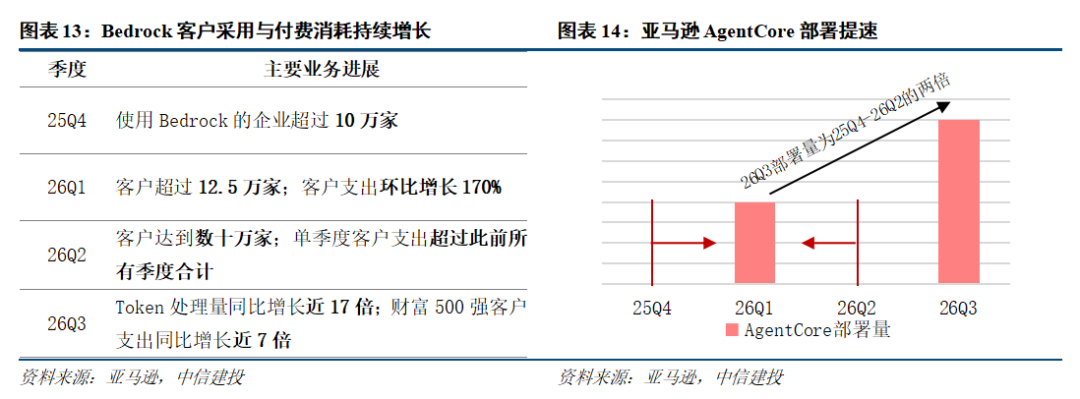
亚马逊:AWS增长继续提速,企业模型调用与Agent部署增加。10月29日,亚马逊披露26Q3业绩,AWS收入459.8亿美元,同比增长39.3%,较Q2的37%提高2.3个百分点,连续第六个季度加速;AWS营业利润178亿美元,上年同期为114亿美元。产品层面,Bedrock的Token处理量同比增长近17倍,财富500强客户支出达到上年同期的近七倍;AgentCore已有数万家客户使用,Q3部署Agent数量为此前三个季度合计的两倍。企业需求由模型调用向生产环境Agent运行延伸,增加推理、工具执行及运行管理的基础设施消耗。
长期合同规模扩大,资本开支优先支持AWS交付。季度末长期合同未确认收入金额约5780亿美元,较Q2的4960亿美元增长16.5%,加权平均剩余期限6.1年。公司披露Q3现金资本开支758.8亿美元,主要用于技术基础设施及履约网络,维持全年约2200亿美元指引,并预计2027年显著增长。持续投入压低自由现金流,截至9月末的过去12个月自由现金流为-423.6亿美元。管理层预计AWS在2027年和2028年的收入增速均超过40%,新增容量交付及长期合同履约构成后续增长的重要支撑。
企业软件推进Agent部署,业务数据与工作流形成商业化基础
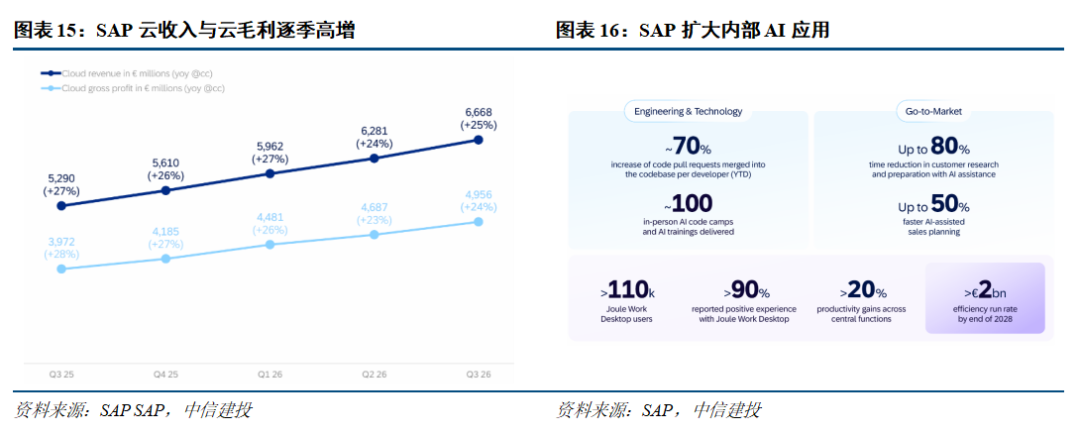
SAP:云ERP收入增速提高,订单储备支撑转型延续。10月21日,SAP披露26Q3业绩,实现收入102.70亿欧元,同比增长13%;云收入66.68亿欧元,同比增长26%,固定汇率增长25%,较Q2分别提高4/1个百分点。CloudERPSuite收入59.24亿欧元,固定汇率增速由Q2的27%提高至28%;当前云订单积压241.44亿欧元,环比增长5.3%,固定汇率同比增长26%。公司将全年云收入及云和软件收入预期调整至原指引区间上端,云ERP迁移与企业AI建设共同支撑业务增长。
Joule连接业务数据与执行流程,AI应用拓展至企业核心职能。10月6日,SAP展示JouleWork与JouleAssistants在企业业务流程中的应用,并通过BusinessDataCloud及收购Dremio、Reltio等补强跨系统数据访问与治理。公司内部已有超过11万名JouleWorkDesktop用户,核心职能生产率提升超过20%;年初至今,每名开发人员合入代码库的拉取请求数量提高约70%。SAP将业务数据、流程权限和Agent能力结合,应用覆盖财务、采购、销售及开发,为既有ERP客户提供AI升级入口。
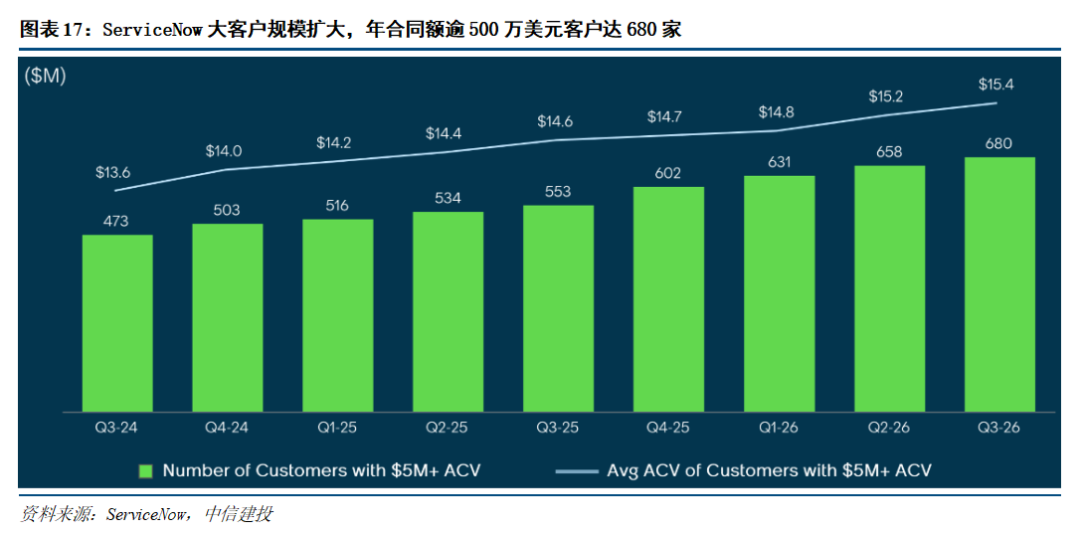
ServiceNow:AI合同目标再次上调,生产环境消耗快速增长。10月28日,ServiceNow披露26Q3业绩,实现营收41.06亿美元,同比增长20.5%;订阅收入39.88亿美元,同比增长21%;cRPO为136.5亿美元,同比增长20.5%,固定汇率增长21%。公司将2026年末AIACV目标由年初10亿美元上调至17亿美元,年初至今生产环境AgenticAI消耗量同比增长逾13倍。收入保持增长的同时,AI产品的合同规模与实际使用增加,商业化向存量客户的业务流程渗透。
部署服务促进客户采用,平台扩展覆盖执行与治理。公司在部分大型合同中加入AI部署支持,获得支持的客户在前五周的AI采用进度达到其他客户的两倍,后续Assist消耗和产品使用量更高。相应部署服务收入从订阅合同中分配至专业服务,对Q3订阅收入同比增速形成约0.25个百分点影响,Q4预计约0.5个百分点。产品侧,ControlTower、AIPassport及新增安全能力覆盖Agent发现、权限核验、持续监测和异常处置,推动平台从工作流自动化扩展至跨系统AI执行管理。
总结:海外云收入、模型调用与Agent部署同步增长,企业AI需求向办公、开发及核心业务流程扩散。Copilot使用与按量付费客户增加,Fabric和Bedrock客户扩张,推动推理、通用计算及企业数据处理需求提升;SAP云ERP增长和ServiceNow上调AI合同目标,则体现既有客户、业务数据与工作流对AI商业化的支撑。四大厂商资本开支增长快于经营现金流,产能建设与现金回收的时间差压低当期现金结余。算力基础设施投入与企业AI应用形成需求联动,服务器及存储网络、国产芯片与超节点,以及企业数据治理和专业工作流应用构成产业投入的重要承接方向。
风险提示:应收账款坏账风险;行业竞争加剧;国际环境变化影响。
















