10月19日晚,紫金黄金国际(02259)交出了一份任何矿业公司都难以挑剔的前三季度成绩单:矿产金约41吨,同比劲增28%;母公司拥有人应占溢利高达20.15亿美元,同比大增123%;经营活动所得现金流量净额27.78亿美元,同比暴涨157%。
这份“量价齐升”的业绩,不仅彰显了其全球黄金龙头的成长底色,更夯实了其在全球矿业赛道中的核心竞争力。
然而,这份靓丽的业绩并未转化为股价上涨。
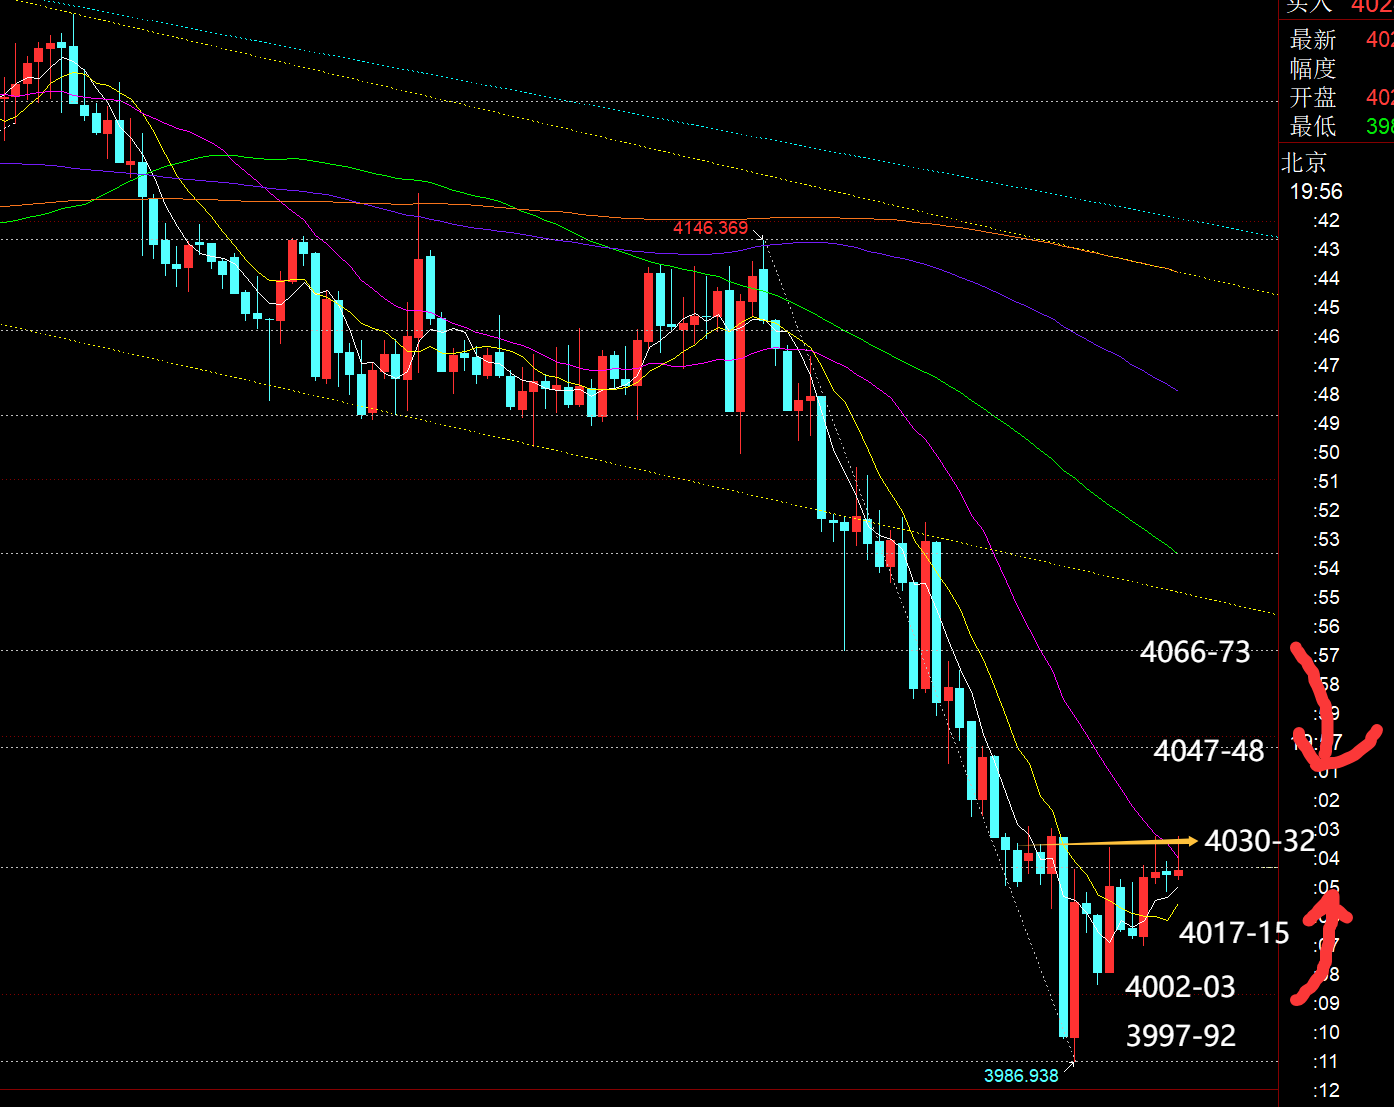
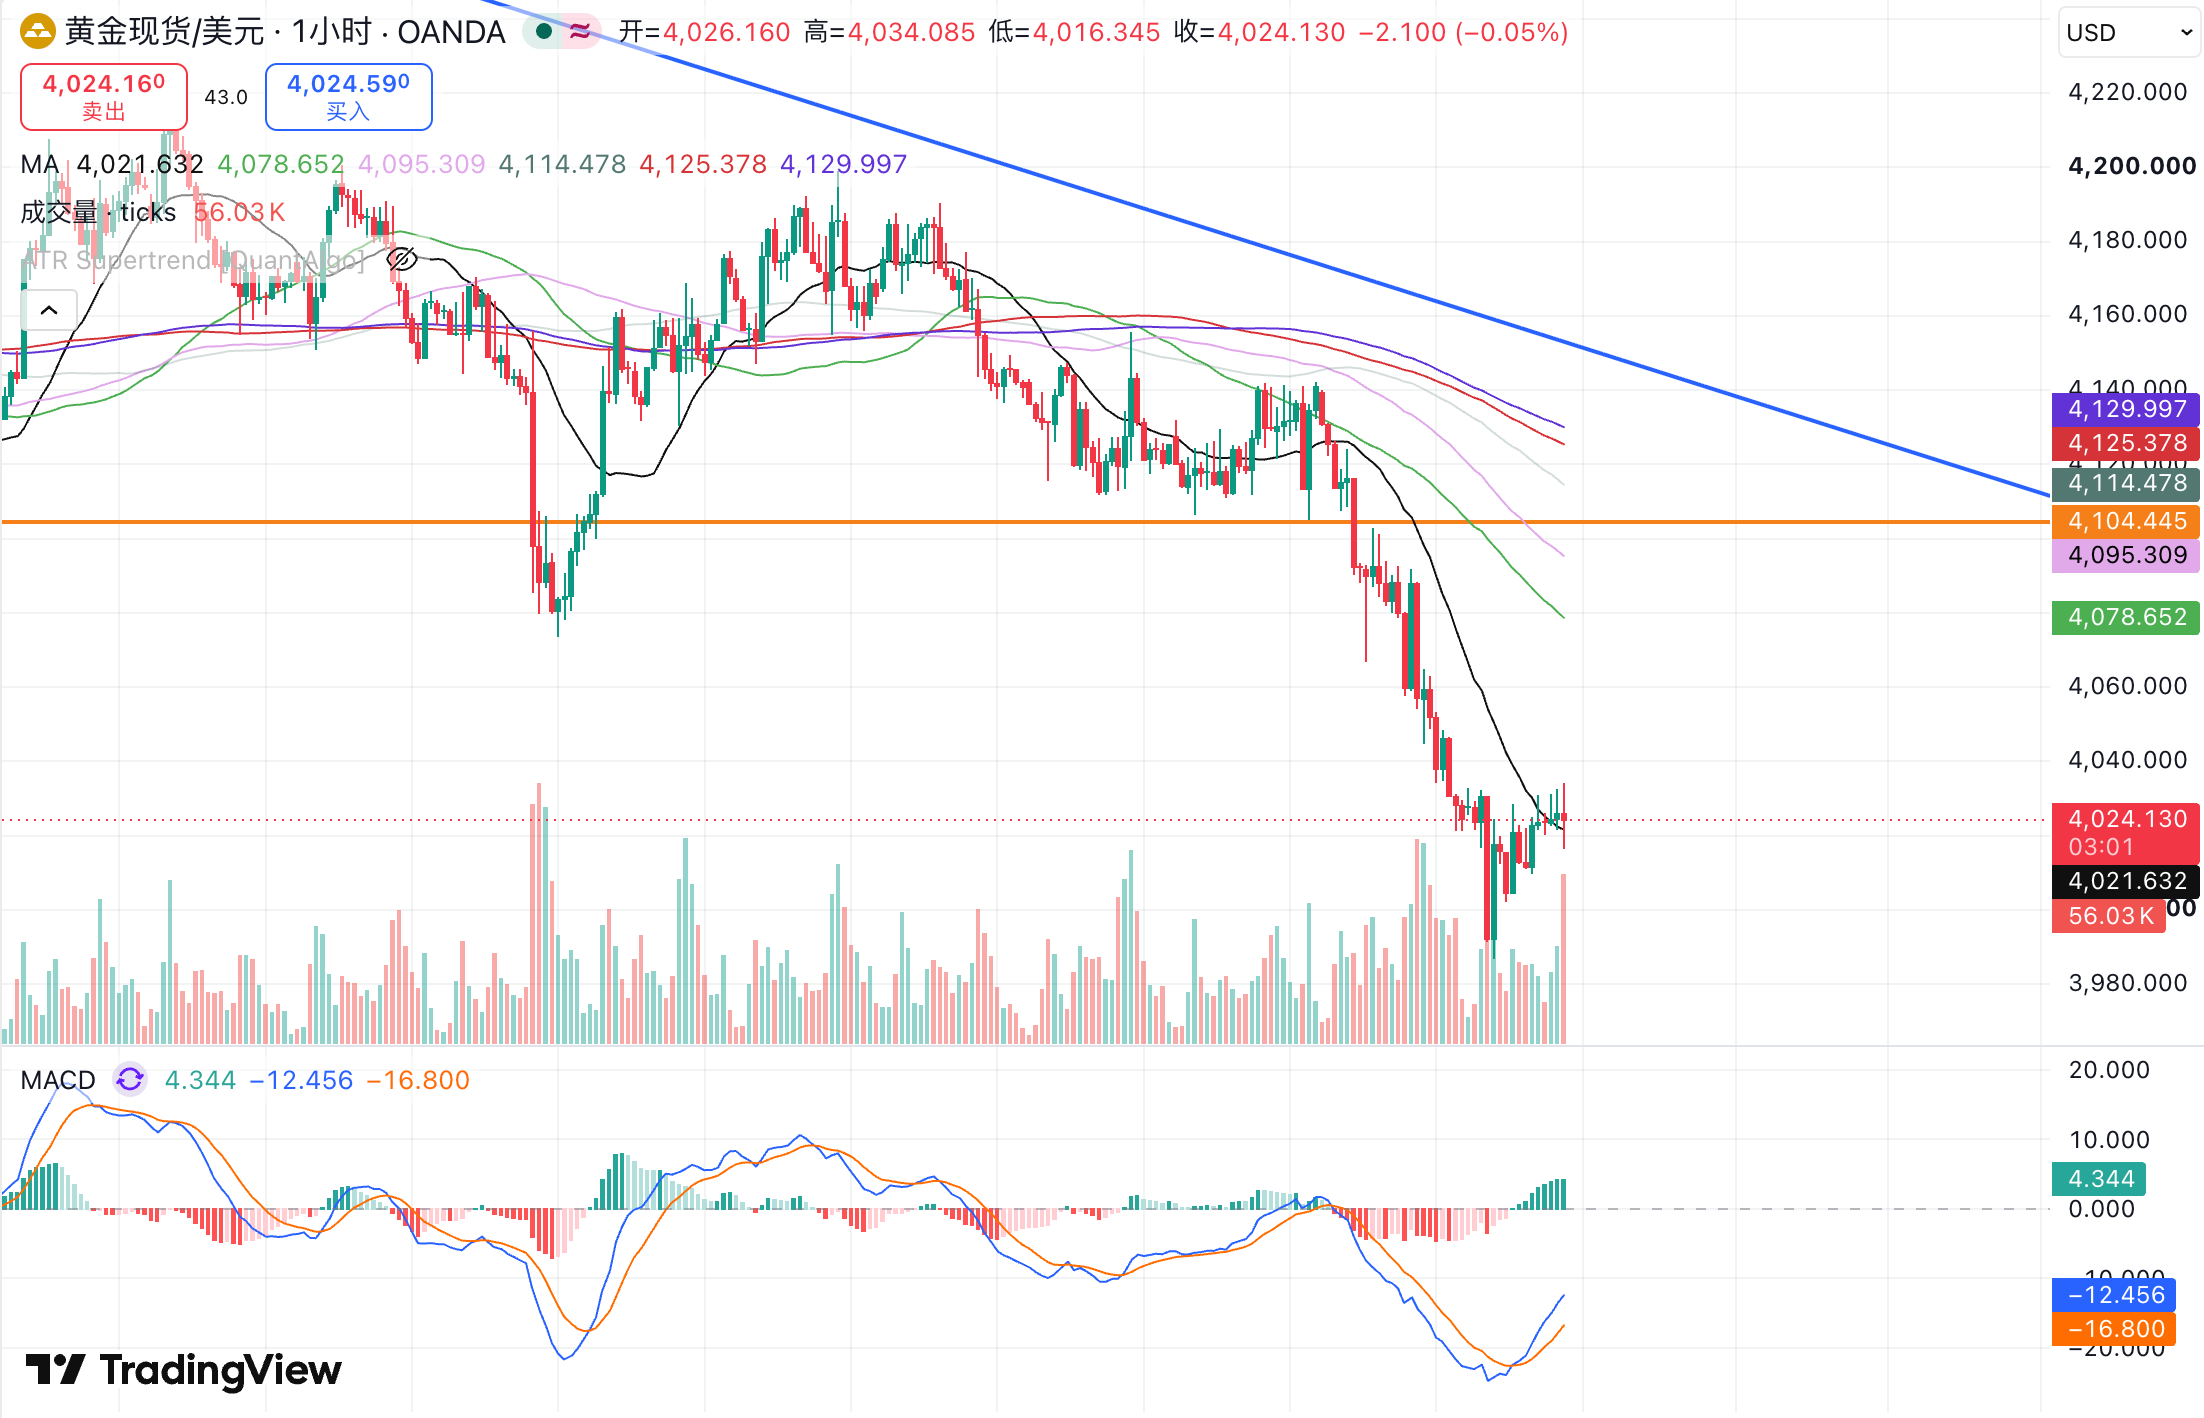
近三个交易日,紫金黄金国际股价出现明显回调:10月20日一度跌超7%,10月22日再跌4.65%至127港元。这主要源于外部宏观环境的扰动:国际金价连续三日下跌,叠加中东地缘局势升温、全球通胀风险及加息预期压制,导致整个黄金板块承压。市场短期情绪波动,本质是周期板块预期再平衡的正常表现,而非公司基本面走弱。
尽管股价短期回调,但公司的长期价值逻辑并未改变。一方面,其全维持成本(AISC)虽同比上升5%至1649美元/盎司,但仍保持全球行业领先水平,且成本上升主要源于金价上涨带来的特许权使用费增加。另一方面,公司正主动推进多项技改与设备升级,为四季度及2027年产能释放铺路。随着情绪逐步消化、经营拐点临近,“业绩兑现+估值修复”的双重逻辑正愈发清晰。
量价齐升,业绩兑现进行时
回望紫金黄金国际发展脉络,2025年是资源版图加速落子的资本运作大年,而2026年,正是前期收购资产进入产能释放、业绩集中兑现的关键之年。
2025年,公司在全球黄金赛道持续布局,资源版图持续扩容。当年4月、10月先后完成阿基姆金矿、瑞果多金矿收购,7月落地波格拉金矿重组。据国泰海通证券指出,截至2025年末,公司证实+可信黄金储量合计917吨,全年新增黄金权益资源量45.6吨。
资源布局在前,产量兑现在后,2026年正是紫金黄金国际“落子成势”的一年。
2026年上半年,紫金黄金国际前期并购资产的协同价值持续释放。阿基姆、瑞果多金矿分别贡献4.0吨、3.3吨矿产金;原有主力矿山同样保持稳健增长,武里蒂卡、罗斯贝尔、奥罗拉、左岸金矿产金量分别达到4.2吨、3.8吨、2.2吨、1.8吨,同比增幅依次为8%、15%、10%、6%。勘探端同步发力,上半年累计完成地质勘探钻探约8.4万米,新增金金属量约34.7吨,武里蒂卡、诺顿金田、罗斯贝尔RGM矿区、瑞果多金矿均有可观资源增量。
依托紫金矿业成熟的全球化矿山运营体系,紫金黄金国际实现了外延并购与内生增长双轮驱动。矿山资产遍布中亚、非洲、澳洲、南美多区域,分散单一地区经营风险,规模化管理能力持续打磨,把收购而来的矿产资源,高效转化为稳定的黄金产能。
伴随着产能放量叠加金价上行,紫金黄金国际量价齐升的增长逻辑清晰落地。
2026年上半年,该公司实现营业收入39.9亿美元,同比大增100%;归母净利润14.5亿美元,同比飙升179%。其中黄金业务收入39.0亿美元,同比增幅同样达到100%,黄金板块毛利率提升至58%,同比增加11.8个百分点。产量层面,上半年黄金产量27.3吨,同比增长44%,产量进度完成全年目标的46%;黄金销量26.1吨,同比增长33%。公司黄金销售均价4643美元/盎司,接近同期Comex黄金均价的99%,能够充分捕捉金价上行带来的收益红利。
亮眼的营收利润背后,其盈利质量也保持高水平。上半年,公司综合毛利率58%、净利率42%,ROE达到18%,盈利能力处于行业上游。管控能力也持续优化,期间费用率仅4.0%,同比下降1.0个百分点;资产负债率26%,同比下降3个百分点,抗风险能力持续增强。
现金流作为检验企业经营成色最直观的试金石,紫金黄金国际也表现不俗。上半年,公司经营性现金流净额18.0亿美元,同比暴涨331%;前三季度经营现金流进一步抬升至27.78亿美元,同比增长157%,源源不断的现金流,为后续矿山技改、勘探扩储、资源并购筑牢资金底盘。
除此之外,紫金黄金国际的成本管控能力也稳居全球黄金行业第一梯队,前三季度全维持成本(AISC)为1649美元/盎司。成本小幅抬升,并非矿山运营效率下滑,而是金价走高后,按金价基准核算的特许权使用费随之增加,叠加部分原辅材料涨价带来的扰动,而非护城河松动。
放眼后续经营,公司产能成长曲线依旧向上。三季度公司主动推进多项矿山技改、设备修复、边坡治理与资源补勘工程,短期适度调整生产节奏,目的是夯实长期产能基础,为四季度乃至2027年的产量释放蓄力。罗斯贝尔、瑞果多、阿基姆等大型矿山扩建项目稳步推进,诺顿金田低品位堆浸项目已经投产,未来数年矿产金增量路径逐渐清晰。
行业K型分化,龙头迎独立行情
众所周知,黄金是典型强周期品种,行情永远分两段:上半场博弈金价红利,下半场比拼产能与成本。
2026年上半年,国际金价持续走高,黄金板块迎来估值溢价,紫金黄金国际凭借纯正的海外金矿资产与高速产能扩张,上半年股价走出一轮凌厉上行,充分兑现金价上涨带来的业绩预期,提前透支了阶段性情绪溢价。
进入下半年,金价进入高位震荡区间,市场交易逻辑从“情绪博弈”转向“业绩定价”,板块整体进入估值消化阶段,行业正式开启K型分化时代。中小矿山普遍面临资源枯竭、成本高企、产量不稳的困境,盈利弹性持续收缩;而手握优质资源、规模化产能、成熟运营体系的头部矿企,能够持续收割行业结构性红利,穿越周期波动。
值得一提的是,紫金黄金国际正是本轮行业分化中的核心受益者。
公司矿山遍布中亚、非洲、澳洲、南美四大黄金主产区,资源布局分散单一区域风险;背靠紫金矿业全球化建设与管理体系,能够把海外矿山从投产到达产的周期大幅缩短;现金流充沛,财务结构健康,既能够持续投入勘探扩产,也保留充足空间继续推进优质金矿并购。在行业整体进入存量博弈的当下,公司以“增量产能+可控成本+充沛现金流”构筑起难以复制的核心壁垒,走出独立于行业周期的成长行情。
估值层面,市场正在完成从“情绪溢价”到“业绩锚定”的理性重构。前期行情赋予公司金价期权的估值溢价,随着利好逐步落地,资金回归基本面考核,不再给予题材溢价,转而严格审视产能兑现、成本管控、远期成长确定性。当前公司TTM市盈率仅15.43倍,处于全球黄金头部企业偏低区间,估值泡沫充分出清,为后续估值修复预留充足空间。
而机构也一致看好公司中长期成长价值。太平洋证券测算,2026—2028年公司矿产金产量有望稳步提升至59.2吨、60.3吨、74吨,产能稳步扩张带动盈利持续走高;国泰海通首次覆盖给予“增持”评级,参考行业合理估值给予公司20倍PE,对应目标价163.8港元,当前价格距离机构目标仍有可观上行空间。
可以看到,随着短期扰动因素逐步消退,紫金黄金国际产能兑现与估值修复将逐步形成共振,业绩增长托底估值上行,戴维斯双击行情渐行渐近。
结语
真正的长期投资,从来不是追逐短期业绩脉冲与股价波动,而是锚定企业穿越周期的核心壁垒。背靠紫金矿业的全球化资源整合能力,手握遍布中亚、非洲、澳洲、南美的优质矿山资产,叠加清晰的产能扩张路径、行业领先的成本优势、健康的财务结构,紫金黄金国际已然具备全球一线黄金矿业龙头的核心实力。
短期的估值回调,是周期股正常的风险出清;持续的产能成长,是企业穿越牛熊的核心底气。当市场情绪回归理性,当远期产能增量逐步落地,被短期情绪错杀的估值,终将迎来修复时刻。