朱雀二号改进型遥四火箭成功实施“一箭十星”发射,商业航天密集组网催化不断。机构认为,产业正由技术验证加速迈向规模化交付。
民营火箭迈入批量组网新阶段
10月14日19时40分,朱雀二号改进型遥四运载火箭在东风商业航天创新试验区发射升空,将国星宇航旗下10颗卫星顺利送入预定轨道,飞行试验任务取得圆满成功。
其中,星时代-39、44至50星为国星宇航“星算”计划02组太空计算中心首批组网卫星,光传-03、04星为新一代激光数传试验星。此次发射也是朱雀二号改进型火箭29天内第二次实施“一箭十星”。
今年以来,我国商业航天组网明显提速,数据显示,前三季度我国累计实施火箭发射70次,同比增长约19%。海南商业航天发射场建成近两年来已实施发射23次、全部成功,二期项目已启动合练,年内将形成发射能力。
值得一提的是,可回收路线再添“新玩家”。10月7日,深圳大航跃迁公布完成国内首个“筷子夹”回收塔架地面试验,后续规划在海上搭建回收塔架平台,其首型“筷子夹”塔架回收可重复使用液体火箭跃迁一号已完成多项地面试验,目标2027年首飞。海外方面,SpaceX星舰于9月28日完成第十四次试飞并首次入轨,部署26颗第三代星链卫星。
商业航天迎规模化落地拐点
商业航天是指以市场化为导向、以盈利为目标的航天产业,涵盖火箭与卫星研制、发射服务、地面设备及运营应用等全链条环节。
当前,低轨星座进入高密度组网期,可复用火箭与卫星批量制造正推动行业从能力验证走向规模化运营。
中信建投认为,民营商业航天正式从试验载荷承运方迈入大型星座组网服务商的新阶段,国有与民营的协同建设格局正加速落地。
该机构预计,可回收火箭后续梯队将加速成形,建网阶段的超额利润将落在星载元器件和地面核心网两个卡位上。
在华源证券看来,随着星舰入轨与部署落地,海外太空基础设施或由运力验证进入商业化兑现阶段,国内商业航天叙事的估值锚或将从对标想象上移至追赶兑现,卫星制造、激光星间链路、地面终端等环节有望持续获得催化。
多股本月获融资客逆势抢筹
东方财富概念板块显示,目前A股市场有逾300股涉及商业航天概念,合计总市值约5.44万亿元。鹏鼎控股、中航成飞、蓝思科技、景旺电子、中国卫通、嘉立创等市值均超900亿元。
年初至今,商业航天概念板块整体走势偏弱,尽管长进光子、电科蓝天、云南锗业、金钛股份等9股股价翻倍,天力复合、顺灏股份、超捷股份、陕西华达等多达30股均跌逾50%。
10月以来,板块延续弱势,流金科技、澳弘电子逆势上涨两成,本川智能、魅视科技、三维通信涨幅均超12%。下跌方面,长光华芯、德龙激光、国瓷材料等14股跌超15%。
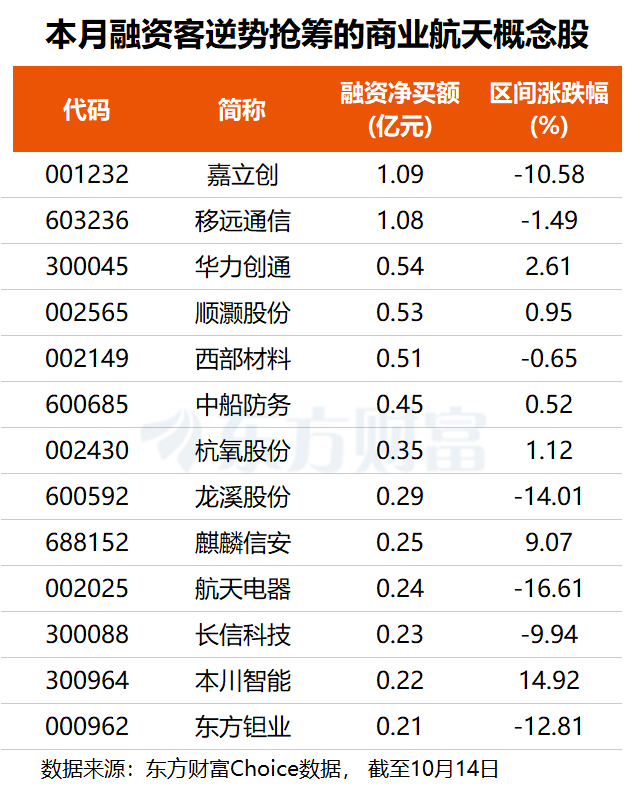
从资金角度看,东方财富Choice数据显示,10月以来,共有30只商业航天概念股融资净买额在千万元以上。
其中,嘉立创获杠杆资金加仓1.09亿元,移远通信获抢筹1.08亿元,华力创通、顺灏股份、西部材料均获超5000万元融资净买入。
移远通信是全球物联网模组龙头,公司卫星通信模组覆盖3GPPNTN、私有协议、卫星直连蜂窝(D2C)三大技术路线,D2C模组已支持近百万出货量业务落地。
电科蓝天是中国电科旗下唯一电能源系统全链条上市平台,宇航电源国内覆盖率超50%,已配套千帆星座、国网星座,上半年完成多批次大型星座组网星电源批量交付。