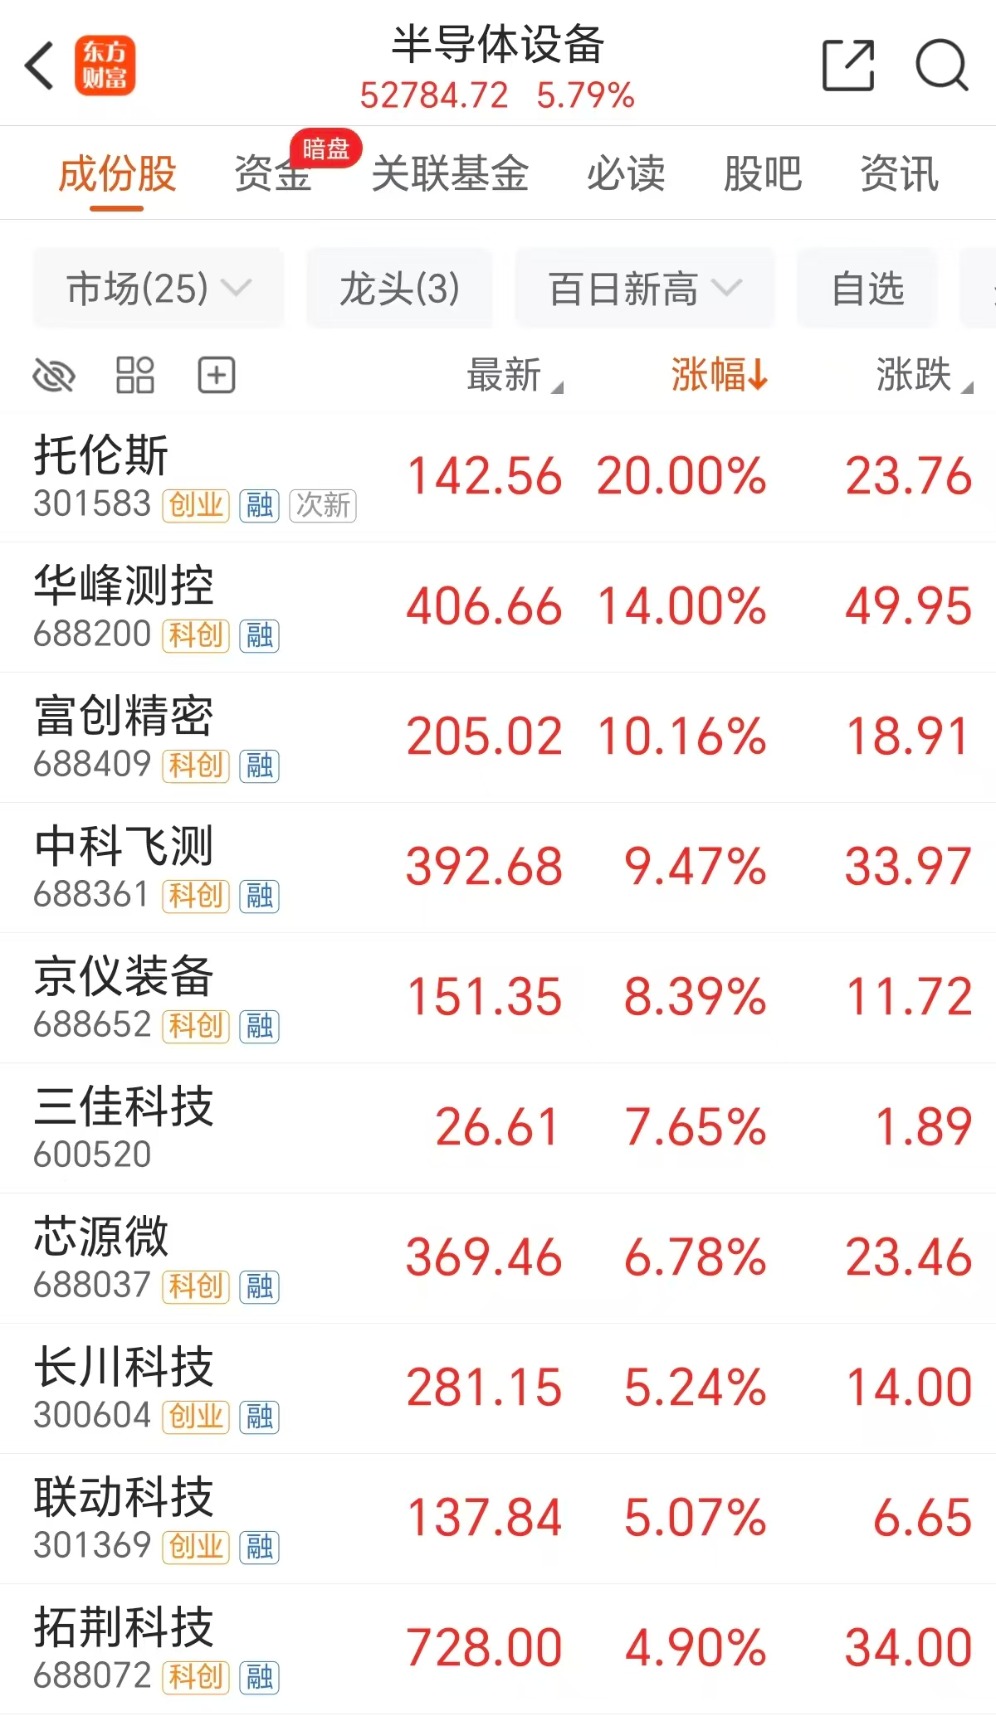
半导体设备周五大涨,截至午间收盘,托伦斯20CM涨停,华峰测控、富创精密等涨超10%。
半导体设备供应短缺
当地时间周四,英伟达首席执行官黄仁勋表示,随着AI进一步渗透医疗、制造、金融服务等行业,公司明年的芯片销量将达到今年的两倍。强调决定公司瓶颈的非需求而是产能,因此锁定关键零部件多年期供应协议。
另据财联社,韩国半导体设备关键零部件的交货周期已翻倍,导致设备行业陷入严重的供应短缺,因此国际设备商开始愿意尝试中国零部件供应商。
方正证券发表研报认为,AI算力需求推动先进逻辑、存储和先进封装同步扩产,半导体设备行业景气延续。晶圆厂建设和设备更新持续投入,半导体设备或仍是未来几年高景气方向。
而国内零部件同样短缺。像设备龙头北方华创虽然订单旺盛、但中报低于预期,主因就是零部件供应限制交付节奏。具体品类来看,沉积设备所需零部件供货时长、从4个月拉长到10个月。半导体激光加工设备、需40个月才能收到关键制造零部件。
湘财证券表示,受终端需求加速增长驱动,全球半导体企业亦有望加大资本支出,26年Q2全球半导体设备销售额同比增长22.6%至405.3亿美元,增速较Q1上升8.6pct,验证半导体设备需求景气度。
主力资金:9月吸筹这些票
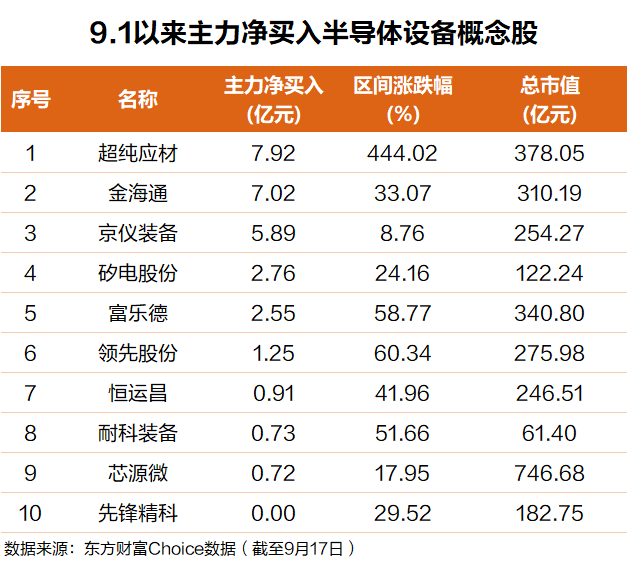
东方财富Choice数据显示,自今年9月1日以来,主力资金净买入了一批半导体设备概念股。
其中超纯应材排名第一,主力净买额近8亿元;金海通排名第二,主力净买额超7亿元。
京仪装备、矽电股份、富乐德、领先股份、恒运昌等个股主力净买额在6亿元至9000万元之间不等。
机构:全球半导体设备景气周期持续确认
中信建投证券研报表示,SEMI预计2026年全球半导体制造设备销售额将创下1659亿美元的历史新高,同比增长23.2%。增长势头预计将持续至2028年,总设备销售额有望达到创纪录的2295亿美元,实现连续五年增长。台积电预计2026年全年资本支出为600亿至640亿美元,此前预估为520亿至560亿美元。
ASML整体业绩全面超市场及公司前期指引,季度总净销售额93.26亿欧元,同比增长21%、环比增长6.4%,大幅超越公司前期84亿至90亿欧元指引及市场88.5亿欧元一致预期,年内第二次上调全年业绩目标,AI算力+存储复苏双驱动行业高景气,盈利结构持续优化。
全球半导体设备零部件正经历一轮罕见的全链条涨价潮。半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12个-18个月,供给弹性最差。建议重视阀门管路、陶瓷件、射频电源、GASBOX等海外供应商交期延长带来的国产化诉求与涨价逻辑。
中信建投同时指出,零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12-18个月,因此供给弹性最差,海外供应商交期延长带来的国产替代诉求与涨价逻辑值得重视。目前半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。