9月15日早盘,尽管费城半导体指数受“AI降速论”影响而重挫,A股算力产业链却逆势反弹,气派科技、臻宝科技一度20cm封板,大为股份、和顺石油、华正新材、欧克科技等强势涨停,华海清科、中晶科技、恒运昌、满坤科技等多股跟涨。
消息面上,工信部、国家发改委联合印发《电子信息制造业发展“十五五”规划》,2030年规上企业营收瞄准30万亿元目标。
两部门印发电子信息制造业“十五五”规划
9月15日,工信部、国家发改委印发《电子信息制造业发展“十五五”规划》。其中提出,到2030年,我国电子信息制造业高质量发展取得显著成效,规模以上企业营业收入突破30万亿元,研发投入强度达到3.5%,在集成电路、先进计算、消费电子、基础电子、能源电子等领域涌现一批长板技术和产品。
规划明确要求,筑牢产业基础能力,夯实人工智能硬件底座。包括推动集成电路全链条攻关、促进电子元器件和电子材料高端化发展、加快智能传感器创新与应用、提升电子专用设备及测量仪器供给能力、夯实光子产业发展根基。
规划还提出,要突破高带宽内存池、云边端协同、全光交换、液冷散热等关键技术,推进第五代精简指令集(RISC-V)研发与产业化,推动计算高速互连总线统一协议(CLink)系列规范编制实施。
此前,工信部印发的《信息通信行业发展“十五五”规划》提出,到2030年全面建成覆盖完善、性能领先的新一代通信网,推进算力传输通道建设,部署400G及以上高速传输技术。
海外方面,AI巨头近期相继呼吁放缓前沿模型开发节奏,引发市场担忧。美国总统特朗普昨日在社交媒体上发文称,人工智能与数据中心将成为有史以来最强劲的经济发展引擎,其影响力将超过石油、黄金、钻石乃至互联网。
产业链迎景气与国产替代双重窗口
中银证券近日研报指出,全球云厂商资本开支高位运行,国内AI芯片供需缺口显著、价格与产能双双紧绷,叠加国产算力企业上市与融资推进,国产算力正迎来"产业景气+资本催化"双重窗口。
在国金证券看来,AI对MLCC等被动元件需求持续强劲,龙头停产与长协共振,扩产速度跟不上AI需求增长幅度,继续看好MLCC受益产业链。申港证券也认为,龙头厂商开启新一轮涨价,行业锁定长期供货,订单外溢效应放大,建议关注订单溢出和国产替代机遇。
财通证券指出,AI算力对HBM等高端存储的虹吸效应,对DRAM产能形成挤压,或将导致通用DRAM和NAND供给面临长达三年的结构性硬缺口。
广发证券也认为,全球存储供不应求,大幅涨价后盈利能力非常好,但国内存储厂商在全球市占率很低,国产化率依然存在显著的提升空间,面向全球市场则空间更大。国产存储积极扩产和工艺升级共振,将有力带动上游设备需求释放。
多只概念股获融资客积极抢筹
东方财富概念板块显示,目前A股市场有多达500余股涉及半导体概念,合计总市值超21.5万亿元,长鑫科技体量遥遥领先,中芯国际、寒武纪、中微公司、鹏鼎控股、大普微等36股市值均超千亿元。
年初至今,半导体概念股走势造好,约六成概念股录得股价上涨,其中,多达64股跻身翻倍牛股行列,联讯仪器股价更是飙涨超28倍,大普微、盛合晶微、长鑫科技涨幅均在5倍以上。下跌方面,摩尔线程、赛微电子、唯捷创芯、成都华微、和而泰等64股跌逾30%。
近一周,受中东局势不断升级及外围市场影响,半导体概念表现偏弱,上涨个股不足三成,利扬芯片、三孚股份、华正新材、科翔股份、中京电子逆势涨逾20%;臻宝科技、流金科技、卓兆点胶、摩尔线程、沐曦股份等28股跌逾10%。
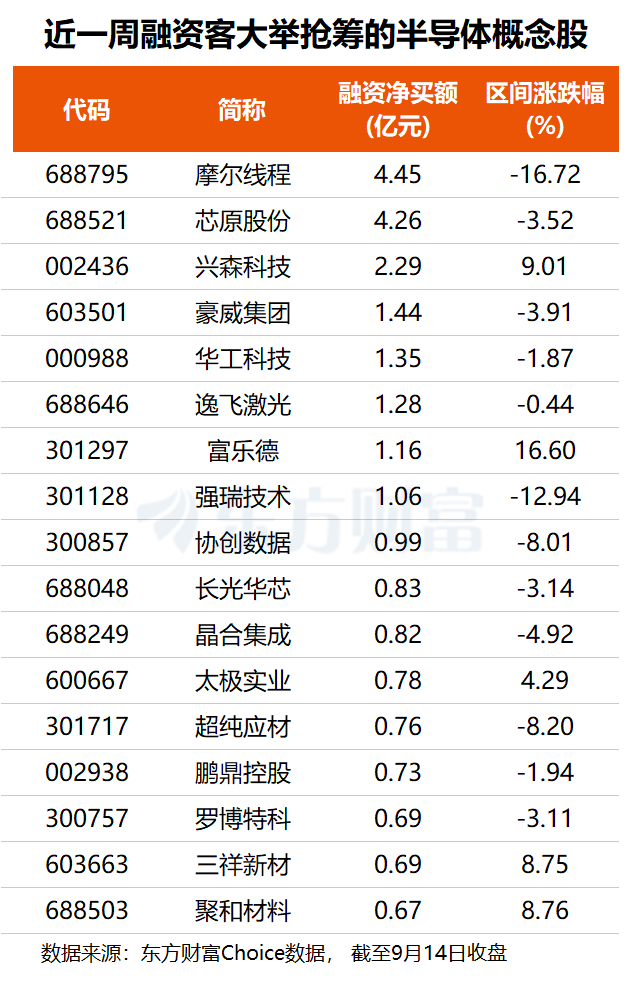
从资金角度看,东方财富Choice数据显示,尽管板块走势不佳,近一周仍有多达74股获融资客超千万元抢筹。
其中,摩尔线程获杠杆资金逆势加仓4.45亿元,芯原股份、兴森科技分别获抢筹4.26亿、2.29亿元,豪威集团、华工科技、逸飞激光、富乐德、强瑞技术的融资净买额均在1亿元以上。