梳理信维通信(300136.SZ)的发展历程,用“精准卡位多个高景气赛道”来形容毫不为过。
报告内容显示,目前,公司业务布局已从消费电子扩展至“消费电子+商业卫星通信+智能汽车+N”,“N”则代表数据中心、绿色储能、低空飞行、机器人等前沿应用领域。
要知道,2010年登陆创业板时,信维通信还是一家年营收1.40亿元、产品以2G/3G手机天线为主的小型零部件厂商;到2025年,仅15年时间,公司全年营收已达89.10亿元,净利润7.09亿元。
可以认为,信维通信是国内消费电子零部件领域,少数完成了从单一天线厂到一站式泛射频平台跃迁的企业。而这一过程依靠的并非只有单一赛道红利,还有公司“走一步看十步”的战略眼光。
一笔并购,拿到进入头部供应链门票
信维通信成立于2006年,2010年在创业板上市。公司主营业务包括天线及模组、无线充电及模组、EMIEMC 器件、高精密连接器、声学器件、汽车互联产品、被动元件等产品,可广泛应用于消费电子、商业卫星通信、智能汽车、物联网/智能家居等领域。
上市之初,公司的产品结构相对单一,主要面向国内终端品牌提供手机天线,客户层级与市场份额都处于行业中游。对于消费电子零部件企业而言,真正决定身位的,往往不是产线规模,而是能否进入全球一线终端厂商的供应体系——而这道门槛,单靠内生成长通常需要很长时间。
关键转折点出现在2012年。当年3月,信维通信签署股权转让协议,拟以现金1.98亿元收购全球知名天线厂商英资莱尔德无线通信技术(北京)有限公司100%股权;同年7月,该重大资产重组获中国证监会核准。
据悉,莱尔德是当时全球第一大天线厂,客户涵盖诺基亚、苹果、三星等国际知名手机厂商,收购莱尔德不仅帮信维通信切入了诺基亚、摩托罗拉、索尼、LG、苹果等国际大客户的供应链,也大幅提升了公司的天线生产能力,由此搭建起对接世界一流移动终端厂商的大客户平台。
这笔收购意义,需要放在行业特性下理解。射频器件的客户认证周期通常长达一到两年,一旦进入核心机型的物料清单,便会伴随产品迭代持续获得份额,形成相对稳定的现金流底盘;而认证体系、工艺经验与供应商信誉,恰恰是新进入者最难在短期内补齐的部分。换言之,信维通信通过并购跨越的,正是国内零部件企业最难跨过的“入场券”门槛。
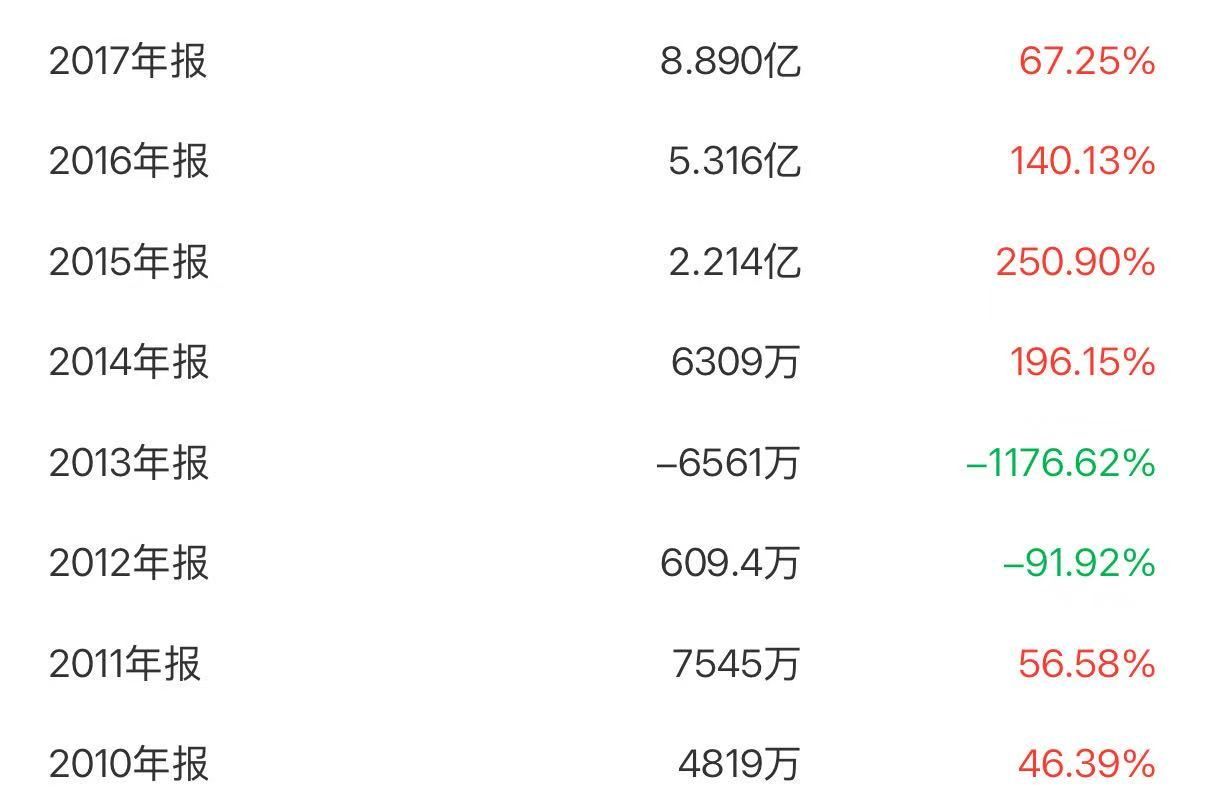
然而,整合并非一帆风顺。收购完成后的2013年,公司净利润亏损0.66亿元,处于业务与团队磨合的阵痛期。但自2014年起,协同效应逐步显现:当年营业收入回升至8.08亿元,净利润0.63亿元;2015年至2017年,营业收入由13.00亿元增长至24.13亿元、再到34.35亿元,净利润由2.21亿元升至5.32亿元、再到8.89亿元,进入第一轮明确的扩张通道。
回头看,莱尔德这笔交易解决的是“能不能上桌”的问题,也为后续所有新品类的导入提供了客户与体系上的支点。
从单一天线到高附加值射频方案
拿到头部客户门票之后,信维通信增长的第一台基本盘引擎,是持续跟随移动通信代际升级,不断提升单台终端内射频器件的价值量。也是由此,公司从天线走向泛射频平台扩张道路。
与不少仍停留在金属冲压、结构件加工环节的同行不同,信维通信较早切入了更高附加值的射频形态。2015年,公司控股深圳艾利门特,布局金属粉末注射成型(MIM)领域;2016年成立信维微电子,布局射频前端业务;2018年成立“广东省LCP 5G射频系统工程技术研究中心”,为LCP材料自研打下基础。
信维通信布局LCP液晶聚合物基材、毫米波天线阵列、透明天线等方向,并尝试打通从LCP薄膜、覆铜板到天线模组的链条,把材料能力掌握在自己手中。底层材料自研一方面保障了高频性能与一致性,另一方面也使其区别于外购基材再加工的普通模组厂,为产品毛利留出空间。凭借在移动终端天线细分领域的积累,公司在细分赛道形成了较为稳固的份额地位。
当智能手机大盘逐步见顶,信维通信又把这套射频技术与工艺能力平移到手表、耳机、AR眼镜等可穿戴与AI端侧硬件之上,承接手机之外的消费电子增量。目前,消费电子依旧是公司主要的下游应用市场。
此外,信维通信已有的射频与连接能力外溢到消费电子之外的高景气赛道,用多条新曲线对冲单一手机周期的波动。其一,是商业卫星通信。低轨星座组网对相控阵天线、高频连接器、地面终端组件等产品提出了需求,信维通信是国内较早切入海外头部卫星终端供应链的射频厂商之一,相关连接器与相控阵天线组件逐步批量出货。卫星通信由此成为公司消费电子基本盘之外的重要下游;其二是智能汽车电子。相较传统燃油车,新能源车与智能座舱对车载多频段天线、毫米波雷达天线、车载无线充电、高速数据连接器、UWB数字钥匙等产品的需求显著增加,单车射频与连接价值量更高;其三是AI服务器与算力硬件。高端MLCC、高速连接与屏蔽器件等无源元件,受益于AI算力基础设施扩容与高端元件国产替代,需求持续抬升,这也是公司近年加码MLCC布局的产业背景。
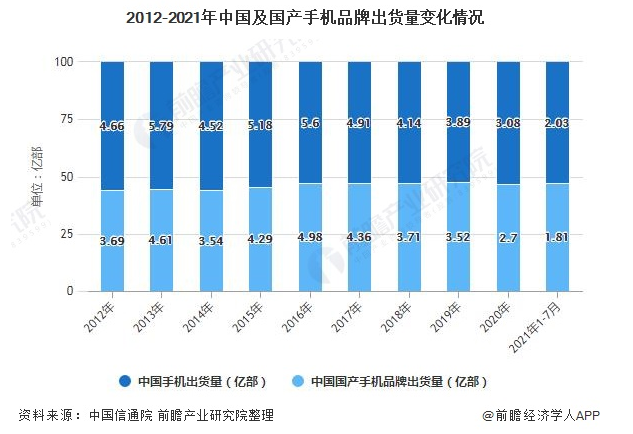
从财报轨迹看,2018年至2020年,在全球手机出货量整体停滞、行业价格竞争加剧的背景下,公司营业收入仍由47.07亿元增长至51.34亿元、再到63.94亿元,规模基本盘保持了扩张态势。这背后的支撑,正是单机射频价值量的持续提升,而非单纯依赖终端出货量的增长。
业绩爆发,第二增长曲线逐步成型
精准的战略布局与持续的技术投入,最终落地为亮眼的经营业绩。近年来,信维通信始终保持稳健的经营态势,营收、净利润稳步攀升,盈利质量持续优化,在行业整体承压的环境下,展现出极强的经营韧性。
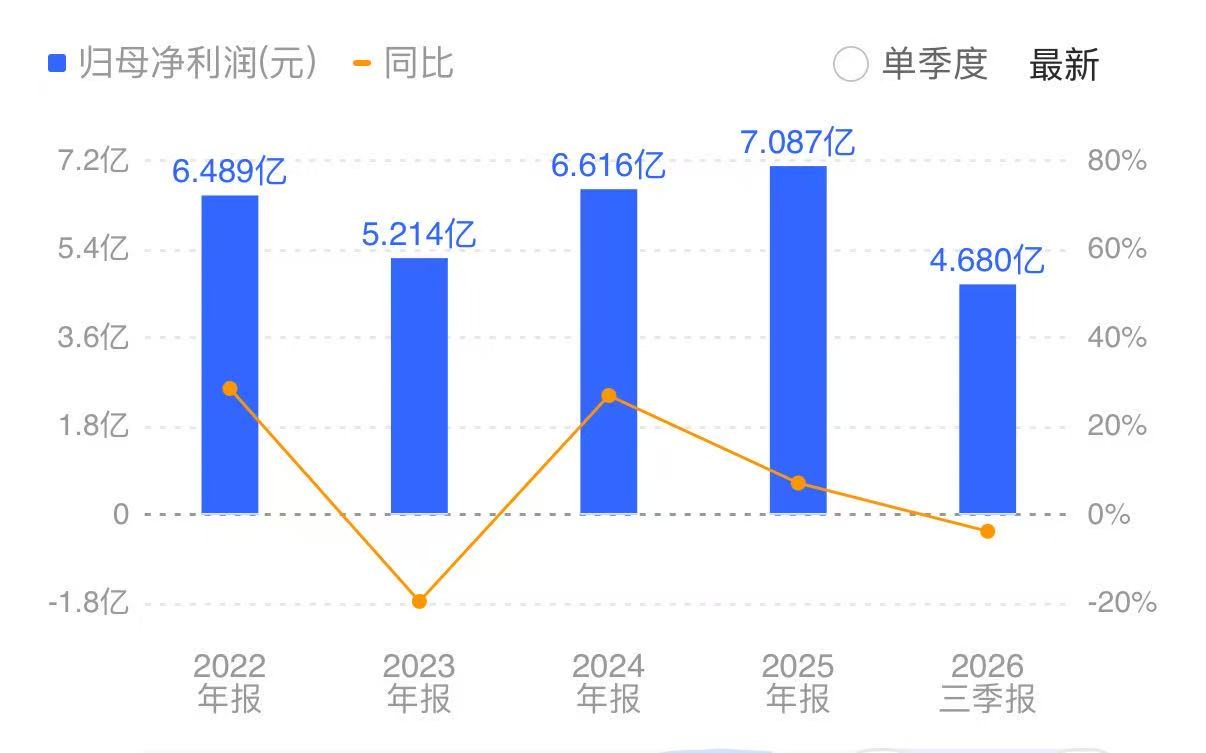
2025年,公司整体经营保持平稳增长,全年实现营收达89.1亿元,净利润达到7.09亿元,营收、净利润的双增长,充分印证了多赛道布局的抗风险优势。
进入2026年,公司迎来业绩加速爆发期,增长势能全面释放。2026年第一季度,公司单季净利润突破1亿元,达到1.05亿元,同比大幅增长35.35%;尤为亮眼的是,单季扣非净利润同样达到1.05亿元,同比增幅高达104.04%,实现翻倍式增长。
商业卫星通信作为核心第二增长曲线,布局有源相控阵天线、 高频高速连接器、精密射频结构件等核心产品,已导入两家北美头部低轨卫星运营商并稳定批量交付。2026年低轨卫星互联网纳入国家新基建,配套扶持政策密集出台,叠加全球规模化组网加速,该业务长期成长空间广阔。
值得一提的是,今年公司发布重磅公告,拟定增募资不超过60亿元,资金将精准投向卫星、芯片、射频三大核心战略领域。
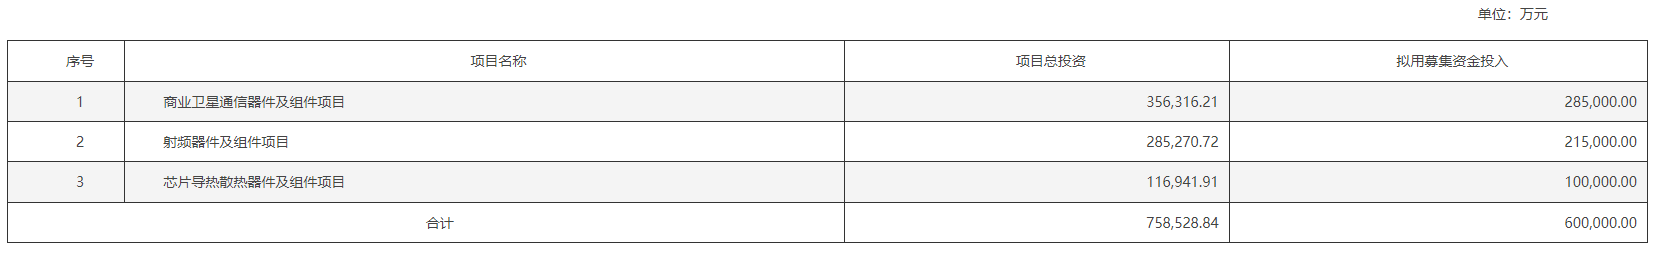
公开报道称,此次募资布局极具战略前瞻性。一方面,精准聚焦公司第二增长曲线卫星通信赛道,持续补强卫星射频器件、卫星终端产品的技术研发与产能建设,抢抓低轨卫星组网的时代红利;另一方面,布局芯片领域,补齐产业链核心短板,实现射频器件与核心芯片的协同研发,进一步拔高企业技术壁垒。
同时,持续深耕传统射频核心领域,升级高端精密射频产品产能,巩固企业在泛射频领域的龙头地位。据悉,此次定增落地后,将有效助力公司第二增长曲线快速落地与全球化业务扩容。







