尖峰集团(600668.SH)的案例,抛出一个值得整个产业界审视的命题:当一家企业的利润,高度依赖参股资产的一次性兑现,双主业飞轮是否还具备真正的抗周期能力?
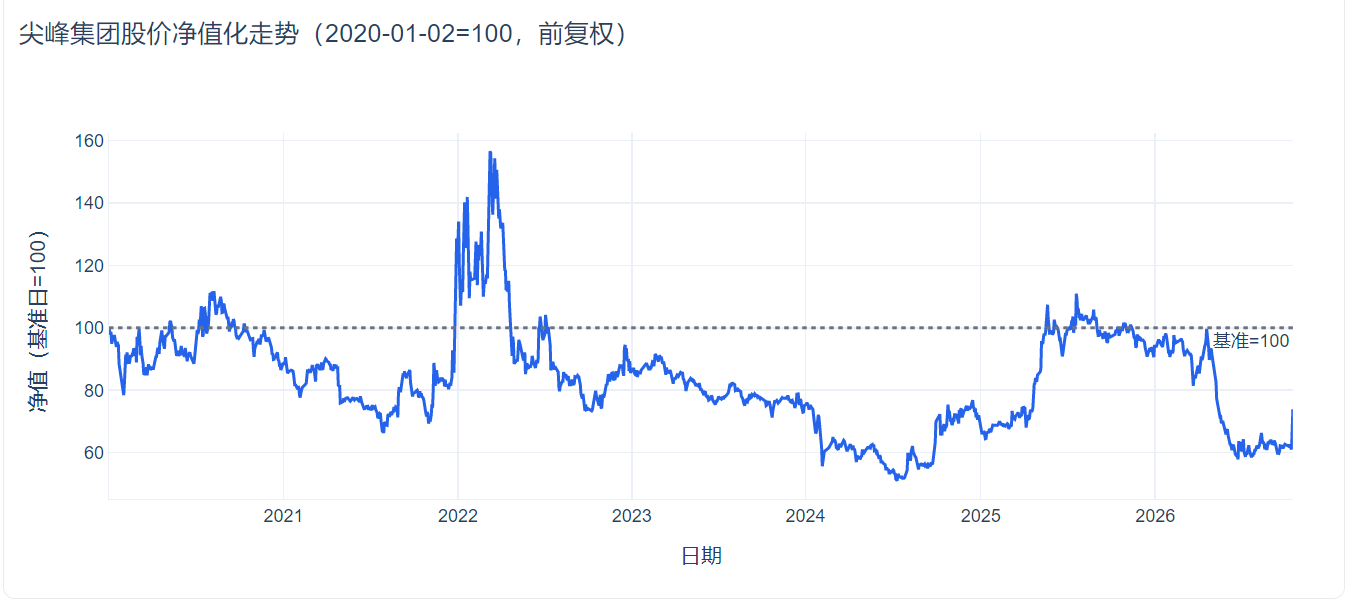
2026年10月,尖峰集团云南4000吨熟料产线点火调试的消息,搅动了二级市场。在水泥行业普遍陷入需求低迷的大环境下,一条新产线,很容易被市场解读为破局信号,资金顺势推高股价,一轮关于困境反转的想象迅速铺开。
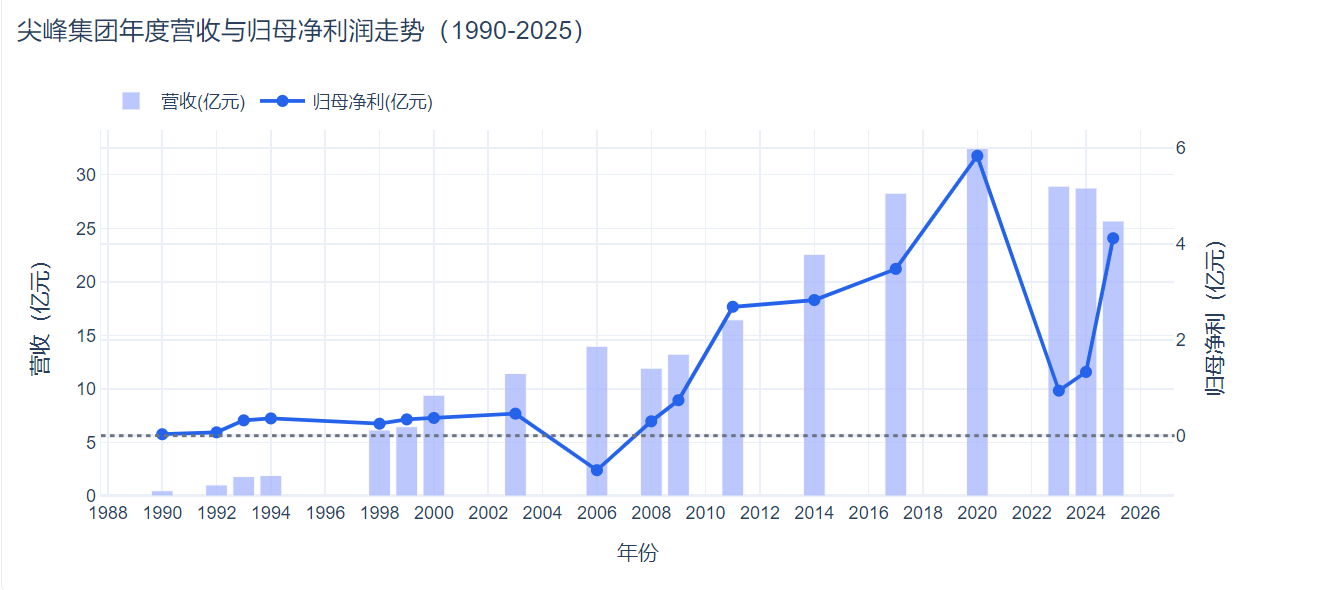
但资本市场的情绪狂欢,很快撞上财报的现实边界。前三季度,公司实现营业收入17.54亿元,同比下滑8.65%;归属于母公司所有者的净利润‑5559万元,同比下滑108.56%。
一家深耕水泥行业近七十年的老牌上市企业,历经时代浮沉搭建起来的“水泥+医药”双业务底盘,能否穿越这一轮行业寒潮,把积淀已久的资源转化为实实在在的增长动能?
时代积淀:穿越周期构筑的产业底盘
很多人看待尖峰集团,只盯着当下的业绩阵痛,却忽略它数十年一步步搭建起的难以复制的产业家底。
尖峰集团起源于1958年金华水泥厂,1993年登陆上交所。作为国内最早上市的水泥企业之一,它没有选择同行疯狂并购、盲目扩规模的道路,而是走了一条偏保守的利基路线。
2007年参与组建南方水泥,主动跳出浙江惨烈的本地价格内卷,把产能布局延伸至湖北、云南、贵州资源成本更占优势的区域;又顺势切入医药赛道,搭建起完整的药业产业平台,形成建材实体、医药制造叠加股权投资的复合架构。
这套模式的初衷十分清晰:用医药对冲水泥与生俱来的周期波动,再以优质股权投资作为缓冲垫,以此抵御宏观环境的剧烈摇摆。数十年经营沉淀下来的硬件与体系,构成企业对抗寒冬的底气:
水泥板块多条产线拿到国家级绿色工厂、绿色矿山资质,超低排放的硬件标准,在环保监管趋严的大背景下,本身就是生存门槛;医药端打通中间体、原料药再到制剂的完整产业链,拥有多条合规GMP产线;同时保持28%左右极低的资产负债率,没有沉重的有息负债枷锁,在行业大面积亏损的环境中,这份财务安全垫弥足珍贵。
过往个别年份报表上的大起大落,是周期环境与股权投资共同作用的结果,并不代表底层产业底盘已经失效。恰恰相反,低负债、完整的产业产能、成熟的管理体系,都是它等待拐点到来时,能够发力的根基。
水泥主业:阵痛之下,新产能埋下修复伏笔
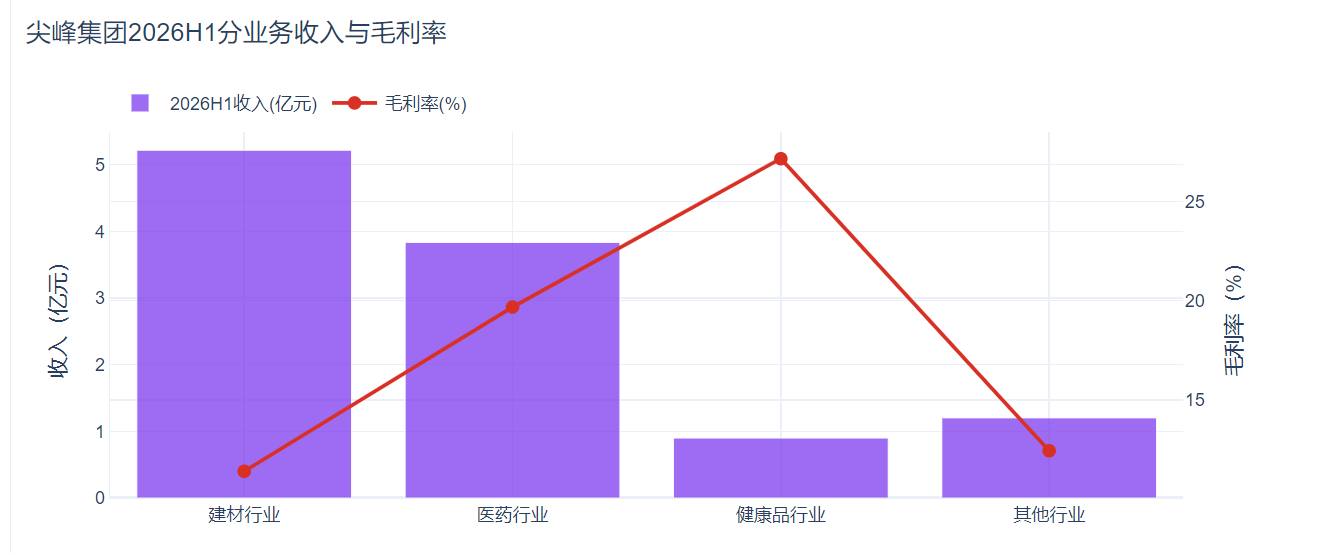
当下水泥板块的困境,是全行业共同承受的时代命题。地产链条持续走弱,煤炭成本居高不下,整个行业都在承受量价下行的压力,尖峰的水泥业务自然无法独善其身。2026年上半年水泥产品毛利率回落至0.99%,正是行业寒冬投射到个体企业身上的缩影。
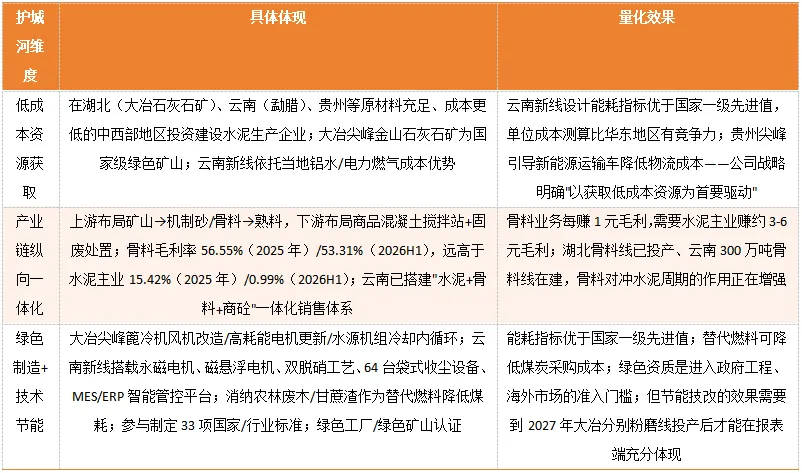
但危机的背面,已经生长出修复的种子。公司向下延伸的骨料、机制砂业务逆势增长,2026年上半年收入同比提升23.67%,维持53%以上的较高毛利率。“水泥+骨料+商砼”一体化布局,正在弱化单一水泥产品价格波动带来的冲击,找到新的利润缓冲地带。
尖峰“利基者”模式的三大成本护城河
云南尖峰大展熟料项目,便是面向未来最重要的一枚棋子。依托减量置换建成,并非无序新增产能,产线匹配超低排放、余热发电等绿色工艺,区位毗邻中老铁路,面向西南基建与跨境市场打开想象空间。
眼下虽尚处在调试阶段,距离完全达产盈利仍要跨越磨合、市场验证等现实关卡,但一旦顺利跑通,将为建材板块注入全新增量。叠加浙江本地推行的熟料管控、错峰生产,行业供给侧正在主动出清。
医药第二曲线:研发结果落地,静待商业化花开
尖峰集团当初布局医药,是希望打造一套脱离地产周期的增长飞轮,如今板块正处在“研发收获在前,商业兑现在后”的过渡阵痛期。
战略演进路径
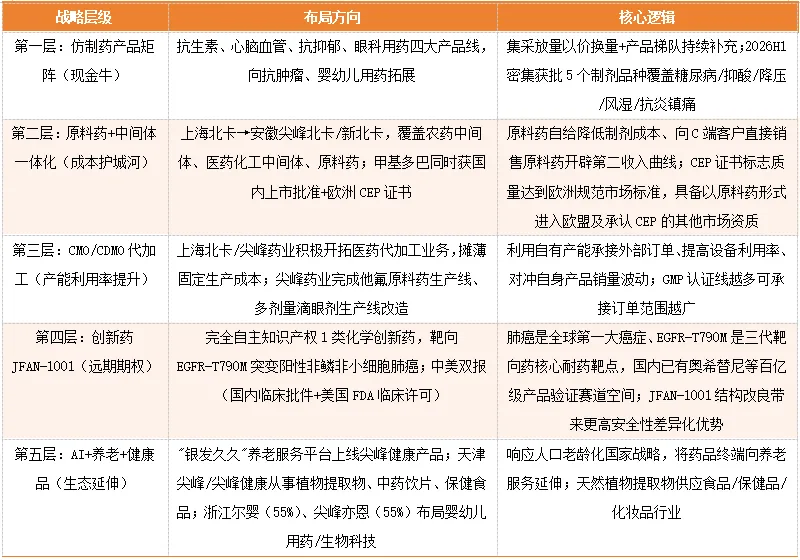
集采挤压利润、中间体赛道产能过剩,是国内药企集体面对的外部环境,尖峰药业同样身处其中,这也造成短期营收承压。但透过营收下滑的表层,能看到研发端的持续积累:
多款制剂产品接连获批,甲基多巴原料药拿到欧洲CEP证书,拿到叩开欧盟市场的通行证;自主研发的1类创新药JFAN‑1001推进二期临床,实现中美双报。一致性评价、多条产线GMP改造陆续完成,一整套产品储备已经搭建完毕。
管理层也在主动适配行业变化:压缩冗余费用,盘活闲置产线拓展CMO代加工业务,亏损子公司减亏迹象已经显现。
在研管线梯队
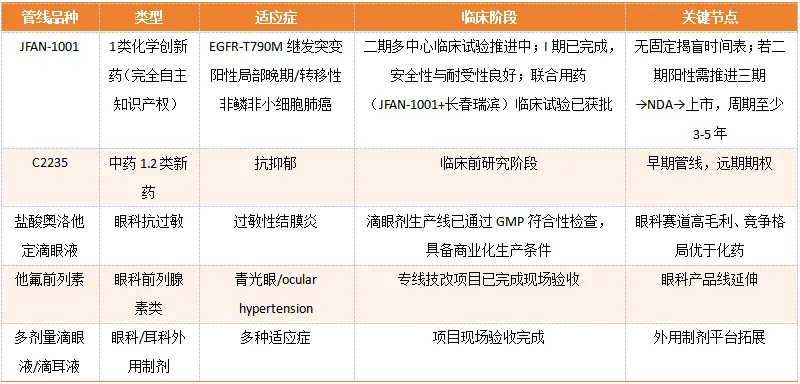
当然,新药、新原料药从拿到批文到真正转化为营收,中间要跨过渠道开拓、客户认证、集采竞争多重现实考验,不会一蹴而就。当市场导入完成,这批产品就有机会逐步释放业绩,让医药板块真正承担起第二增长曲线的使命。
短期业绩的扰动是时代环境的折射,而非产业能力的终点。一旦外部行业环境迎来边际改善,尖峰集团沉淀多年的双主业底盘,就有望释放出积蓄已久的增长势能。