真金白银的回购,勾勒出2026年上市公司的价值投票。
根据同花顺数据,2026上半年,近700家上市公司进行了回购,累计回购金额约650亿元;2026第三季度,有179家上市公司发布了回购预案,上限金额总计约达733.76亿元。
其中,有千亿市值的行业龙头,也有细分领域的中小市值企业,他们都纷纷加入回购行列,用“真金白银”来传递市场信心。
宁德时代回购金额位居榜一
根据预案数据,宁德时代的回购金额上限在第三季度断崖式领先。
7月24日,宁德时代披露回购方案:计划使用自有或自筹资金回购A股股份,资金总额不低于200亿元且不超过400亿元,回购价格上限573元/股,用于注销减资。该方案创下A股史上最大单次注销式回购纪录。在已发布的三季报中,宁德时代表示,截至9月30日,公司已累计回购约33亿元。
值得注意的是,2026年以来,宁德时代、美的集团、格力电器、五粮液等公司均推出上限在100亿元以上的回购方案,且均明确为注销式回购。公司通过缩减总股本,本质上是在用自身创造的现金流增厚内在价值。
除了宁德时代外,中际旭创、工业富联、阳光电源、三环集团、江波龙、大中矿业、东阳光、网宿科技、特锐德、国城矿业、TCL中环、上海莱士的回购金额上限也较高,分别为80亿元、20亿元、10 亿元、9亿元、8亿元、8亿元、6亿元、6亿元、6亿元、6亿元、5亿元、5亿元。
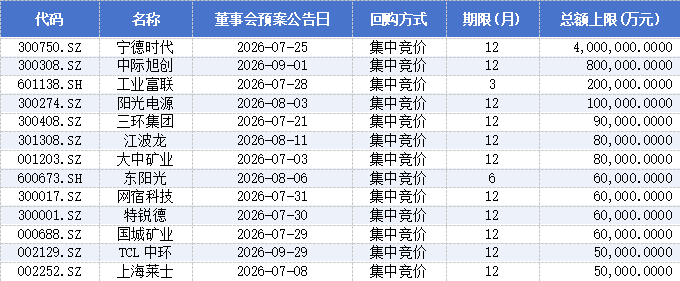
这份大额清单里,新能源产业链、算力/光模块/存储占据绝对大头,剩下穿插资源矿业、医药、设备制造、IDC /云服务、化工新材料行业。可以看出,高景气科技赛道,强周期资源、成熟制造业盈利稳健现金流充沛,大额回购用来表达对长期成长的信心。
长缆科技回购股数占总股本比例达6.61%
从预案中回购股份数量来看,在第三季度依旧是宁德时代居榜首。其次回购股份数量超过1000万股的还有上海莱士、南极电商、TCL中环、丰林集团、双塔食品、网宿科技、利亚德、工业富联、东软集团、国联民生、大中矿业、今天国际、中国核电、天山铝业、长江证券、盈峰环境、大洋电机、金智科技、华安证券、国城矿业、晨光生物、洲明科技、久立特材、千里科技、慈星股份、特锐德、东阳光、远望谷、旷达科技、四川美丰、长缆科技、京新药业、宁夏建材、神州数码、鱼跃医疗。
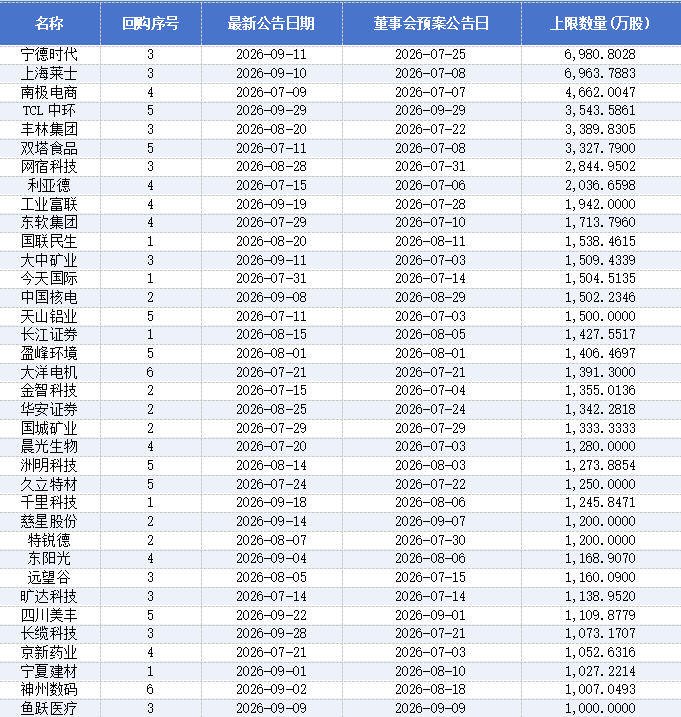
宁德时代等千亿、万亿市值龙头,回购上限金额惊人,但因为总股本基数巨大,回购占总股本比例往往偏低;反过来一些中小市值公司,几个亿的回购,回购占比可以轻松摸到2%、3%甚至更高,对股本冲击反而更大。
根据回购预案,回购股份上限数量占公司总股本比例最高的为长缆科技,达5.56%,下限数量占公司总股本比例也同样高达4.55%。目前,长缆科技已完成回购,实际回购1277.35万股,占公司总股本比例达6.61%。
此外,金智科技、艾芬达、克莱特、双塔食品、晨光生物、兴欣新材、今天国际、宁夏建材、飞力达、四川美丰在预案中回购股份上限数量占公司总股本比例均超过2%。
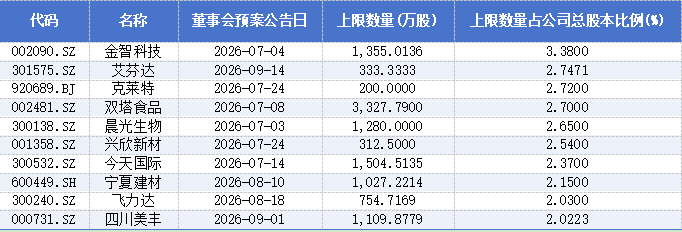
市场通常把预案上限≥2% 作为高力度回购的分界线。上述公司全部跨过这条线:金智科技3.38%领跑本组,其次艾芬达2.7471%、克莱特2.72%、双塔食品2.7%,最低的四川美丰也有2.0223%。如果回购用途为注销,这类方案对EPS增厚、每股净资产提升效果会非常明显;如果是股权激励,高比例则意味着未来潜在的股权稀释空间更大。
科技制造赛道领跑
从行业角度看,在第三季度发布回购预案的上市公司所属行业,电子、电力设备、机械设备、计算机、医药生物、基础化工行业占比较多,分别为16.2%、12.3%、11.7%、8.9%、8.9%、7.3%。
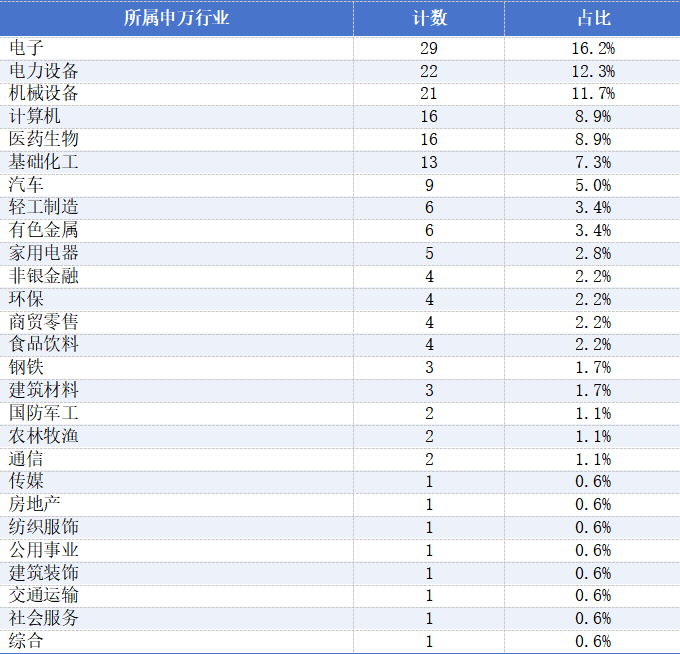
电子行业是本季回购预案数量最高的赛道,覆盖光模块、存储、PCB、消费电子、半导体零部件,也就是中际旭创、江波龙这类 AI硬件公司所在赛道。AI算力产业链前期景气度高、股价波动极大。赛道内不少公司订单基本面尚可、经营性现金流充裕,但估值明显回调,上市公司选择抛出回购预案,一方面对冲板块情绪、传递对长期算力需求的信心;另一方面,行业内很多回购也配套股权激励,绑定技术人员。
电力设备以锂电、光伏、储能为主,宁德时代、阳光电源、TCL中环都归属于这个板块。这个行业的回购逻辑带有鲜明的周期底部特征:经历产能过剩、价格下行、估值持续压缩之后,龙头企业现金流韧性仍在,在行业低谷窗口推出回购,是成熟新能源龙头的常规资本回报手段。
机械设备行业细分非常杂,包含自动化设备、工业零部件、充电桩设备等。属于传统高端制造,增长平稳、资本开支节奏可控,很多细分龙头没有爆发式扩产需求,在股价低迷时,回购是稳定股东回报的选择。