10月15日,Anthropic交出成绩单:单季营收168亿美元,环比再增46%。前三季度累计331亿,已是2025全年约46亿的七倍。
成立仅五年的公司,把“史上最大IPO”变成倒计时。当梦想标价2万亿美元,问题只剩一个:市场愿付多少溢价?
五年狂奔,从实验室到全球最贵
2021年,达里奥·阿莫代伊因不满OpenAI的安全路线而离职,与妹妹丹妮拉创立Anthropic。团队出身GPT-2、GPT-3研发期,把“宪法AI”写进基因——模型输出可审计、可干预。
五年后,Claude、按Token计费API与Claude Code,构成三条收入战线。
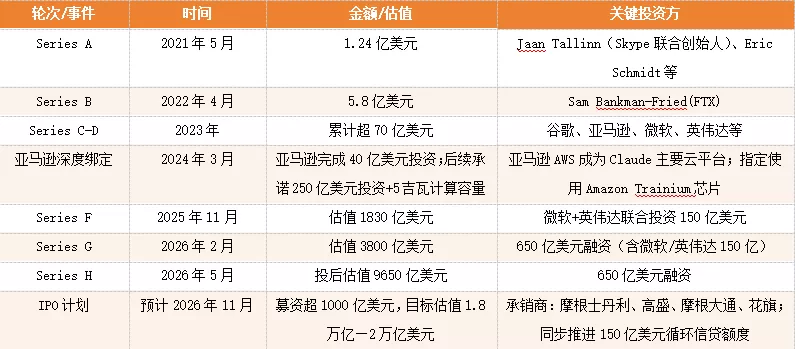
融资史是一部巨头围猎史:2021年种子轮1.24亿美元,2026年5月H轮投后估值9650亿美元,登顶全球最贵非上市公司。谷歌、亚马逊、英伟达轮番入局。
名单里藏着隐忧:股东、算力供应商与销售渠道高度重合。亚马逊左手出资、右手接单,既是投资人又是Claude主要云平台;微软虽非Anthropic股东,却一边采购、一边削减内部Claude支出超三分之一。这类结构,上市将被逐条质询。
治理同样独特:公益公司架构下,美联储前主席伯南克坐镇长期利益信托;创始团队通过超级投票权锁住50.1%表决权,还承诺捐出八成财富。
资本运作与融资历程
谁在“用AI赚钱”,谁在“为AI烧钱”
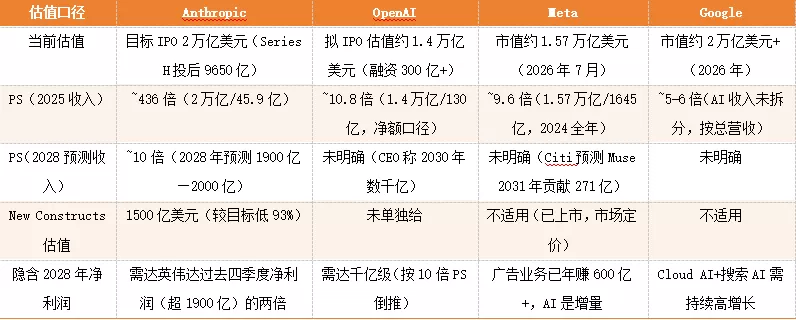
看Meta、Google、OpenAI、Anthropic,不能把“AI收入”当成同一类资产。
Meta的AI不直接卖模型赚钱,而是重构广告推荐、内容分发和留存效率。AI是利润放大器,挂在原有广告业务上。所以Meta烧得起,也等得起:旧业务现金流覆盖模型投入,市场不会因AI收入占比低就否定它。
Google更像是全栈收租。Gemini保卫搜索入口,TPU压低自研推理成本,Cloud把模型和算力一起卖给企业,同时又以股东身份分享Anthropic生态红利。它既赚模型调用的钱,也赚基础设施的钱,还赚被投企业重估的钱。
OpenAI走的是入口逻辑。ChatGPT周活近9亿,Codex切开发者,消费者订阅、企业版、API三层叠加。它规模最大、认知度最高,但免费用户、推理成本、训练投入和算力承诺同时吃利润。OpenAI的难题是:流量入口已经建立,货币化却还没完全追上投入。
Anthropic最窄,也最尖。它不靠C端狂欢,靠企业把Claude塞进代码、合规、研究、运营流程。收入质量高,客户ARPU高,NRR高;但底层是“用浮动收入背固定算力”。
Meta和Google的成本可随ROI回调,Anthropic的合同却先承诺、后回本。OpenAI有消费者缓冲,Anthropic更像纯B端前沿模型商:增长好时,单位是SaaS;增长一停,单位是重资产。
Anthropic的中国版“拼图”
A股没有公司能完整复刻Anthropic:自研千亿基座、企业级API按Token计费、Claude Code级Agent、宪法AI式安全对齐、全球云渠道、美股IPO定价权。这套闭环国内公司暂时都不齐,但将其层层拆开,能找到几类近似拼图。
模型与全球化API层,先看昆仑万维(300418.SZ)和科大讯飞(002230.SZ)。昆仑万维天工大模型走海外B端、长文本、代码生成、AIGC,海外收入占比高,最接近Anthropic的“全球化模型厂商”形态;科大讯飞星火+教育/医疗/政务/工业场景+央国企集采,最接近Anthropic的“政企模型平台”。
办公与企业工作流层,金山办公(688111.SH)最像“健康版拼图”,WPS AI月活8013万,文档、表格、会议纪要、企业知识库都是可验证场景。
安全与合规层,三六零(601360.SH)、拓尔思(300229.SZ)承担“宪法AI”的国产映射。三六零把智脑放进政企安全、数据可控、内网审计;拓尔思把NLP放进金融、政务、合同、舆情这类高监管文本场景。Anthropic卖“模型值得信任”,国内卖“模型可被审计”。
天阳科技(300872.SZ)是另一种样本:“基础设施层+金融垂直Agent层”的拼接体,没有通用大模型、没有Token飞轮,却在另一个维度讲着Anthropic的故事。
旗下天元平台把模型风险管理、推理留痕、合规审计工程化进银行系统;魔数智擎做信贷、营销、合规智能体;背后又要投GPU、背交付考核。它像Anthropic的“行业缩小版”:方向对,场景真,监管友好。
Anthropic的IPO,定的是全球资本市场愿意为“企业AI劳动”付多少年溢价。A股寻找中国版Anthropic,也不是找克隆体,而是看谁先跨过那道线:AI收入不再靠概念,而是靠客户续费;毛利不再被算力吃掉,而能反哺下一代模型。







