猪价创近十年新低,产能去化加速,机构预判2027年猪周期反转。11月以来板块走势转强,13只猪肉概念股明年业绩有望翻倍。
猪价创近十年新低能繁母猪存栏跌破正常保有量
11月以来,生猪价格持续探底。据搜猪网数据,11月9日全国外三元生猪均价回落至8.63元/公斤,创出年内及近十年新低;11月12日全国瘦肉型生猪价格进一步降至8.56元/公斤,再度跌破前低。
期货市场上,生猪主力合约11月5日一度触及9040元/吨的上市以来低点,较9月初最大跌幅接近30%。
价格低迷之下,行业已连续约14个月深陷亏损区间,11月6日当周自繁自养头均亏损约396.7元,10月28日猪粮比价降至4.22,仍处于过度下跌一级预警线之下。
深度亏损倒逼产能加速出清。国家统计局数据显示,三季度末全国能繁母猪存栏3602万头,同比减少433万头、下降10.7%,环比二季度末下降4.7%,首次跌破3750万头正常保有量。
其中三季度单季减少178万头,较二季度的124万头进一步提速。政策端约束同步趋严,5月修订的生猪产能调控方案将能繁母猪正常保有量下调至约3750万头,6月召开的座谈会要求大型猪企带头压减产能、严控二次育肥。钢联样本数据亦显示,10月能繁母猪存栏环比下降1.57%,降幅较9月扩大0.71个百分点,已连续九个月环比下降。
头部猪企出栏收缩迹象已经显现。10月,牧原股份销售商品猪591.3万头,同比下降16.43%;温氏股份销售肉猪325.72万头,同比下降16.33%;新希望销售商品猪128.69万头,同比下降4.87%。多家上市猪企10月销售均价跌破10元/公斤关口,牧原股份当月商品猪销售收入72.53亿元,同比下降29.79%。
与现货市场的低迷形成反差,资金已开始博弈周期反转。11月2日至9日,申万生猪养殖指数累计上涨8.39%,牧原股份、温氏股份11月以来分别累计上涨10.27%、8.3%。
期货盘面同样呈现近弱远强格局,11月2日主力LH2701合约收于9500元/吨,远月LH2709合约报12790元/吨,升水接近2900元/吨,市场提前定价远期供需改善。
左侧布局窗口渐开
猪周期是指生猪价格受供需错配驱动,沿"亏损—产能去化—供给收缩—价格上涨—盈利修复—产能扩张"循环往复的周期性波动现象。当前,行业深度亏损与政策调控共振推动产能加速出清,市场对2027年供需格局改善的预期持续升温,多家券商近期密集发声。
近期猪价二次探底超出市场与产业预期,第四季度生猪养殖行业旺季不旺基本确立。华泰证券指出,随着猪价与仔猪价格再度刷新前低,行业现金流亏损加剧,或带动能繁母猪产能去化超预期演绎,为远期的猪价弹性及持续性打开空间;当前板块持仓仍处相对底部,该机构重申生猪板块的布局机会。
中性情景下,2027年生猪均价有望达到13.6元/公斤,同比上涨约30%。
申万宏源在2027年农林牧渔行业投资策略中表示,能繁母猪自2025年中高点累计去化约11%,幅度已超前两轮周期;中性假设下2027年猪肉产量同比下降约5%,2027年二季度后供需转向均衡、下半年供给明显收缩。本轮去化时间更长、幅度更深,叠加政策防止无序扩张,上行期盈利持续性有望明显强于2022年与2024年。
"生猪养殖拐点将至,新一轮周期上行可期。"国金证券认为,短期猪价低迷叠加政策驱动,行业产能去化有望进一步加速;中长期看,行业仍具优秀中枢利润,头部企业成本方差巨大,超额利润释放空间充足。
开源证券则从现金流修复节奏给出观察窗口,该机构指出,2027年上半年仔猪旺季盈利能否修复现金流是重要观察点,若仅恢复至盈亏平衡附近,减产仍可能延续;若持续亏损,主动去化可能进一步加快。
多只概念股业绩有望高增长
东方财富概念板块显示,目前A股市场有超30股涉及猪肉概念,合计总市值约8057亿元。
牧原股份体量达2624.98亿元居首,温氏股份以1141.15亿元位居次席,双汇发展以850.57亿元紧随其后,海大集团、新希望、正邦科技市值均超270亿元。
年初至今,猪肉概念板块整体走势偏弱,9股上涨、30股下跌。邦基科技上涨24%领跑,东瑞股份上涨22%排名第二,天康生物涨幅达20%,神农集团、益生股份、立华股份涨幅均超13%。下跌方面,浙江东日、ST龙大、罗牛山等多股均跌逾40%。
11月以来,板块走势转强,36股上涨、仅3股下跌。邦基科技上涨30%居首,天邦食品上涨29%,东瑞股份涨幅达23%,巨星农牧、神农集团、华统股份涨幅均超18%。下跌方面,浙江东日、ST龙大、光明肉业3股逆势收跌,其中浙江东日、ST龙大跌超3%。
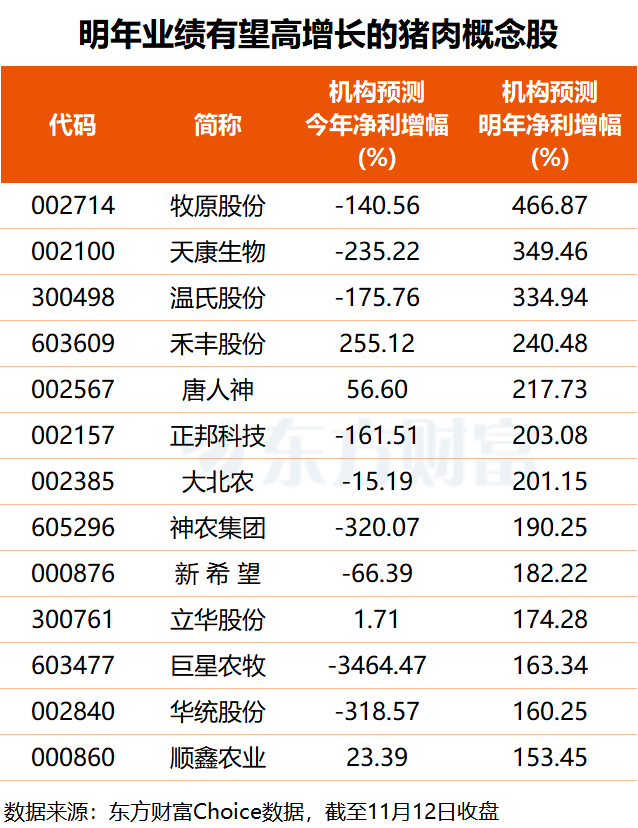
未来增长潜力方面,根据机构一致预测,共13只猪肉概念股2027年业绩有望翻倍增长。其中,机构预计牧原股份净利或同比大增4.7倍,天康生物、温氏股份净利将分别增长超3.4倍、3.3倍,禾丰股份、唐人神、正邦科技、大北农4股预测净利增幅均超2倍,神农集团、新希望、立华股份、巨星农牧、华统股份、顺鑫农业6股预测净利增幅亦均在1.5倍以上。
牧原股份正主动压减产能,基础母猪存栏已从362万头降至297万头。公司降本成效显著,9月生猪养殖完全成本降至略低于11.5元/公斤,保持行业领先水平,公司表示将在种猪育种、营养研发、数智化应用等方面持续深挖降本空间。此外,今年前三季度公司屠宰肉食业务整体盈利2亿多元,头均盈利约10元。
温氏股份9月肉猪养殖综合成本降至11.6元/公斤,旗下部分优秀一体化子公司最优成本已降至10.3元/公斤。公司近日接待多家机构现场调研时表示,今年四季度猪价反弹预期落空,将加速资金压力较大的养殖企业淘汰,本轮产能出清比以往更彻底,明年猪价表现有望超出此前预期。